


 Inlägg


fredag 4 juli 2014
Den sovande riksbanken
Gårdagens stora överraskning från Riksbanken om att man sänker styrräntan med 0,5 istället för 0,25 % var endast en överraskning för den som inte hängt med i hur den svårt misskötta Riksbanken under Stefan Ingves fungerar- räntan skall i alla lägen vara så hög som möjligt varför man höjer vid varje tillfälle och väntar alldeles för länge med att sänka räntan. Det håller på tills man kört ända in i kaklet varefter man får tvärvända.
Detta är (nästan) samma genier som målmedvetet höjde räntan ända in i finanskrisens epicentrum varefter man fick tvärvända med sänkningar på över två procentenheter på några veckor. Som tvärt började höja räntan vid minsta tecken på förbättrad konjunktur sommaren 2010 efter vilket man tvingades sänka igen (se mitt tre år gamla inlägg här som lika gärna hade kunnat skrivas idag) hela vägen fram till idag. Samma senfärdiga samling ledd av en svårt överreklamerad ("var med och räddade bankerna under 90-talskrisen") chef som nu i åratal hela tiden, tvärt mot allt sunt förnuft, tjurskalligt påstått att vi inom ett år kommer att nå inflationsmålet på 2 %.
Nu har man drivit oss in i eller i varje fall väldigt nära deflationsträsket genom att hålla en högre ränta än omvärlden pga ett bisarrt hjärnspöke- rädslan för att vi har en ohållbar skuldsättning i Sverige.
Riksbanken sover tills man försovit sig, som alltid drömmande mardrömmar om skuldsättning och vi blir alla förlorare på det. I varje fall tills Stefan Ingves pensioneras och det förhoppningsvis slutar vara "ansvarsfullt" och fint att hela tiden vilja ha så hög ränta som möjligt när det inte alls är motiverat eller bra för Sverigs ekonomi.
Läs vad Lars E.O. Svensson, tidigare ledamot tills han inte orkade vara i opposition längre, har skrivit i ämnet för en saklig genomgång om hur illa Riksbanken har skötts.


torsdag 3 juli 2014
Buffetts tre turer mot strömmen
Att våga gå emot strömmen är ju inte så lite lönsamt, under
förutsättning (!) att man har rätt. Annars är det vägen till ruin. Tre gånger i
modern tid har stormästaren själv (Buffett) gått rakt emot den rådande
uppfattningen, blivit hånad utan hejd för det och sedan fått rätt och tjänat
många miljarder på det.
IT-yran: Buffett fick massor av kritiska frågor på
Berkshires årsmöte 1999 där han återigen totalvägrade att köpa internetbolagen. Sedan höll han
sitt numera klassiska anförande på Sun Valley-konferensen där han med hjälp av grundläggande statistik och
ekonomiska samband mellan företags vinst och dess aktiekurs över tiden satte
kniven i ryggen på alla bluffbolag och hysterin på börsen, manifesterad i att
investerare i en undersökning trott att de skulle komma att tjäna 18 % per år
på aktiemarknaden över tiden, en siffra som inte ens är teoretiskt möjlig.
IT-yran var som bilindustrin när den var i sin linda- det fanns 2000
biltillverkare i USA i början av 1900-talet men bara tre kvar i slutet av
århundradet. De allra flesta investerarna hade förlorat pengar på århundradets
uppfinning!

Value is destroyed, not created, by any
business that loses money over its lifetime /…/ The fact is that a bubble
market has allowed the creation of bubble companies, entities designed more
with an eye to making money off investors rather than for them.
Reaktionerna lät inte vänta på sig (Barron's, Forbes)... NU var han riktigt ute och cyklade, gubben! Under de följande tolv månaderna verkade det ocks¨som om hans kritiker hade
fått rätt- Nasdaq-index fördubblades återigen för att den 10 mars 2000 nå rekordet
5408.
It's not that easy to make lots of money in a business in a capitalistic
society. There are people that are looking at what you're doing every day and
trying to figure out a way to do it better, underprice you, bring out a better
product or whatever it may be. And a few
companies make it. But here in the U.S., after all of these decades and
decades and decades of wonderful economic development, we still only have about
400 companies that have hit the level that would be required of a company with
a market cap of $3 billion. And yet some companies are getting $3 billion of
market cap virtually the day they come out. You want to think about the math of
all this.
Sen gick det aningen sämre för den bejublade tekniksektorn och alla Buffetts
förutsägelser slog in (Nasdaq föll t.ex. med ung. 80 %) och
han hade inte bara undvikit att göra förlust utan kunde köpa billigt i den tre
år långa börsnedgång som följde.
Kraschen 2008: Nästa förutsägelse var att mitt under
krisen i oktober 2008 svära i kyrkan rejält genom att säga i sin nu klassiska essä ”Buy American. I am” i NY Times
att nu var rätt tidpunkt att köpa amerikanska aktier
för även om han inte kunde veta om de skulle falla ytterligare så var stora,
välskötta företag nu värderade långt under deras potential och deras vinster
och aktiekurs skulle garanterat återhämta sig med tiden.

Kritiken blev förstås massiv och under en stor del av året
som följde fortsatte börsen att falla tills…. den kom tillbaka och sedan har
den, men undantag för raset 2011, bara fortsatt att stiga till fantastiska
nivåer. Ironiskt nog har förstås Buffett kritiserats av alla och envar vid de
tillfällen under denna uppgång som hans egen aktie inte har följt med i
uppgången.
Senaste exemplet på Warren Buffetts fantastiska förmåga
att gå emot marknadens enfald var hans kritik mot guldet i februari 2012 i sin
essä ”Why stocks beat gold and bonds” där han jämförde vilket värde guld skapar (inget) jämfört med företag (enormt). Kritiken kom med besked i vanlig ordning (1, 2, 3) då det slutligen var uppenbart för alla som ”investerat” i
guldet som stigit över 1900 dollar per uns och skulle stiga långt högre trodde
man, att gamle Warren verkligen förlorat förståndet.
Ganska tyst blev det inom något år alltmedan guldbubblan fick pyspunkt och föll under 1200 dollar.
Men vad är det då som gjort att han kunnat gå emot strömmen så framgångsrikt? Jo, att han inser hur företagande fungerar och inte fungerar. Man kunde ju hoppas, om inte annat så för deras egen skull, att några av alla dessa som köper förhoppningsbolag ända in i kaklet kunde ta tills sig de enkla faktum som Buffett predikar- förändring och ny teknik gynnar bara ett litet, litet fåtal företag. De företag som inte har vallgravar runt sig blir de stora förlorarna när ny teknik raserar deras sandslott.
Dessutom är det en gång för alla så att ingenting är värt ett öre mer än de framtida kassaflöden det kommer att generera.
torsdag 19 juni 2014
Apples tysta investeringar
Apples framtid känns väldigt ljus idag. Deras enorma mjukvarusatsningar som, liksom förra höstens A7-processor, vare sig marknaden eller externa experter har förstått vidden och den framtida betydelsen av är enorma strategiska steg. Istället för att tävla mot Samsung/Android med pixlar, meningslösa funktioner eller hertztal har Apple gjort det man gör bäst- att internt utveckla sina system och produkter.
Det är här den otroliga överlägsenheten i att kontrollera både hård- och mjukvara ligger- man kan närsomhelst stöpa om systemen och även om det gör att tidigare iphones/ipads inte kan använda nyheterna kommer varje ny produkt som släpps att dra nytta av den utökade funktionaliteten. Google och de andra kan absolut inte göra samma sak med Android. Med den starka ökningstakten i försäljningen blir nyheten snabbt standard ändå och utvecklarna vet att de tjänar på att ställa om snabbt även om det leder till kostnader och tidsåtgång idag. Även detta är så långt från Androids budgetvärld man kan komma.
I höstas gjorde man mycket överraskande om iOS till 64-bitar
för alla nya iphone och ipad. För att åstadkomma detta med Android måste den
skrivas om i grunden, dvs ingenting som Samsung kan göra hur mycket man än
påstod att det skulle komma med Galaxy S5.
Open GL är standard för spelmotorer idag men tydligen
väldigt resurskrävande. Apple har precis tagit fram Metal i samarbete med
spelutvecklarna vilken är väldigt mycket lättare och ger tiofalt bättre
resultat vilket demonstrerades väldigt övertygande på WWDC av Epic Games i sin "zen garden" där t.ex. 3500 ”individuella”
fjärilar släpptes lösa. Inom kort kommer alltså spel att finnas för iOS som
Android inte ens är i närheten av. Möjligheterna för en framtida Apple TV med tredjepartsappar
(framförallt spel) känns väldigt lovande.
Iphones försäljning har utan tvekan hållits tillbaka av att en
del av marknaden tydligt gått mot större skärmar, det har även Apple insett
enligt läckta memos. Man har dock hållit tillbaka med hänvisning till att man
inte har varit nöjd med kvaliten på de större skärmar som finns på marknaden.
Samsung och andra har också fått mycket kritik för kvaliten på sina
jätteskärmar. Nu tyder dock allt på att iPhone 6 kommer att ha en 4,7 tumsskärm
(upp från fyra tum) och rykten går om en ännu större skärm längre fram på en
annan modell. Detta kommer med all sannolikhet ensamt att gynna försäljningen
kraftigt i vinter och under nästa år. Övriga nyheter och den nya designen blir
grädde på moset.
Bara att luta sig tillbaka här också med andra ord. Jag
kommer dock att fortsätta att minska mitt mycket stora innehav ned mot i första
hand 1000 aktier men troligen ännu lägre om aktien skulle fortsätta att stiga
kraftigt. Kanske 500 aktier vore idealiskt att sitta på långsiktigt om Apple
stiger 30-40 % till det närmaste året, men det är det förstås omöjligt att sia om eftersom Apple-aktien lever sitt eget lilla liv.
Swedbank i byrålådan
Swedbank fick förra veckan äntligen godkänt avFinansinspektionen att använda sin avancerade interna riskkvalificeringsmetod för företagsutlåning. De andra storbankerna har tidigare fått samma godkännande varför jämförelsen av deras respektive kapitalisering nu blir rättvis. Swedbank, som ju redan var bäst i klassen, får nu en kraftig uppräkning av sina siffror- räknat på senaste rapporten ökar kärnprimärkapitalrelationen med 3,4 procentenheter till ofattbara 21,7 %.
Det är många siffror i luften vad gäller vilka krav våra övernitiska myndigheter vill lägga på svenska banker, men detta är ung. dubbelt mot kraven på europeiska banker och klart över alla diskussioner (senaste bud är ett snittkrav på 16,4 %, vilket alltså är mer än fem procentenheter lägre) om vad som kommer att krävas av svenska banker.
Sannolikheten för höjd utdelning, kanske framförallt en extrautdelning eftersom man ju inte gärna kan höja till över 75 % av vinsten för ordinarie utdelning, och återköp är alltså efter detta besked ännu mycket högre.
Swedbank känns alltså också som att man bara kan luta sig
tillbaka och låta naturen ha sin gång. God lönsamhet, inga äventyrligheter
planeras och överföringar till aktieägarna kommer att leda till både höjd
aktiekurs och bibehållen eller t.o.m. höjd direktavkastning.
What’s not to
like?

H&M är bäst
Ett antal hett efterlängtade bitar har fallit på plats senaste tiden för mina större placeringar. Det gör att det känns som om jag nu kan sätta mig i baksätet vad gäller i vilket fall H&M, Swedbank och Apple, vilka utgör 60-70 % av min portfölj idag. Bitarna har som sagt fallit på plats och det känns som det bästa man kan göra är att inte göra någonting och låta naturen ha sin gång.
H&M har i flera år, ganska precis sedan jag köpte 2010, hållits tillbaka av stora kostnader
för först det nya IT-systemet, sedan den mycket dyra investeringen i webbutikerna
och allmänt av höga bomullspriser. Under tiden har man kraftigt ökat sitt
butiksantal från runt 2000 till nu nästen 3500, men vinsten har stått relativt
stilla även om omsättningen förstås har ökat sedan jag köpte första gången. Jag har hela tiden väntat på att man
ska ta sig igenom detta och sedan kunna skörda frukterna både i form av höjd
omsättning och vinst.
 |
| H&M:s nya flagship i Melbourne. Ganska långt till Kappahl... |
De senaste rapporterna tyder på att vi kommit dit nu-
omsättningen ökar kraftigt och vinsten ökar ännu mer, precis de förhållanden
man vill se. Med en kraftig expansion med tyngdpunkt på Kina (fortfarande 10% mindre
omsättning än Sverige) och USA men även nya marknader som lilla Indien och
fortsatt utrullning av webbutikerna till nya länder liksom utbyggnad av
konceptbutikerna samt, inte minst, de nya sortimentsbreddningarna mot sport och
skor kommer vi att med hög sannolikhet få se en fördubbling av H&M inom
några år. Tror man inte på det så förstår man inte H&M, Sveriges i särklass
bästa företag.
Man kan dock inte bli annat än förvånad över attityden till H&M hos många i Sverige- visserligen vet alla aktieintresserade att H&M är ett bra företag men eftersom nyrikedom är en folksjuka i Sverige av idag är det viktigt för många att markera avstånd och tala om H&M som om det vore Liedl. H&M är ett glödhett märke i "utlandet". Glödhett! Det står för mode, glamour och prisvärdhet och med varje flagship store som öppnas på dyraste gatan i staden växer dess image av "affordable luxury" hos de sju miljarder människor som inte bor i Sverige.
Jag kommer alltså att sitta still i båten, glad att jag kunde öka med 10 % vid "raset" i våras och med all sanolikhet ha minst lika många aktier om tio år. Då kommer H&M att ha långt över 10 000 butiker och sälja flera gånger mer än idag. Många skulle idag vara skeptiska om man sa det till dem men det är så det kommer att bli.
tisdag 3 juni 2014
It's déjà vu all over again...
Likheterna var slående mellan Apples WWDC igår och anno
2011. Extremt tunga och betydelsefulla satsningar på mjukvara, utvecklarna och
olika tjänster båda gångerna. Satsningar som 2011 kretsade mycket runt iCloud
och alla dess olika delar (lagring, synkronisering, iMessage osv) och i år på
extrem synkronisering och sammanflätning av Apples olika enheter (ring från din
Mac, alla enheter känner av varandras närhet, hoppa fritt emellan dem och
liknande).

Vad som förmodligen blir ännu viktigare på sikt var det nya
programmeringsspråket Swift som blev väldigt väl mottaget av utvecklarna i publiken, smartare
CPU-användning och framförallt den nya möjligheten för appar att kommunicera
med varandra och dessutom använda Apples hård- och mjukvara på ett helt nytt
sätt som t.ex. fingeravtrycksigenkänningen.
Med HealthKit, HomeKit och CloudKit har grunden utan tvekan
lagts för Apple som hub för andra företag för betalning (via TouchID), hälsa
och hemautomation liksom för egna initiativ inom dessa områden. Detta är
potentiellt extremt lönsamt inte bara för att det ligger så perfekt i tiden
utan även för att Apple i princip kontrollerar det övre prissegmentet och
därmed den välbeställda delen av marknaden, dvs den som man kan tjäna pengar på,
för Apple naturligtvis men också licensierade företag.
Möjligheterna att ha relevant (!) information om sin hälsa,
data osv direkt tillgänglig liksom kvalificerad (som Mayo-kliniken och Nike)
tolkning av hälso- och träningsinformation har potential att förändra vårt
förhållande till sjukvård och olika fysiska coacher. Möjligheterna är oändliga
om de tas tillvara dels av Apples wearable(s) och apputvecklare. Disruption
ahead?

Mjukvara styr idag allt mer av samhällets funktioner men det
är inte det som räknas på marknaden, som vill ha hårdvara, grejer som syns. När
jag läste om allt som presenterats 2011 trodde jag att marknaden skulle ta emot
det med öppna armar. Så blev inte fallet och aktien föll 20-30 % ned mot 320 månaderna
efteråt eftersom alla var så besvikna på att det inte presenterats någon ny
iPhone eller annan ”nyhet” värd namnet.
De nyheter som presenterades igår är oerhört mycket
viktigare än de uppmärksammade utseendeförändringarna i iOS förra året som så
många, inte minst analytiker, hänger upp
sig på. Vi får se hur kursreaktionen blir i år, den föll inte så mycket som den
brukar vid Apple presentationer så marknaden tycks i alla fall ha lärt sig
någonting av historien. ”Internet of things” och hälsa är väldigt hypat idag och
kan utan tvekan påverka kursen för Apple som för ovanlighetens skull är
populärt på marknaden idag (analytikerna verkar i vilket fall förstå betydelsen
liksom vissa teknikföretagsledare).
Det går inte att överskatta hur betydelsefullt iCloud har
varit de senaste tre åren för att locka och behålla Apple-kunder. På samma sätt
kommer den ökade integrationen av iOS i människors liv att bli allt viktigare i
framtiden och generera enorma kassaflöden.
 |
| Värdefull innovation? |
Apple leder utvecklingen och alla andra följer dem. Antingen
förstår man detta eller så misstar man diverse illa fungerande och dåligt
integrerade produkter och tjänster som andra företag lanserar varje vecka för
innovation. Apple smider medan järnet är varmt, väntar tills produkten är 100 % färdig innan man lanserar den så både hård- och mjukvara fungerar nästintill perfekt från start och skapar enorma habegär från kunderna. Detta får resten av världen förhålla sig till.
Det är det som är unikt med Apple.
tisdag 27 maj 2014
Cykliska Apple
Apple är ett annorlunda företag, utan tvekan. Det lyckas med sådant som ingen (!) annan lyckas med och därför vet varken analytiker eller marknaden vad de ska tro om Apple. Det är det ultimata undantaget från regeln att ju fler som äger en aktie och ju fler som följer företagets göranden och låtanden, desto mer korrekt ska företaget värderas.
Apple var så ofattbart framgångsrikt i så många år med en vinstökningstakt på mellan 50 och 100 % per år. Detta gjorde att marknaden tvekade att värdera upp företaget och PE sjönk stadigt i takt med framgångarna. Visst steg kursen också, men bara med en liten del av detta varför värderingen sjönk från PE 40 till under 10 för ett år sedan (ex cash bara runt 5-6 för det mesta, sett till kassaflödet var det helt bisarra siffror). Då hade vinstökningen visserligen avstannat (för tillfället) men marknaden hade sådana problem att tro att någon var ens i närheten så bra som Apple helt uppenbart är att man helt enkelt värderade det som om det skulle utplånas inom några år.

Apple har förvisso också stigit snabbt vissa perioder och kursens rörelse liknar ett cykliskt företags. Vid misstro mot framförallt iPhone (typ pga smått bisarr övertro på Samsungs möjligheter att konkurrera eller att ryktena surrar om att den säljer dåligt, har produktionsproblem, sålde slut för snabbt eller långsamt) så faller aktien och analytikerna sänker sina rekommendationer och allt blir ett självspelande piano.
När Apple, vilket utan tvekan är fallet just nu, kommer upp i momentum går det alltid mycket snabbare än någon verkar tro vara möjligt. Pianot börjar spela av sig självt igen. Det har alltid varit min tro både att Apple kommer att slå nya, förmodligen oslagbara vinstrekord tack vare sin enorma kapacitet att producera produkter och lansera tjänster som slår undan alla konkurrenter på marknad efter marknad, samt att när marknaden till sist förstår detta så kommer företaget att inte bara värderas upp till en rimlig nivå, utan långt däröver, precis som andra mycket mindre företag som tros ha obegränsad potential.
Just nu ser det mycket bra ut för AAPL-aktien, dels tack vare det irrationella (spliten) men framförallt eftersom det verkar mycket troligt, inte minst pga FT-artikeln igår (bakom paywall) som tyder på en medveten "läcka", som om Apple kommer att satsa stort på "hemmet" med styrning av smarta apparater, egna men också framförallt andras. Apple brukar ju traditionellt säga rakt ut om det "bara" är frågan om OS-uppdateringar på WWDC men nu säger de istället att de har "exciting announcements" att dela med sig av på WWDC på måndag, vilket ju känns som ett idealiskt tillfälle eftersom denna satsning troligen är enormt beroende av utvecklarnas intresse för att lyckas.

Det är förmodligen bra att dra sig lite tillminnes alla tekniker som Apple köpt på sig de senaste åren- liquid metal, som man hittills bara använt till en lilla pinne som man tar ut SIM-kortet med (kolla själv studsen när man släpper den på något hårt), safirglas, "haptisk" energi på skärmar som gör att man "känner" det som visas osv. Detta kommer säkerligen att komma in i deras nuvarande produkter i takt med att produktionen och kostnaden tillåtet, men även i deras nya produkter.
Om historien har lärt oss någonting så kommer Apple att slå ut konkurrensens lönsamhet och ta alla pengarna i det nya segment de går in på. Allt handlar alltså egentligen om hur stort detta ganska testade segment är. Kanske kommer styrning av hemmet, vilket man talat om så länge jag kan minnas dvs 70-talet i vilket fall, att bli jättelikt, det känns i vilket fall troligt. Det behövs bara att Apple satsar så följer massorna, både företagen och konsumenterna.
I alla fall om det blir som det brukar.
fredag 23 maj 2014
Extremisten Anders Borg
Anders Borg är bra tycker väldigt många svenskar. Även hos
oppositionen finns det massor av väljare som beundrar rikshushållaren som nu
snart hållit i slantarna i åtta år. Den främsta anledningen till detta är
förstås att svenskar i allmänhet (många undantag finns dessvärre) uppskattar ”ordning
och reda i statens finanser”. Detta uttryck myntades av Gunnar Sträng, den
obildade hycklare som var finansminister i 1955-76 och ansvarade för vad som
troligen är historiens största skattehöjningar i fredstid i något land,
demokratiskt eller inte, samtidigt som han själv såg till att slippa skatten
genom att köpa ett högbelånat hus i Gamla Stan som i hans egenhändigt utformade
skattesystem gav fantastiska avdrag. Skattehöjningar som finansierade riktade
insatser till intressanta väljargrupper (s.k. reformer) blev ledstjärnan och
det funkade både på 60-talet och på 80-talet tills allting rasade samman med
dunder och brak och Socialdemokraterna förlorade makten 1976, vilket Marita
Ulvskog har kallat ”en statskupp”, och 1991.

Ordning och reda ska det alltså vara och påståendet om att
de borgerliga partierna var oförmögna att hålla just denna ordning var det som
gjorde att S kunde behålla makten, även borgerligt sinnade väljare vågade inte
rösta borgerligt av rädsla för vad som skulle kunna hända och eftersom de
borgerliga bara lyckades få makten när landet var i djupaste kris, förorsakad
av just Socialdemokraternas vansinniga överbudspolitik, sågs de som ansvariga
för arbetslöshetsökningarna och budgetunderkotten. Vi svalde sedan nådigt på
Göran Perssons otroliga historia om att regeringen Bildt var ansvarig för
90-talskrisen som slog till med kraft några månader efter att han tillträtt
efter nio år av socialdemokratiskt styre.
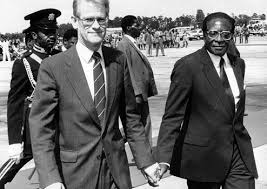 |
| Carlsson och Mugabe |
 |
| Den nya herrgården, 500 m från hans gamla. |
Borg blev finansminister och man satte igång och sålde ut
statliga företag och började (ve och fasa) kräva av bidragstagare att de skulle
uppfylla kraven för att få bidrag och började kraftigt gynna inkomster
genererade genom arbete. Missnöjet var massivt hos den del av befolkningen som
vant sig vid att se på arbete som en frivillig syssla och ansåg sig ha sätt att
försörjas av andra när lusten att gå till jobbet inte ville infinna sig.
Missnöjet blev massivt och Alliansen låg snart 20 procentenheter under
oppositionen.
Krisen dröjde denna gång ett par år efter Alliansens
makttillträde och den var inte på något sätt skapad i vårt land. Den blev också både Alliansens och Anders
Borgs räddning- hans aspergerska fokus på att hålla ordning på statsfinanserna
gillades starkt av väljarna som dagligen kunde se hur illa det gick för nästan
alla andra länder utom Sverige. Alliansen blev i folks ögon den seriösa
spelaren som lätt slog in bollarna i det öppna mål som Mona Sahlins brokiga
skara innehållande bl.a. en uttalad kommunist (Ohly) och den vanliga utvecklingsfientliga
hop som utgör Miljöpartiets hårda kärna och vann valet 2010 med bred marginal.

Jag tror att det är i det faktum att ansvarstagande varit så
avgörande för Anders Borgs och Alliansens framgångar som gjort att det har satt
sig så hårt på hans hjärna. Överkottsmålet för statsfinanserna som
lades fram för länge sedan för att stärka statens finanser som sargats hårt på
90-talet har blivit ett mantra för honom. Som hugget i sten. Trots att det är
ett vansinnigt mål som inte fungerar eftersom det på sikt leder till ett
förstatligande av landet och i vilket fall absolut inte behövs idag. Ingen som
inte stöder överskottsmålet är seriös i Anders Borgs värld, varför
Socialdemokraterna idag stället upp helhjärtat på detta och närmast vill bjuda
över honom i fiskalt ansvarstagande.
Ingen verkar alls lyssna på alla dem som varnar för en
alltför hårt driven snålhet med statsfinanserna eftersom det kan hämma
utvecklingen i landet. Rent parodiskt blir hans löfte om att ”alla reformer ska
finansieras krona för krona” när vi ska svara på dt ryska krigshotet i vår
närhet med att finansiera en uppbyggnad av vårt av just Anders Borg svårt
eftersatta svenska försvar genom att man hoppas på överskott från trafikböter. HALLÅ?!
Att gå hårt åt svenska banker är också något som Borg har upptäckt
ger honom cred som ansvarstagande (1, 2, 3). Inte heller här lyckas han bromsa i tid-
Svenska banker som klarade sig mycket väl under kreditkrisen jämfört med sina
europeiska konkurrenter ska ha ungefär 50 % högre kapitalkrav jämfört med
EU-kollegerna och inte en vecka går längre utan att Borg går ut i medierna och
talar om att bankerna ska ”hindras dela ut” till sina ägare, dvs de som stödde sina
banker med rejäla kapitaltillskott när de behövde hjälp 2009 av staten fick svenska
banker inte ett öre tvärtom tog staten runt 20 miljarder i betalt av dem för
att man garanterade deras finansiering vilket inte kostade skattebetalarna ett
öre. En gång i halvåret kommer det nya, allt större krav på kapitalisering, nu som sagt skyhögt över omvärlden. Samtidigt ger hans ständiga turer i medierna att bilden sprids att det
banker sysslar med är väldigt farligt, istället för absolut nödvändigt, för
samhället och överhuvudtaget ganska omoraliskt.
Inte ens igår när
chefen för Riksgälden kritiserade dessa nya pålagor för att de hämmar
tillväxten och överhuvudtaget gått för långt vill Anders Borg lyssna, nejdå han
vill bara ”avvakta några månader” för att sedan presentera nya krav på
bankerna. Han beklagar att man på en fri marknad inte kan stoppa ”bonusar och
utdelningar” men man ska försvåra för bankerna så mycket det går.
Att svenska banker är de mest stabila och välskötta i hela
EU spelar liksom ingen roll, inte heller att de uppenbarligen lärt sig av sina
misstag när man expanderade för snabbt utomlands och gjorde kreditförluster. I
Anders Borgs egen lilla värld kan man inte gå för långt, det finns helt enkelt
inte, utan ju mer desto bättre gäller. Ända in i kaklet.


Saken är inte den att Anders Borg är bra, han är en
egensinnig person som uppenbarligen inte kan lyssna på andra och får sin glans av att alternativet, den långa rad av helt
hopplösa finansministrar som avslutades av Bosse Ringholm och Per Nuder,
vilkas enda kvalifikation var att de gjorde som Göran Persson sade åt dem.
Anders Borg skiner tack vare att Socialdemokraterna aldrig lyckats med sina
finansministrar, den ende som kom i närheten av att börja föra en självständig
politik var Kjell-Olof Feldt och han tvingades snabbt bort så fort han slutat
med finansmarknadsskatter och annat tok.
Sanningen är helt enkelt att alla alternativ till Anders Borg är så väldigt
mycket sämre.

torsdag 8 maj 2014
Lögn, förbannad lögn och Riksbanken
Riksbankens släppte igår sin ”Ekonomisk kommentar: Hur skuldsatta är de svenska hushållen?”. Den puffades sedan hårt av den oefterhärmliga Cecilia Skingsley som med en min som om hon redogjorde för en svår olycka berättade att situationen är ”mycket allvarlig”, ”värre än jag hade trott” och att ”ytterligare åtgärder behövs”. Detta fördes sedan vidare av lata ”journalister” tills ingen hade missat det. Alla, även mycket begåvade ekonomijournalister tävlade i att uttrycka sin bestörtning över de hemska skulder som vi svenskar, eller i vilket fall den halva som överhuvudtaget har lån, har haft mage att samla på oss för att köpa tak över huvudet. Alla repeterade lydigt Riksbankens mantra om procentsatser som få förstår och att denna nivå på skulderna är en överraskning minsann.
Visst finns det ett och annat att säga om att Riksbanken använder skattepengar till en kraftigt vinklad studie vars uppgift så uppenbart är att få oss att tro att det har varit rimligt beteende från direktionsmajoriteten (minoriteten ska lämnas helt utan skuld här) att istället för att hålla ordning på inflationen, vilket är vad de får betalt för och vilket de totalt har misslyckats med, tvingas fokusera på de bolån som här beskrivs som ett jätteproblem, men jag ska istället kommentera den bedrövliga propagandaskriften.
 |
| Svenskarnas värsta fiende |
När Finansinspektionen, som har ansvaret för denna fråga, tittade (del 1, del 2) på detta nyligen
konstaterade man att uppgången i skuldkvoten är lätt att förklara med uppgången i ekonomin mm samt att de riktigt stora lånen har personer som har mycket höga
inkomster samt stora fasta och finansiella tillgångar medan den stora delen av
Sveriges befolkning har små lån eller inga alls. Man bedömde alltså att både de
med mycket stora lån och de andra hade goda möjligheter att klara sina räntor
även om de skulle få problem i livet, t.ex. arbetslöshet. Man tittade alltså på
kostnaderna för låntagarna och deras förmåga att klara dessa kostnader. Rimligt
och vettigt på alla sätt, men absolut inte den bild som Riksbanken vill förmedla.
Vad göra om man ändå vill förmedla bilden av att bolånen är
farliga och Riksbanksdirektionen har gjort rätt som tjurskalligt ensidigt ägnat sig åt denna fråga istället för sitt egentliga uppdrag och detta till priset av en inflation som idag är negativ
istället för på målnivån (2 %) eftersom man har hållit räntan alldeles för hög? Jo, man tar till knepet att lägga fokus på hur stora
lån vi svenskar har i förhållande till vår årliga disponibla inkomst (dvs
skuldkvoten). Detta är idealiskt för den som vill måla upp bilden av allt högre
och farligare bolån eftersom vi i takt med en växande ekonomi och kraftigt
fallande räntor de senaste decennierna har betalat och lånat mer än tidigare
decennier.
Dessvärre säger det INGENTING om kostnaden i förhållande
till tillgångar och inkomster och därmed inte någonting om huruvida folk kommer
att klara att betala om de får problem, dvs det frågan gäller. Man får istället
ett diagram som visar på kraftigt stigande ”skuldsättning”, vilket man lömskt
dessutom förstärker genom att ta till det gamla reklamtricket och börjar
y-axeln på 50, vilket gör att ökningen ser mycket större ut än den är.

Snittet är alltså 174 % berättar Riksbanken, vilket ger lån på 417 000 kr i snitt (vid en inkomst efter skatt på 240 000 kr), men siffran dras ned av dem som bor i hyresrätt eller hemma hos föräldrar, varför man, vilket är rimligt, räknar om den till att bara omfatta dem som har huslån. Genomsnittlig skuld för dessa personer är 587 000 kr. För hushåll är snittskulden 1 177 000 kr (sammanlagd disp. ink. är här 422 000 kr och medianskulden bara 846 000 men medel dras förstås upp av dem med riktigt stora lån).
Någon som tror att det skulle ge stora rubriker att säga att
ett svenskt normalhushåll med bolån i snitt har hela 1 177 000 kr i skuld? Den samlade reaktionen skulle
nog snarare vara ”inte mer?”. Vad gör då Riksbanken för att ändå få ut "rätt" budskap? De trumpetar ut att skuldkvoten
är 296 % minsann! I Stockholm hela 420 %! Inte nog med det. De meddelar också
att deras smarta nya undersökning visar på saker vi inte visste förut då vi
bara haft siffran 174 % att gå på.
Dessutom drar man till med "upptäckten" att de med låga inkomster har den högsta andelen lån i förhållande till inkomsten. Minsann! Det betyder alltså att ett höginkomsttagarfamilj i Bromma har högre inkomst i förhållande till sitt lån än en arbetarfamilj i villa utanför Luleå där hon jobbar deltid? Vilken överraskning! Kan det tänkas att Luleå-parets två bilar (en kombi och en liten) tillsammans kostat mer i förhållande till deras lön än Bromma-parets (en SUV och en liten)? Naturligtvis är det så i de flesta fall att den med låg inkomst måste lägga en större del därav på dyra, helt nödvändiga saker som bostad, bil, TV osv än den som tjänar massor av pengar. Alltsammans är ren och skär propaganda som få, absolut inte våra kära journaliser, ser igenom.
Dessutom drar man till med "upptäckten" att de med låga inkomster har den högsta andelen lån i förhållande till inkomsten. Minsann! Det betyder alltså att ett höginkomsttagarfamilj i Bromma har högre inkomst i förhållande till sitt lån än en arbetarfamilj i villa utanför Luleå där hon jobbar deltid? Vilken överraskning! Kan det tänkas att Luleå-parets två bilar (en kombi och en liten) tillsammans kostat mer i förhållande till deras lön än Bromma-parets (en SUV och en liten)? Naturligtvis är det så i de flesta fall att den med låg inkomst måste lägga en större del därav på dyra, helt nödvändiga saker som bostad, bil, TV osv än den som tjänar massor av pengar. Alltsammans är ren och skär propaganda som få, absolut inte våra kära journaliser, ser igenom.
Man har alltså lyckats att bortse från inte bara hur mycket lånen kostar, hur stor del det är av hushållens inkomster samt hur stora marginaler i form av sparande och värde i bostaden som hushållen har! Resultatet säger då ABSOLUT INGENTING om hur stor skuldbördan är för svenskar idag.
Ett exempel:
När mitt hus byggdes i slutet av 80-talet var skuldkvoten
som sagt runt 130 %. Man kan alltså förledas att tro att skuldbördan var lägre
än dagens 174 % eftersom man fick betala ränta på ett lån som var lägre i förhållande
till ens inkomst jämfört med idag. Det lilla problemet är bara att räntan då var runt 15 % (jag
har alla papper som familjen som byggde huset lämnade efter sig). Idag är
räntan ung. 2 %. Kostnaden för att t.ex. låna 100 000 kr var alltså 7,5
gånger högre eller 750 %. Nu invänder den uppmärksamme att villapriserna var
lägre då och de var de utan tvekan, men småhuspriserna har bara stigit med ung.
200 %.
Ett hus i Uppsala kommun som 1988 kostade 1000 000 kr (klart
högre än riksgenomsnittet men Uppsala är förstås dyrare) kostar idag alltså
3000 000 kr, vilket enligt SCB också är snittet i Uppsala kommun (märk väl hela
stora kommunen, centrala delar kostar förstås mycket mer, mitt hus har t.ex.
stigit klart mer tack vare läget). Räntan före ränteavdrag var då 150 000 kr
mot idag bara 60 000 kr (den verkliga kostnaden blir 30 % lägre efter
skatt). Man betalar alltså 90 000 kr mindre idag! Det blir ännu bättre.
Disponibel inkomst har från 1988 till 2014 ökat med 289 % till runt 240 000
kr per person.
I detta exempel har alltså kostnaden för att låna 100 % av
priset (man lånar förstås mindre i verkligheten) minskat med 60 % medan
inkomsten efter skatt har ökat med nästan 300 %! Men, säger någon, om vi får en ränta på 6 %
som Riksbanken anser vara normalt (se här för diskussion om vad som är normalränta)? Vad händer då? I så fall får man betala tre gånger mer än idag, dvs 180 000 kr, men
det är fortfarande bara 20 % mer än 1988 då lönerna var en tredjedel av dagens.
Lögn, förbannad lögn och statistik med andra ord. Det är motbjudande att se hur denna rena propaganda kan levereras av en statlig myndighet och än mer tragiskt att se hur så många journalister sväljer betet.
Prenumerera på:
Inlägg (Atom)