Visar inlägg med etikett LeoVegas. Visa alla inlägg

torsdag 17 maj 2018

Marknaden och spelbolagen


Jag har sedan länge tron att i takt med att spelmarknaden regleras och de svenska spelrelaterade bolagen blir allt större så kommer denna bransch att bli alltmer accepterad som en av de viktiga svenska näringsgrenarna. Alla pilar pekar i varje fall ditåt och man märker att analytiker får upp ögonen för bolagen och det blir alltmer sällan man hör att dessa bolag är skumma och liknande.

Precis som det en gång var självklart med monopol på telefoni, mobiltelefoni, apotek, många sorters livsmedel osv kommer detta att bli en helt normal marknad. Precis som andra lätt kontroversiella verksamheter som alkoholhaltiga drycker så kommer vissa att älska den och vissa kommer att hata den men att äga spelbolag blir inte konstigare än att äga Kopparbergs.

Även om mycket har förändrats de senaste åren är dock aktiemarknaden ännu relativt okunnig om vad som påverkar dessa bolag vilket blir nästan plågsamt tydligt när det kommer diverse nyheter, inte minst när de kommer från utlandet. Att den norska oppositionen ville se nya åtgärder mot utländska spelbolag gjorde att alla svenska bolag föll med minst 5 % häromveckan. Att det hela efter en rudimentär koll av ursprunget till de överilade rubriker som DI och nyhetstjänsterna satte visade att det inte alls var frågan om något utestängande eller att de flesta bolag hade ingen eller mycket liten exponering mot Norge hindrade inte aktierna att falla som stenar.

När det enormt viktiga domslutet i USA i måndags på sikt öppnade upp den gigantiska USA-marknaden för utländska bolag då USA i princip saknar knowhow i branschen så blev det mest en gäspning för de svenska bolagen förutom Catena Media som även den svenska marknaden insåg kommer att tjäna massor på detta.


När det sedan idag meddelades att brittiska spelautomater ute på lokal skulle gå från en maxinsats på 100 pund till 2 pund så föll LEO med 4 % och hela branschen tog en djupdykning trots att inget svenskt bolag har någon exponering mot denna marknadsnisch. Visst talas det även om att skattebortfallet eventuellt kommer att kompenseras med höjd spelskatt men detta ligger åratal in i framtiden. 

Likaså är det ju inte precis osannolikt att denna förändring kommer att göra att spelandet flyttar online där det inte finns några gränser för insatserna vilket förstås skulle gynna svenska bolag på den brittiska marknaden.

Så här snabba risk off-beteenden är som jag ser det typiska för omogna marknader där många deltagare pga bristande kunskaper överdriver alla risker. Detta är och förblir en reglerad marknad där myndigheterna då och då kommer att gripa in mot sånt de inte tycker om och skatter och avgifter kommer att variera över tid. Inget nytt under solen. 

Det är dock också en oerhört säker marknad som växer globalt i takt med att folk får mer pengar. Av den växande totala marknaden ökar andelen onlinespel hela tiden och den del av onlinespelandet som ökar mest är livespel. Det ger väldigt säkra vinster för de starkaste och bästa bolagen över tid.

måndag 9 april 2018

Kursrörelser


Efter att ha sett AAPL dyka från hösten 2012 till sommaren 2013 från 100 dollar till 55 (omräknat till dagens aktie) borde jag väl inte bli förvånad över branta fall längre. Den gången var det på ett par svaga rapporter och en allmän oro på marknaden för att konkurrenterna hade kommit i kapp, svagare iphone-försäljning och misstro mot att Apple skulle kunna presentera ”efterföljare”, jo precis så lät det då, till iPhone vars överlevnad på sikt sågs som mycket tveksam.

Dock måste jag säga att fallet i LeoVegas är rekord för min del vad gäller svårmotiverat ras. Inte så att jag inte förstår att när en aktie har stigit så kraftigt så kan inte aktien falla en bit i korrektion i största allmänhet eller att jag inte förstår att marknaden var besviken på att man skulle skriva av sina förvärv så snabbt. Utan däremot att jag tycker att ett fall från runt 110 kr till 70 är motiverat bara om ett bolag har råkat ut för problem eller lämnat en katastrofal rapport och inte kunnat förklara att tillväxten kommer att återkomma eller liknande.

Ju längre man är på börsen desto mer lär man sig. Senaste rapporten gav i varje fall alla anledningar att tro på fortsatt mycket lönsam tillväxt även om sista raden som sagt kommer att tyngas av avskrivningarna. Dessa är ju dessutom bra då de sparar skatt åt bolaget. 

Tillväxten är enorm inte minst när man rensar för nedlagda marknader och liknande störningar i jämförelsen. Man flaggade också för något lägre marknadsföringskostnader i Q1. En annan faktor som ingen verkar fundera över är eurons stärkning mot kronan. För ett år sedan låg euron runt 9,50 kronor och nu är den på 10,30. Detta är förstås stärkande för VPA för alla bolag som redovisar i euro men handlas i kronor (alltså även t.ex. Evolution Gaming och Catena Media).

Om några veckor får vi svaret men jag blir inte förvånad om aktien kryper uppåt inför rapporten givet hur starkt Q4 och intäkterna i januari var. Aktien är på denna nivå prissatt för klart lägre tillväxt än vad som hittills varit. 


måndag 12 februari 2018

LeoVegas redo för nästa steg


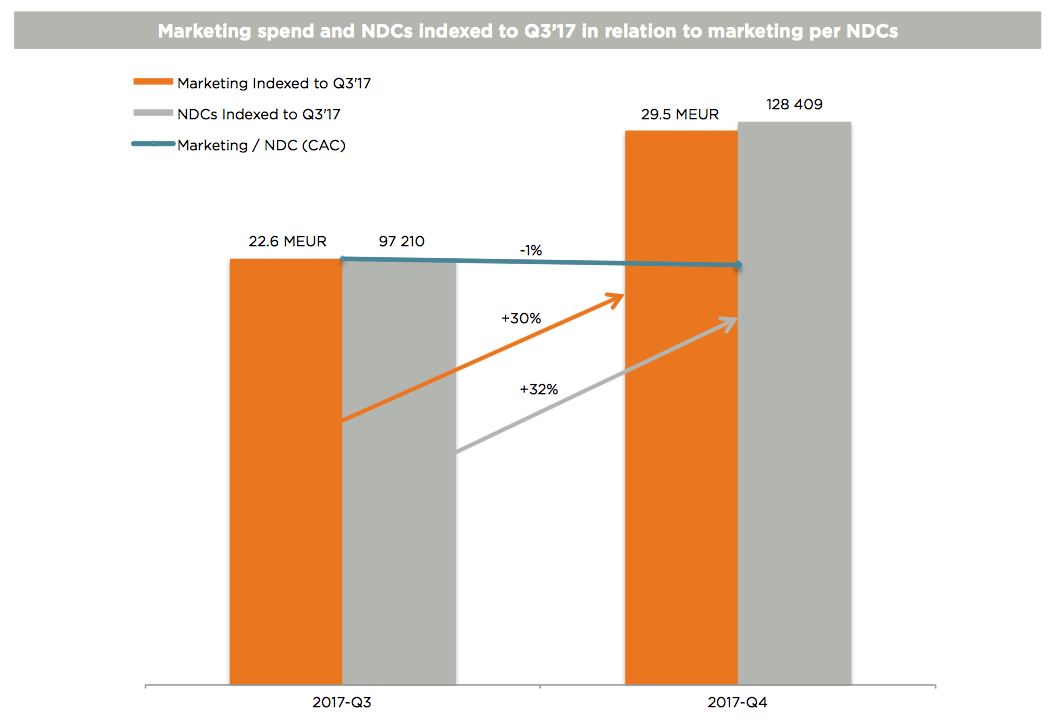
SEB höjde sin rek av LEO efter förra veckans rapport med slutsatsen ”All set for growth” och det är bara att hålla med. Även om resultatet tyngdes av nedskrivningar av Royal Panda-förvärvet och av en mycket stor satsning på marknadsföring (från 22,5 till otroliga 29, 5 MEUR) så var alla parametrar över tillväxten i pengar liksom i kunder väldigt imponerande.

Man ökade antalet deponerande kunder med 44 %, de sammanlagda deponeringarna med 62 % och intäkterna med 65 % mot föregående år. Det allra mest extrema talet i hela rapporten är dock att rensat för förvärv och för nedlagda marknader så ökade man intäkterna med 72 % i januari jämfört med året innan...


Lika övertygande är deras förmåga att konvertera reklamutlägg till kundtillströmningen. Alltså effektiviteten i marknadsföringen. Denna kan enkelt ses i nedanstående bild. Det är viktigt att förstå effekten av marknadsföringskostnaderna. Dessa ökade alltså med sju miljoner euro. Hade man snålat med detta inför julen så hade resultatet blivit kortsiktigt klart bättre men långsiktigt hade man förlorat på en lägre tillväxt.


Förvärven av Royal Panda liksom Rocket X kommer dock resultatmässigt att bli rätt neutrala i år då man har identifierat övervärden, t.ex. kunddatabasen i Royal Panda, och detta leder till nedskrivningar som äter upp den positiva delen (intäkterna). Långsiktigt är förstås förvärven med all säkerhet klart positiva även på sista raden.

Lite inom parentes men ändå väldigt talande för LEO:s förmåga att leda utvecklingen mobilt är att man också meddelade att man nu kan använda Apple Pay för överföringar och kunder med iPhone X kan använda ansiktsigenkänningen för inloggning. 

LEO är som jag sagt många gånger tidigare inte rädda för att satsa framåt även om man får offra vinst just nu. De stora investeringarna i marknadsföring ger dock mycket fint resultat med viss naturlig fördröjning. Dessa liksom de fina förvärven i UK ger redan resultat men kommer att bara bli bättre och bättre för företaget. Den som stirrar på sista raden ser inte detta liksom den som inte ser skogen för alla träd.

fredag 12 januari 2018

LEO växer snabbt


Förutom LEO:s fina organisak tillväxt på senaste kvartalet på 33 % har man som bekant börjat förvärva bolag i snabb takt. I och med dagens meddelande om ett andra större köp vuxit rejält på EBITDA-nivå. 

LEO:s justerade EBITDA var tredje kvartalet 8,4 MEUR (7,6 utan justering), enligt LEO var motsvarande för Royal Panda 3,2 MEUR och i dagens förvärvade bolag IPS låg den under fjärde kvartalet på 3,8 MEUR. Man har alltså ökat EBITDA någonstans runt 80 %. Även om dessa siffror säkert inte är helt jämförbara så kan de väl ge en uppskattning om hur mycket bolaget håller på att växait resultatmässigt tack vare förvärv.

LEO:s intäkter var samma period 55,6 MEUR, Royal Pandas 9,8 MEUR och IPS var i fjärde kvartalet 11,7 dvs en ökning på runt 40 %.


Oavsett hur man räknar så är det ett klart större LEO som håller på att sättas samman. Med tanke på hur skickligt ledningen har rattat skutan hittills när man hade betydligt sämre resurser och finansieringsmöjligheter så tror jag på alla sätt att man kommer att lyckas väldigt väl med integrationen.

Positivt för LEO i år är förstås även det stora sportåret och att man snart kommer in på Mid Cap. De kommer säkerligen till Large Cap snart nog.

fredag 5 januari 2018

Att investera istället för att jobba åt andra


Förra hösten slutade jag jobba åt andra för att ägna mig åt det som jag känner att jag är född till- att investera. Mer än ett år senare har tillräckligt med tid passerat för att se tillbaka med lite distans på livet före och efter dagen D. Detta är min berättelse.

Efter fem olika arbetsgivare under 18 år (plus många uppdrag och jobb under studierna) var det otroligt skönt att säga upp sin chef och bestämma själv över sin arbetsdag. Jag är förstås inte emot att arbeta i företag men eftersom det är oerhört svårt att byta inriktning i Sverige, i mitt fall till finansbranschen, kände jag att det enklaste var att gå sin egen väg. Även om jag var helt inställd på att jag skulle lägga min tid på att investera var förstås frestelsen alltför stor i början att ha semester. 

Semestern övergick dock av naturliga skäl till mycket pysslande och fixande hemmavid och på landet, tennisbana uppfördes (vilket var planerat sedan länge och inte krävde så mycket av mig), jag har byggt och målat om huset och fixat allt det som bara hade blivit liggande. Detta tog mycket mer tid än jag trott och ledde också dessvärre till disciplinproblem just för att det fanns så mycket tid. Jag ägnade inte mina placeringar tillräcklig omsorg under hösten 2016 utan körde på på tomgång och slösade bort en massa tid.

Det var dock ingen överraskning (tidigare inlägg) att jag skulle inse att det inte är eftersträvansvärt att bara göra vad man känner för. Det funkar bara en tid, men vi människor är skapade för att jobba och, tja... skapa. Jag tycker det känns väldigt naivt när man hör alla som har som mål att göra så lite som möjligt och verkar tro att livet blir som en enda lång semester. Det blir nog uppenbart med tiden för de allra flesta som ställer några som helst krav på sin tillvaro.


Efter jul och nyår blev det kallt och snöigt och jag började styra upp mitt investerarliv rejält. Logistiken var enkel- jag hade redan min kära iPad Pro 13¨ till vilken jag även skaffade ett kombinerat skinnskydd och tangentbord (från Apple förstås) så jag kunde skriva mer och enklare on the go. Jag gick mycket och inte sällan till Starbucks några kilometer bort och arbetade där för att få omväxling.

Jag insåg att jag suttit kvar i aktier jag hittade för länge sedan som jag idag inte såg någon jättepotential i och att jag nu hade tid att verkligen hitta nya case och inte minst tillväxtcase, vilka kräver betydligt mer arbete. Jag hittade då till iGaming, Netflix och några andra snabbväxare och skulle med tiden överge bankerna och mer eller mindre lämna Starbucks, Disney m.fl.

Mitt nya fokus gjorde att jag fastnade först för Catena Media efter att ha hört en intervju i Börspodden men sedan även för LeoVegas (se nedan) och Evolution Gaming samt senare under året Cherry.

Det blev bara mer och mer tydligt vilken skillnad det var att utan problem kunna göra långt djupare studier av bolag när jag plötsligt kunde lägga allt annat åt sidan och läsa och prata med andra investerare. Naturligtvis hade jag kunnat göra en hel del av dessa efterforskningar mm även om jag hade arbetat men absolut inte så mycket som jag gjorde. Inte minst när man tänker på att jag gjorde detta i alla bolag jag tittade närmare på. Jag hade tid att ställa frågor till VD:ar, lyssna på obskyra poddar och läsa, läsa och åter läsa.

När man är nästan alltid online kan man också kommentera och diskutera direkt efter att saker ha inträffat vilket gör att man blir mycket mer aktuell, även för andra. Detta ger förstås många nya twitterläsare och att fler tar en på allvar, även journalister som i regel håller avståndet till bloggare, men, mer viktigt, kontakt med personer man annars inte skulle träffa. För mina olika case mycket viktiga personer skulle det visa sig. I dagens onlinevärld visste jag redan innan att det fanns experter inom alla fält och bolag men att de skulle vara så många var en överraskning.

Här kommer ett exempel på hur jag i ett bolag kunde göra läxan betydligt bättre inte bara innan jag köpte utan även så att jag inte var det minsta orolig att öka på positionen allteftersom tiden gick. Som vanligt oftast när kursen dök och marknaden var mindre positiv.


När jag gick igenom iGamingbolagen fick jag upp ögonen för LEO:s kursutveckling under det knappa året som följt på deras börsintroduktion. Aktien hade så när som på en Q-dipp på hösten då det "dåliga" andra kvartalet hade presenterats mest handlats mellan 30 och 40 kr. Jag lyssnade igenom alla analytikersamtalen, rapporterna och presentationerna (förstås) och pratade med andra samt läste allt jag kunde hitta om den då pågående Spelutredningen.


Det är förstås en stor fördel att ha varit med länge och veta hur otålig marknaden är mot nya och otestade bolag för det blev snabbt uppenbart för mig att marknaden inte ännu litade på att vinsterna skulle komma. Rent logiskt och matematiskt kändes det lika uppenbart att så skulle bli fallet när man kunde bära de mycket stora marknadsföringskostnaderna med sin stadigt växande omsättning.

Jag drog även slutsatsen att spelutredningen inte, som många befarade, skulle vara emot online-casino eller komma med en hög skattesats.Detta kom förstås av minnet från tidigare avregleringar i Sverige (taxi, apotek, telefoni osv) men jag läste på om dessa och allt som skrivits om utredningen och rykten som sipprat ut. I Sverige har vi ofta gått från monopol till en väldigt liberal marknad. Att man nu när det gamla systemet inte längre fungerade skulle komma på ett nytt  genomreglerat system med larviga regler över vad vuxna människor ska få göra kändes inte sannolikt.

Jag letade reda på investerare jag litar på och kunde diskutera LEO och skaffade mig förstås konto (se inlägg) och testade användarupplevelsen (härigenom fick jag dessutom som en casinobonus ökad förståelse för EVO). Det var uppenbart att mobilt casino och sportspel var en framtidsbransch och den som är skapad från bolagets bildande att leverera just detta skulle bli en vinnare.

När sedan utredningen presenterades och jag satt och tittade live på webben (se inlägg) och kursen knappt rörde sig (37-39 kr just då) blev det uppenbart att marknaden låg efter. De flesta hade inte hängt med. De föreslagna reglerna som dessutom hade stöd från både S och M skulle bli verklighet och de var precis vad LEO kunde önska sig- fri marknad för den typ av spel de erbjuder och en rimlig skatt på 18 %. Bolaget utvecklades sedan om möjligt ännu bättre än jag trott.

LEO blev också min mest lönsamma investering i år. Långt över 100 % på nio månader för mina första köp under 40 kr men väldigt bra utveckling även för mina senare köp. Samma sak som jag här sagt om exempelfallet LEO har jag tillämpat för mina andra nya bolag i år (EVO, CTM, Cherry och Netflix och även mina mindre investeringar i Fortnox, Storytel och Hernö Gin). Hittills även i dessa fall med bra resultat. Det lönar sig som sagt att ha tid att djupddyka.


Massor av andra fördelar kommer också när man kan investera på heltid. Ju mer aktiv man är desto fler inbjudningar får man. Det blev under året massor av event och en av de roligaste var när jag och min aktiekompis Morgan Alling medverkade i Avanzas videopodd "Avanza Play". Jag har nu också gott om tid att träffa företag som när jag åkte till Hernö Gin och besökte Evolution i höstas. Jag höll några föredrag för studenter. 

Jag bildade en enskild firma och skaffade mig ett kontor i våras som jag sedan inredde på ett sätt som gör det till en för mig avkopplande plats att arbeta på (läs gamla designmöbler). Jag blev kontaktad av Tradingportalen och började skriva min fredagskrönika som publiceras varje fredag (dock inte i dag) kl. 9:00.

Det är förstås frustrerande att äta av sitt kapital med regelbundna uttag även om dessa förstås är rätt små i förhållande till kapitalet. Oron finns förstås på ett annat sätt när kapitalet är ens försörjning men det är också något man lär sig leva med och fungerar ju på samma sätt för traders.


Slutsatser

Ett drygt år är ingen lång tid men har man investerat hela sitt liv kan man se skillnader på samma sätt som jag antar att en idrottsman eller säljare inser när han genom en stor förändring har fått bättre möjligheter att lyckas. 

Detta betyder inte att jag menar att alla som är seriösa borde göra det. Det måste förstås passa en att göra det och det måste gå ihop med ens livssituation. Jag hade heller inte velat göra det för t.ex. fem-tio år sedan då jag var klart mindre erfaren.

Kontentan är som jag ser det att man blir bättre genom att ens edge, i just de fall där det är möjligt att få en edge, förbättras. Därmed, vilket ju alltid är diskussionsämnet, ökar möjligheterna att slå index. Gör man inte det ska man ju dessutom absolut inte investera på heltid. Faktum är att jag tycker alla dessa diskussioner om index blir rätt märkliga. Det är väl självklart att man kan slå ett hopkok av företag på en viss börs över tid. Jag säger inte att det är enkelt men varför är det ens en diskussion om detta?

Naturligtvis blir man bättre ju mer man går in för något, blir man inte det rensas man dessutom ut. På samma sätt som man blir sämre om man inte längre ägnar något sin uppmärksamhet. Det är ju inte konstigare än att man blir bättre på annat. Ingen skulle väl ifrågasätta att man t.ex. blir en bättre säljare om man anstränger sig mer, läser lämplig litteratur och lär av dem som kan mer?

Lägger man mer tid och har större fallenhet och disciplin än genomsnittet så lyckas man också i regel bättre än snittet. Det känns som de personer som envisas att säga att det är omöjligt eller "oerhört svårt" att slå index över tid är just de personer som aldrig själva gör det.


torsdag 28 december 2017

Året som gått (1 av 2)


Året som gått har varit mitt utan tvekan bästa i absoluta tal, i procent var dock 2009 mitt bästa (lästips!) förstås tack vare mitt stora bet på Swedbank i kölvattnet på Finanskrisen. Jag kommer här att gå igenom hur hela året gått för mig och publicerar även en krönika i morgon fredag på Tradingportalen kl. 9:00 med en genomgång av de rekar jag givit där sedan starten i maj.


Året började avvaktande för mig, jag insåg att jag suttit på flera aktier i många år. Nu när jag kan lägga mycket mer tid på investeringarna så måste jag ju rimligen lyckas bättre än tidigare då jag investerade på fritiden. Just möjligheten att inte kompromissa med tiden har gjort att jag kunnat besöka t.ex. Kopparbergs stämma, träffa Evolution Gaming och överhuvudtaget kunna gå på presentationer och event under året. Detta har varit guld värt för mig och utan tvekan bidragit mycket till årets fina utveckling.

Jag ägde vid årets början huvudsakligen Swedbank, Kopparbergs, Apple,  Starbucks och Handelsbanken. Inte de mest spännande aktierna kanske, med undantag för Apple som i vanlig ordning hade varit volatil och just då fallit brutalt ner mot 90 dollar pga att iPhone 6S inte blivit samma succé som iPhone 6.

Jag har nu helt lämnat bankerna och minskat rejält i både Kopparbergs och Starbucks som känns mindre lockande idag än de gjort tidigare. I Kopparbergs följer jag utvecklingen noga men det känns inte sannolikt att jag köper förrän aktien har fallit mer eller bolagets idag ganska trista utveckling bryts.

Det första bolag jag hittade var Catena Media, helt tack vare Börspodden som sände ett intervjuansvnitt med dåvarande VD i början av året. Jag läste på en massa om affiliatesindustrin som jag tidigare hade mycket begränsad koll på. Ganska snart insåg jag att detta var ett fantastiskt tillfälle att köpa ett bolag som låg helt rätt i tiden och visste om det. CTM har som bekant varit en volatil aktie under året och straffats av en omläggning av intäktsmodellen, en placing av en liten del av huvudägarens aktier och ett VD-byte.


Väldigt tydligt för mig var dock att efter några veckor av läsning och kontakter med VD och andra personer med kunskaper om branschen så kunde jag så uppenbart mycket mer än de allra flesta om både branschen och företaget. Även mer än många av dem som har som jobb att följa bolaget. Det var nästan skrämmande, men samtidigt intressant, att se hur fördomsfulla och illa pålästa många av de som kommenterade bolaget var. Catena själva har dessutom talat om hur svårt de haft att förklara vad de egentligen gör för marknadsaktörer som fondförvaltare. Bolaget påminner i detta hänseende lite om Apple där det är lika gigantisk skillnad i kunskapsnivå mellan de trogna aktieägarna och utomstående.

Efter ett överdrivet påstående i DI om hur farligt beroendet av Google var för bolaget citerades detta flitigt av andra. Sedan påstods i en mindre lyckad analys i höstas att bolaget var alltför skuldsatt och i sociala medier baissades aktien av mer ljusskygga personer som satt på blankningar som de inte redovisade för sina läsare. Dessa blankningar, eller för den delen de negativa analyserna, blev inte så lyckade när bolaget överhuvudtget hade ett väldigt starkt år och som väntat (av mig och andra engagerade aktieägare) visade ett fint tredje kvartal och höll en kapitalmarknadsdag som var väldigt övertygande. Jag tror att 2018 kommer att bli ett mycket lyckat år för Catena.

Strax efter Catena så fick jag på egen hand upp ögonen för LeoVegas som jag tyckte hade en märkligt låg kurs i förhållande till bolagets utveckling sedan IPO:n ett år tidigare. Det var för mig helt uppenbart att aktien snart skulle ta fart i takt med att bolagets tillväxt gav möjlighet att bära de mycket stora marknadsföringskostnaderna samt att spelutredningen gav klartecken till privata aktörer i Sverige. Så blev det också och min vinst blev väldigt fin när aktien gick från mitt första köp på 37 kr till nu runt 85 kr. Jag har ökat ganska mycket, i vanlig ordning framförallt när aktien har fallit.

Efter många diskussioner med kunniga investerare och inte minst när jag testade LEO:s tjänst hittade jag Evolution Gaming tidigt i våras och började köpa i mars. Aktien och företaget har gått som tåget och var enligt SvD årets bästa aktie på Stockholmsbörsen. Efter att ha besökt företaget i höstas är jag ännu mer övertygad av hur bra de sitter för att fortsätta växa länge till. Väldigt imponerade och troligen en aktie som kommer att fortsätta stiga nästa år. Även här gavs tillfällen till köp när aktien handlades ner på en placing. Lite som att stjäla godis från barn fast utan det dåliga samvetet.

Nästa del av min årsgenomgång kommer i morgon fredag.

onsdag 25 oktober 2017

Kommentar till LEO:s rapport och förvärv


LeoVegas visade med all tydlighet hur lönsam deras marknadsföring är. Korrelationen är mycket god mellan satsad krona och nya kunder och deponeringar. Analytikerkonferensen som just avslutats andades enorm tillförsikt och man berättade att man ytterligare kommer att öka reklamen inför den intensiva semesterperioden. 


Jag hade som jag skrev igår trott på minskad spend när sommaren var slut men så blev det inte, vilket jag som jag också nämnde igår är glad för. Den dag man drar ned på marknadskostnadernas andel av nettointäkterna så kommer vinsten att stiga rejält.


Förvärvet av Royal Panda är att döma av vad man hittills berättat en fullträff. Företaget köps relativt billigt givet den mikroskopiska kapitalkostnaden men framförallt när man ser till EBITDA-bidraget. Man betonade på analytikerkonferensen att Royal Panda har varit väldigt framgångsrika i Storbritannien och att man kommer att kunna lära sig av dem samt att förvärvet, förstås, kommer att ge många ytterligare synergier.


Om om inte detta vore nog så antydde man mer än lite att man siktar på fler förvärv varför man tagit så stor kredit samt att man i början av 2018 kommer att lista om sig till MidCap, något man skjutit på pga förvärvet. 

Extra bonus var utvecklingen hittills i oktober:


Jag är glad att jag ökade i LEO före rapport förstås och känner mig tämligen säker på att estimaten kommer att höjas och aktien fortsätta uppåt på dessa nyheter. Nästa år är det dessutom Fotbolls-VM och Vinter-OS...

tisdag 24 oktober 2017

Inför LeoVegas rapport


LEO rapporterar på onsdag och jag tror på en stabil uppvisning. Som vanligt är det framförallt tillväxten och marknadsföringskostnaderna som avgör resultatet. 

Omsättningen/tillväxten får vi i vanlig ordning en uppfattning om genom att titta på första månadens omsättning i kommande kvartal i den förra rapporten. För juli var den 18,3 MEUR vilket skulle ge 55 miljoner om vi bara multiplicerar. Historiskt har ”första månaden gånger tre” givit några procent för lågt resultat mot utfallet, och analytikernas estimat om 56 miljoner  känns som att man har räknat med ett visst påslag. Jag tror själv man hamnar ungefär där.

Långt mer avgörande än den exakta omsättningen blir troligen om man likt i fjol kört hårt med reklamen på våren inför semestertiderna och sedan drar ned på den under hösten. Rent anekdotiskt har jag själv sett långt mindre reklam för LeoVegas nu i höst än i våras då de hade pelare över hela stan. Då målet är en EBITDA-marginal om (runt) 15 % för nästa år och man legat bara å dryga 12 hittills i år medan man uppnådde 15 % i fjol tack vare lägre marknadsföringskostnader på hösten så kanske detta också talar för det.


När jag räknar igenom de olika posterna och utgår från 56 miljoner i intäkter (konsensus) samt går på samma marknadskostnader som i Q2 samt rimliga påslag för ökade personalkostnader, spelskatter och övriga kostnader så blir jag lite fundersam hur analytikerna har räknat. Om man når 56 miljoner i nettointäkter så bör man rimligen slå konsensus vad gäller EBITDA (7,6), EBIT (6,9) och VPA (0,6) om man inte ska använda både hängslen och livrem.

Jag tror alltså att LEO levererar in line på översta raden men sedan slår förväntningarna med EBITDA över åtta miljoner och VPA på i alla fall 0,8 euro. Skulle man ha sänkt marknadsföringskostnaderna detta kvartal så skulle man slå även fjolårets fina siffror som alltså blev så höga av låga reklamkostnader.

I morgon kl. 8 vet vi svaret. Observera att jag tycker det är bra om LEO sänker sitt resultat kortsiktigt om detta är opportunt för att bygga på kundbasen. Utan tvekan satsar man idag inför nästa år som innehåller betydligt fler stora sportevenemang. Jag har ökat mitt innehav i veckan då jag tycker kursen känns svag givet förutsättningarna.

onsdag 16 augusti 2017

LEO:s rapport


Ett par saker stack ut från LeoVegas fina rapport (med vinst som låg 31 % över konsensus) och kanske framförallt från presentationen och frågestunden efteråt. Samtliga är tror jag väldigt betydelsefulla för företagets framtid:

Företaget kan nu bära riktigt stora marknadsföringskostnader tack vare de höga intäkterna. När man ökade till 18,7 MEUR i Q2 2016 var detta drygt 60 % av intäkterna och förorsakade en EBITDA-förlust på nästan 2,5 MEUR. Under Q2 i år satsade man 20,8 MEUR på  reklam men det motsvarar nu "bara" 42 % av intäkterna och EBITDA landade trots den elvaprocentiga höjningen mot året innan på över 6,2 MEUR.

Den nystartade verksamheten i Danmark, nu också med sport, går som tåget med 3 % av intäkterna i Q1, 6 % i Q2 och enligt vad som meddelades på konferensen hela 9 % i juli.

Även om nykundsintaget inte är vad det var för ett år sedan så stannar kunderna uppenbarligen kvar och, långt viktigare, de deponerar och spelar väldigt mycket:


Eftersom tillväxten tack vare den mycket stora marknadsföringssatsningen i Q2 2016 resulterade i ett hopp i intäkterna för Q3 så blir förstås jämförelsetalet för nästa kvartal svårt. Därför var det glädjande att man i juli i år hade en tillväxt på 42 %. Detta säger en hel del om styrkan i tillväxten och även om man meddelade att man kommer att stänga Australien under Q3 så kommer detta liksom som sagt marknadsföringskostnaderna att kunna bäras utan problem framöver.

Det ser alltså på alla sätt ut som om LEO kommer att klara sina mycket ambitiösa mål för 2018 om 300 MEUR i spelöverskott och en EBITDA-marginal om 15 % (12,6 % idag). 

Som aktieägare är det bara att åka med.


tisdag 15 augusti 2017

Inför LEO:s rapport


LeoVegas som ju är ett av mina tyngsta innehav rapporterar i morgon kl. 8. Mitt case för att äga dem är egentligen samma som Catena Media och Evolution Gaming. Vi kan kalla den "Apple-regeln";  Den som är nischad mot och skapad för att tillhandahålla en viktig och växande del av sektorn kommer med hög säkerhet att kunna dominera denna över tid. 

På samma sätt som EVO dominerar live casino och CTM håller på att bygga upp en betydande dominans över "gambling-affiliatesverksamhet" så kommer LEO som skapats för mobilt spelande troligen att dominera denna växande del av marknaden.

LEO rapporterar i morgon bitti och marknadens förväntningar är förstås högre än när man gjorde det senast den 3 maj då aktien stod i 39 kr. Jag tror att rapporten blir stabil och troligen inte bjuder på några större negativa överraskningar av flera skäl.


Från Q1-presentationen.

Marginalen och därmed förstås resultatet kommer att tyngas något av höga marknadsföringskostnader vet vi från Q1:an där man flaggade för detta. Andelen av intäkterna man lägger på reklam var 43 % i Q1 men kommer knappast att komma upp i de 60 % man drämde till med i Q2 förra året då man chockade marknaden med en förlust pga att intäkterna som då var mycket lägre inte kunde bära en så stor marknadsföring.

Summan av kardemumman blev dock att man fick ett rekord i nya kunder och deponeringar i Q3 i fjol tack vare detta så, precis som fallet är med Storytel, gör man helt rätt- man offrar resultat idag för att få mycket större utdelning på sikt. 

Vad vi mer vet inför i morgon är att april startade mycket starkt med en sjuttionioprocentig ökning av spelnettot (NGR) till 16,5 MEUR, vilket skulle ge ett kvartal på runt 50 MEUR om det höll i sig i tre kvartal, vilket inte känns osannolikt givet den starka tillväxten kvartal för kvartal och därmed månad för månad även om kanske juni är säsongsmässigt svagare.

Analytikerna sägs i snitt tro på ett EBITDA på 4,7 MEUR vilket jag tror är för lågt. Jag tror alltså att resultatet kommer att bli bra och skulle marknaden överreagera negativt på svaghet på nedersta raden p.g.a. marknadsföringskostnader så kommer jag att öka.


tisdag 27 juni 2017

Cherry- snart dags för uppvärdering


Cherry har varit ett av mina mindre innehav under våren medan jag som bekant har satsat på LeoVegas, Catena Media och Evolution Gaming. Efter många och långa diskussioner med dem som kan bolaget bättre har jag dock ökat i dippen så innehavet är nu ett av mina större. 

Givet flera faktorer och även att aktien har stått stilla och rentav backat sedan februari har jag nu som sagt ökat. Se tidigare inlägg ang. mina tankar om "flatliners", något som efter lång väntan gav LEO resp. EVO raketfart i vår. Detta kan förstås dröja längre än fyra månader men det är ju aningen bättre att köpa på 295 än 340... 


Från Introduces senaste analys.

Som vanligt kommer jag inte att gå igenom företaget i detalj här, se årsredovisningen och den mycket färska presentationen på Småbolagsdagen mm för detaljerad information. Jag kommer bara att utgå från mitt intryck av företaget och aktien idag och varför jag tror att det är köpläge. 

Cherry, grundat redan 1963, skiljer sig från övriga bolag i branschen då det är enkelt uttryckt ett holdingbolag inom "gambling" vars fem affärsområden i praktiken är fem fristående dotterbolag. Dessa fem täcker in "det mesta" av de olika verksamheter som behövs för att driva online gambling idag och som sådant är de leverantörer till många av sektorskollegerna:


  • Nätspel - Come On - nätspel (till största delen deras nyliga förvärv Come On)
  • Spelutveckling - XCaliber - teknik för plattformar
  • Prestationsbaserad marknadsföring - Game Lounge (ett Catena Media i miniatyr)
  • Spelteknologi - Yggdrasil Gaming - spelutveckling (ett NetEnt i miniatyr)
  • Restaurangcasino - Cherry Spelglädje - restaurangcasion (mindre relevant idag)


Normalt sett skulle jag inte vara intresserad av denna typ av mindre koncentrerade bolag när det finns fantastiska branschkolleger, se ovan, som bättre passar min investerarstil. Några saker sticker dock ut vilka gör att jag tror på uppgång:

Cherry är ett mycket välskött, entreprenörsdrivet bolag och har mycket lång historik av osannolikt framgångsrik verksamhet (t.ex. har både Betsson och NetEnt knoppats av från Cherry) och, mest viktigt, det växer idag väldigt snabbt både organsikt, senast med 44 %, och av sitt senaste förvärv. Cherry kan också komma att fortsätta knoppa av "dotterbolag" vilket sannolikt vore utmärkt för aktieägarna.

Extra bonus är att man snart kommer att lämna den minst sagt udda listningen på Aktietorget för OMX, vilket förutom kvalitetsstämpeln även ger möjligheter till långt större institutionellt ägande.

I och med att nätspelen nu blivit betydligt proffsigare genom förvärvet av Come On! och de därmed kraftigt ökar sin omsättning kommer ekvationen att förbättras genom lägre avgifter till spelleverantörerna (de använder förstås även egenproducerat) och att övriga fasta kostnader slås ut på den större omsättningen. 

Game Lounge och framförallt Yggdrasil växer oerhört snabbt och stabilt idag. Förutom den tidigare nämnda möjligheten till avknoppning så kommer detta att bli en allt viktigare del av företaget och fortsätta att bidra till tillväxten. Ledningens omsättningsmål för 2017 på 2600 - 2700 Mkr, en ökning med 150 % från 2016, med EBITDA på 550-600 Mkr, talar sitt tydliga språk.


Storägaren och styrelseledamoten med ansvar för affärsutveckling och partnerskap Morten Klein har ett gediget förflutet i sektorn (se här för en intressant videointervju med Redeyes Kristoffer Lindström) och har dels startat Automatengruppen och gjort mängder av förvärv. Med tanke på att Cherrys VD Anders Holmgren så tydligt betonade den framtida konsolideringen i sektorn i sin presentation på Småbolagsdagen och deras senaste stora förvärv så är det minst sagt troligt att man kommer att fortsätta förvärva fina bolag till rimliga priser som jag ser det.


Utan att gå in på djupet i verksamheten tycker jag att det var typiskt men väldigt fånigt att Q1-rapport blev en sådan en besvikelse för marknaden (se utförlig analys och förklaring från Introduce här, ytterligare analys från Redeye finns här). Besvikelsen kommer från att man (ve och fasa!) hade kraftigt ökat sin marknadsföringsaktivitet (nätta 45 % av omsättningen) under kvartalet. Detta har redan givit bra skjuts i omsättning och nya kunder och är precis samma sunda prioriteringar som LeoVegas gör, men marknaden vill se resultat på en gång varför aktien handlades ned med uppåt 10 %. Man köper alltså inte omsättning utan vinst.


Det är också viktigt att veta att detta är vad Cherry gjorde tidigare år när man gick med förlust mer eller mindre frivilligt pga stora marknadsföringsinsatser. Det är denna typ av bolag man ska äga som liksom LEO och CTM inte är rädda för att offra nettoresultatet under ett eller flera kvartal för att trygga långsiktig tillväxt och kassaflöde. 

Som jag har skrivit tidigare så tror jag att det är de mindre spelbolagens tid nu, de som helt satsar mobilt och på de trender som styr utvecklingen idag- snabb plattform och roliga spel (framförallt LEO), live casino (EVO, som ju redan har uppvärderats en hel del tack vare sina framgångar), snabb utbetalning osv. Sportspel och bredd kommer alltid att vara viktigt men jag har svårt att se att inte dessa bolag kommer att snart värderas som de två jättarna medan dessa antingen fortsätter att komma på efterkälken eller tvingas köpa upp mindre konkurrenter.

Det är bara att titta på Betssons, Kindreds men även NetEnts utveckling de senaste åren jämfört med ovan nämnda bolag för att se trenden. Jag tror heller inte att de investerare och fonder som idag följer trenden mot gamblingsektorn i första hand är intresserade av utdelning eller gamla meriter.


torsdag 8 juni 2017

Hitta flatliners


En av de mest iögonfallande saker jag upptäckte när jag började intressera mig för LeoVegas i mars var det uppenbara- deras aktie hade i princip inte gått någonstans under det år de hade varit noterade. Den hade legat på "30+" mest hela tiden. Detta hade förstås varit förväntat om allting bara hade puttrat på i bolaget men de hade levererat stadigt bättre omsättning och resultat under året. 

Som jag skrev då (läs "LeoVegas låga värdering") så fanns det nog ett antal skäl till att aktien inte hade rört sig men det kändes väldigt sannolikt att detta inte skulle fortsätta. Det gjorde det inte och aktien är upp 70 % på drygt två månader sedan dess. 


Naturligtvis trodde jag inte att detta skulle ske så snabbt efter mitt första köp men jag misstänker att detta inte är det enda fallet som man kan hitta sådana här genvägar till avkastning. Inte sällan får man ju sitta med aktien ett bra tag, som jag och många andra i Catena Media just nu, innan man får utdelning men om man kan tjäna tid genom att medvetet leta efter utmärkta bolag som stått mer eller mindre still under en längre tid så är det förstås högintressant.

För ett par veckor sedan skrev jag i ett svagt ögonblick på Twitter att jag tror att LEO kommer att gå över 100 kr i år. Detta är som jag också skrev spekulativt men jag tror inte alls att det är någon omöjlighet. Företaget ångar fram just nu och har flera nya vertikaler och även den italienska marknaden genom ett uppköp. Lägg sedan, minst lika viktigt när man har ett så kort tidspann, till att aktien verkligen har upptäckts av marknaden och analytikerna nu.


Vi får se förstås men själv har jag stadigt ökat mitt innehav vilket tillsammans med den enorma uppgången har gjort dem till mitt tredje största innehav idag. Jag kan inte se någonting som i närtid skulle kunna få mig att sälja dem. Troligen äger jag fortfarande LEO om tre-fyra år.

torsdag 11 maj 2017

Spelbolagsrapporterna


Mer eller mindre alla spelbolag, och med det menar jag förstås "gambling", har nu kommit in och man kan dra vissa slutsatser av dem tror jag. Den mest uppenbara är att marknadsföringssatsningarna just nu är mycket stora över lag för operatörerna.

Detta kan man som alltid välja att tolka på två olika sätt- antingen som att de tvingas lägga mycket pengar på reklam pga den hårda konkurrensen etc. eller så att de väljer att göra stora "investeringar" i reklam för att vinna kunder i hopp om att detta ska löna sig på sikt.

Jag väljer det senare alternativet helt enkelt för att jag tycket det är uppenbart att det är så det är. Om vi bara tittar på min sektorsfavorit Leo Vegas har vi under det senaste året sett hur man har lyckats med sina investeringar. Under andra kvartalet 2016 drog man på rejält med marknadsföring, vilket förstås sänkte kvartalsresultatet och man chockade med en förlust på -2,5 MEUR i EBITDA. Så här såg intäkterna ut kvartalet efteråt:


Som också företrädare för branschen sagt laggar intäkterna naturligt på detta sätt. Det gillas inte av marknaden dock, se bara reaktionen på Cherrys (där jag har ett mindre innehav) rapport igår som hade kraftigt ökat sina marknadsföringskostnader men också ökat antalet nya kunder drastiskt. Dessa kommer att generera intäkter kommande kvartal, var så säker.

Naturligtvis är även reklamsatsningarna goda nyheter för Catena Media, mitt största innehav, som rapporterar på onsdag. Att förutsäga en enstaka rapport är förstås svårt men det är lika svårt att se att det inte kommer att gynna CTM att de svenska bolagen med all sannolikhet kommer att satsa stort på reklam på den svenska marknaden inför omregleringen.

För att anknyta till mitt tidigare inlägg om hur Catena Media missförstås behöver man inte gå längre än till min gamla favorit Apple. Apple betalar affiliateersättning till dem som gör reklam för appar på App Store, låtar på iTunes, böcker på iBooks osv. Ersättningen är 7 % av intäkterna för det som köps. Apple försökte nyligen sänka denna men lyckades inte med detta. 

Anledningen är förstås att detta, trots att sajterna tar sju av de 30 procentenheter som Apple behåller efter att innehållsleverantörerna har tagit 70%, är väldigt lönsamt för Apple och de därmed är i beroendeställning till sina affiliatepartners- hela apparaten är ju redan där och all försäljning som andra drar in till Apple sker förstås på marginalen där endast administrationen av själva transaktionen är en kostnad för Apple.


Den andra slutsatsen av rapporterna är förstås att det tuffar på riktigt bra. Man får nya kunder och jag tror absolut inte att nuvarande marknad är den kaka man har att dela på. Kakan kommer att växa och vi kommer att få se samma utveckling som vi sett när andra branscher avreglerats- apoteken, telekom, elmarknaden. Detta betyder att många söker sig till marknaden, vissa slås ut och andra konsolideras till bärkraftiga enheter, men, mest viktigt, den totala marknaden växer markant. 

Det eländiga svenska spelmonopolet har varit en effektiv hämsko på denna marknad och egentligen bara lyckats med att blåsa spelarna som varit hänvisade till eländiga odds på Svenska Spel och ATG. Visst har alltfler sakta men säkert valt att gå till nätspel hos uppstickarna på Malta, men det är rätt talande att 50 % har blivit kvar hos Svenska Spel och för travet är siffran mycket högre förstås.

Vi ska, som jag skrev tidigare, heller inte underskatta möjligheten att det här som inom så många marknader tidigare blir de små uppstickarna, t.ex. LEO, Cherry och MrGreen, som med sina innovativa, mobila produkter tar över marknad från de stora drakarna. Att t.ex. Svenska Spel skulle klara att starta upp och sedan slå dessa på slottar och mobilcasino känns väldigt osannolikt. Samma sak som om gamla Televerket inte hade haft någon mobiltelefoni och sedan efter avregleringen skulle inte bara bygga upp detta utan slå ut Tele 2 och dess kolleger. 

Jag tror att det finns mycket mer att hämta i denna sektor, men det kommer att bli de snabbfotade som vinner, inte de största. Därför köper jag Evolution Gamling och inte NetEnt, Cherry och Leo och inte Kindred eller Betsson samt Catena Media som håller på att bygga upp ett imperium.


torsdag 4 maj 2017

LeoVegas otroliga tillväxt


LeoVegas, min favorit bland spelbolagen (operatörerna) rapporterade sitt första kvartal igår och sammanfattningsvis efter att ha läst allt material och lyssnat på analytikerkonferensen kan jag bara konstatera att precis allting går LEO:s väg (här finns presentationen). 

Spelöverskottet är +79% på ett år, tillväxten 49% varav 46 % organiskt och spelarnas insättningar är upp med nätta 86 %. 


Otroliga siffror rakt igenom, knappt ett moln på himlen just nu och därtill en för två veckor sedan kommunicerad oväntad men välkommen utdelning. Utdelningen i sig gjorde förstås att sannolikheten för en mycket fin rapport var hög, men framförallt kommunicerar den ju att nu kan man växa på egen hand. Detta är kanske det mest positiva beskedet från bolaget just nu. 

Det är egentligen inte så mycket mer att säga. De redogör dessutom pedagogiskt hur den svenska regleringen kommer att hanteras, att den till bara ung. hälften kommer att påverka resultatet för deras stora svenska verksamhet. 

Naturligtvis är detta till viss del i egen sak, men jag tror inte att det saknar grund i verkligheten.


Viktigt är ju också att tänka på att LeoVegas uttalade affärsidé är att gå in i reglerade marknader och i marknader som snart ska regleras och utnyttja de fördelar detta ger väletablerade bolag i marknadsföring, hålla borta uppstickare osv. Dock är dessa ännu bara 26 % av totalen även om det ökar stadigt. 

Överhuvudtaget tror jag att om LEO bara fortsätter ett par tre kvartal till med i varje fall liknande siffror så kommer marknaden att ge dem ett betydligt högre PE, på en högre vinst dessutom. Vi kan naturligtvis inte utgå idag från att detta kommer att ske, men det är svårt att se någonting idag som tyder på att tillväxten skulle mattas i någon större grad i närtid. Ledningen utstrålar dessutom optimism när man lyssnar på dem.

Jag tror överlag att man heller inte ska underskatta möjligheterna att dessa mindre bolag, som LEO och Cherry, kommer att bli de nya vinnarna och ta över från de stora drakarna, även Svenska Spel (om de kommer att finnas kvar som nu efter regleringen) på sikt. Jag kommer i varje fall att sitta kvar med mina nuvarande spelrelaterade innehav i (i storleksordning) CTM, LEO, EVO och Cherry.