Visar inlägg med etikett Disney. Visa alla inlägg

måndag 15 april 2019

Disney vs Netflix


Alla vill vara med och rapportera när man tror att man ser de första tecknen på ett skifte på marknaden. Många är de dominanta företag som har fallit från sin piedestal efter att någon uppkomling har lanserat en ny teknik eller en på annat sätt överlägsen vara eller tjänst. I början kanske det inte fanns så mycket som tydde på att detta skulle bli den nya ledaren men tids nog blev det uppenbart för alla. 

Många har dragit sådana slutsatser angående Netflix när Disney nu sent omsider lanserar sin streamingtjänst Disney +. Jag tror inte alls det. Disney är mycket sent på bollen och deras utbud är både långt mindre än Netflix och till mycket stor del gammal skåpmat. Typ vad Netflix var för några år sedan innan man startade sin gigantiska produktion av eget innehåll.


Disney är också prissatt därefter- man lägger sig på ungefär halva kostnaden för Netflix med sju dollar i månaden eller 70 per år. Detta är aggressivt och med tanke på Disneys många attraktiva tillgångar genom Marvel nm.m. kommer man säkert att locka många prenumeranter, inte minst bland "under 30" men jag tror inte att folk kommer att välja bort Netflix för Disney i någon större omfattning. 

Även om Disney kommer att lansera ett antal exklusiva serier och filmer inför premiären så är deras inriktning klart ungdomlig och de har som sagt ett mycket, mycket mindre bibliotek av nyproducerat än Netflix. Disney kan ju inte köra ut sina nya storfilmer direkt till Disney + eftersom de är alltför värdefulla de första månaderna.

Därtill kommer att Disney och Netflix tillsammans inte kostar mer än en bråkdel av vad man i USA lägger på kabel-TV. 20 dollar är inte mycket pengar för en månads underhållning om man väljer båda. Dessutom kommer Disney+ att endast finnas i USA fram till slutet av 2021 då man planerar att lanseras globalt.

Jag behåller min relativt stora exponering mot Netflix. Det ska bli spännande att se deras resultat på tisdag kväll.


onsdag 26 april 2017

Världens starkaste varumärken till lågpris


Det finns ingen post på tillgångssidan i Apples balansräkning för deras varumärke eller i LVMH:s för Louis Vuitton. Detta trots att dessa, eller kanske framförallt de två logotyperna är två av världens mest värdefulla tillgångar av detta slag.


Iphonefodral från Louis Vuitton (c:a pris 20.000 kr)
 Styrkan i det välvårdade varumärket är främsta anledningen till att Starbucks kan ta ut mycket högre priser än konkurrenter som Dunkin Donuts och ingen behöver väl fundera över värdet på Disney-loggan för att nämna ännu en av mina favoriter och innehav idag.

Ett varumärke som ger företaget rätten, mer eller mindre, till strålande marginaler är förstås oerhört lönsamt på längre sikt men jag tror att det faktum att det inte kan tas upp i balnasräkningen gör att analytiker och marknaden inte alls tar upp dem till deras fulla värde när man sätter ett pris på hela företaget.

Det går förstås inte att trycka in en sådan post i balansräkningen men det är nog också en fördel för oss investerare. När marknaden inte alls sätter en tillräcklig premie på t.ex. Apples värdering (det är bara att kolla på PE som sällan går över 15) trots att de sitter på en så oerhört stor tillgång gör att man kan köpa in sig i företagets kassaflöde med rabatt.


Ironin är enorm när ett företag som H&M som alltid hyllas för att de har ett så fint varumärke men absolut inte kan ta betalt av kunderna tack vare detsamma ändå vanligen värderas över PE 20. H&M:s varumärke, liksom Clas Ohlson och liknande kedjor, hjälper till att dra kunder till butiken då dessa vet vad de kan vänta sig att hitta därinne. Detta är utmärkt och en stor tillgång för båda företagen. Det hjälper dock inte alls deras marginaler. Ingen skulle betala extra för att handla på H&M eller Clas i Sjön och absolut inte för att ha deras logga på varorna.

Det är galet att Apple, med ett oerhört mycket mer glänsande varumärke som inte bara drar folk till butikerna utan som sagt ger möjligheten att ta ut fantastiska marginaler av redan "dyra" produkter handlas med lägre multipel än t.ex. H&M. Men det är som sagt ett tillfälle också. 


De som alltid har köpt H&M-aktien för att den känts som en säker placering har fått bli besvikna i takt med att H&M har saknat en fungerande "vallgrav" när handeln flyttas ut på nätet, andra kedjor kommer med ännu bättre affärsmodeller osv medan de som har köpt dessa fyra företag, vilket jag kan se hos Avanza, har blivit fler och fler de senaste åren och det känns väldigt roligt att ha varit en bidragande faktor till detta, har haft sina pengar mycket säkrare placerade.


fredag 24 mars 2017

Disney för framtiden


Det finns bra företag och det finns (gott om) dåliga företag och placeringar. Och så finns det företag och aktier som Disney. Den yppersta eliten bland företag som garanterat kommer att finnas kvar om 50 år och dessutom fortsätta att göra sina aktieägare rika. 

Jag tror därför väldigt mycket på Disney för framtiden och kommer med all säkerhet att fortfarande äga dem om fem år, inte osannolikt om tio.

Disney har dock problem med sin "sportkanal" ESPN, vilket är väl känt sedan länge och var skälet att jag gick in i företaget sommaren 2015 då aktien fallit från över 120 dollar ned till 97 som jag köpte på. Aktien repade sig som väntat ganska snabbt då paniken lagt sig och har ofta legat runt 110 sedan dess.


Min analys är och förblir dels att livesport kommer att fortsätta vara väldigt populärt i USA och den dominanta aktören kommer att kunna tjäna stora pengar på detta och dels att Disney med sin enorma bredd kan fortsätta vara en vinnare på den tekniska utvecklingen snarare än att bli omsprungna när allt mer distribueras via nätet ("cord cutting").

Problemen har fortsatt för ESPN och nya neddragningar av personalen har annonserats, vilket förstås påverkar caset när ESPN är en stor del av Disneys vinst. Man gör dock samma misstag som marknaden när man tror att "halva Disneys vinst är i fara". 

Som jag närmde ovan så kommer man naturligtvis att fortsätta tjäna en massa pengar på detta, men vi ska heller inte vara naiva åt andra hållet. Någon jättelik tillväxt är knappast trolig för 2017 och 2018 även om Star Wars och andra sannolika storfilmer kommer att dra in massor av pengar. Jag har därför skalat ned mitt innehav till förmån för tillväxtcase och Disney finns kvar som ett basinnehav.

Caset för Disney är och förblir som sagt dess uthålliga affärsmodell och det faktum att deras mångårige Bob Iger igår meddelade att han kommer att sitta kvar ett år längre till (åtminstone) sommaren 2019 och dessutom därefter vara kvar som konsult i tre år ytterligare förstärker min tro på att företaget kommer att fortsätta att leverera.


lördag 19 november 2016

Disney all the way


Disneys rapport var bara ännu ett kvitto på att företaget är på rätt väg. Man dominerar filmindustrin som aldrig tidigare och man har en lång rad mycket lovande projekt i "pipen". Shanghai Disneyland är en ylande succé från start och man har redan beslutat att bygga ut den med ett Toy Story-land. Man tror sig gå break even redan efter ett år, vilket är fenomenalt starkt jämfört med liknande projekt.

Jag tror att marknaden kommer att nyktra till i takt med att filmsuccéerna fortsätter och även om tappet av prenumeranter för ESPN fortsätter så är man förstås fortfarande den helt dominerande spelaren på sportkabelmarknaden. Det känns väldigt konstigt om inte den dominerande spelaren på en marknad som är så stor och populär i USA inte skulle kunna fortsätta tjäna stora pengar på sporten. Säkert har Disney, liksom konkurrenterna, betalat väl mycket för vissa rättigheter, men ligorna kan inte långsiktigt ta mer betalt än vad distributörerna kan betala och fortsätta tjäna pengar. 


Disney har liksom många andra företag med ojämn försäljning "problem" (de tar verkligen upp detta som ett problem för 2017) med jämförelsetalen vissa kvartal och aktien kommer att reflektera detta förstås. Detta förändrar dock inte alls det faktum att Disney är på rätt väg och tiden är som bekant en vän för de bra företagen. Bara att sitta still och vänta in den uppvärdering som nu verkar vara på väg.


fredag 12 augusti 2016

Disney- ett klokt långsiktigt köp


Mitt intresse för Disney är som så ofta att det är ett av dessa företag som är helt klart bättre än sina konkurrenter. Det är här som i andra liknande fall en skillnad som inte direkt går att härleda ur kvantitativa mått utan måste förstås på ett lite djupare plan. Man s.a.s. känner att det finns en skillnad och att detta leder till att ett företag lyckas bättre än de andra. Dessa företag är de man bör äga om inte andra skäl som hög värdering talar emot det.

I förrgår var jag med barnen på "Husdjurens hemliga liv". Den är skapad av Universal, en av Disneys få konkurrenter inom animerad "storfilm" (DreamWorks ägs av Universal). Den liknar Disneys megasuccé Zootropolis från i våras på många sätt. Fast ändå inte. Även om Husdjurens är en bra och trevlig barnfilm är den mycket blek när den ställs mot Disneys senaste. 


Det slog mig efter filmen att det nog är här skiljelinjen går mellan Disney och de övriga studiorna. Universal hade aldrig kunnat göra en film som Zootropolis, eller för den delen fått till så bra filmmusik eller karaktärer, dvs det som driver efterförsäljningen i åratal för de bästa Disney-filmerna. Karaktärerna i "Husdjurens" saknar helt enkelt det som gör att tittaren identifierar sig med dem- man känner inte för Universals rollfigurer som man gör för t.ex. Elsa i Frost eller Judy Hopps i Zootropolis. 


Detta påminner om skillnaden mellan de ursprungliga Star Wars-filmerna och de tre uppföljarna runt millennieskiftet. Medan alla som såg den ursprungliga Star Wars i efterhand säkert kunde t.ex. berätta vad de tyckte (i många fall säkert också kände) om Han Solo är det mycket svårt att tro att någon skulle kunna ge ett vettigt porträtt av någon av huvudpersonerna (om det nu fanns några) i de tre nyare filmerna. De var bleka och saknade alla klassiska attribut som att kämpa mot en egen svaghet eller mot elementen filmen igenom. Efter att Disney köpt Lucasfilm lät de genast Han Solo återkomma och dra publik i den nya sjunde filmen i vintras och han kommer att vara huvudpersonen i en av de fristående Star Wars-filmerna som ska släppas vartannat år. Denna förmåga att identifiera vad publiken vill ha blir för Disney "a gift that just keeps on giving".

Skillnaden mellan marknadsledaren och de andra är avgörande och förekommer i många branscher. Samsung har försökt i många år nu men de får inte till en mobil lika eftertraktad som iphone- deras alster är inte dåliga men känns plastigare, mindre genomtänkta och mindre designmässigt spännande osv. Åren går men de kommer aldrig ifatt, varför deras mobiler säljs billigare, måste sänkas i pris mycket snabbare och har sämre andrahandsvärde. För företagen blir skillnaden förr eller senare extremt tydlig på sista raden i respektive bokslut. För att inte tala om hur skillnaden mellan Disney och andra märks i besökssiffrorna- fyra av de fem mest inkomstbringande filmerna hittills i år har producerats av Disney...


Disneys rapport i veckan var ännu ett tydligt kvitto på hur väl "Studios" lyckas. Vinsten i segmentet ökade återigen med dryga 60 % tack vare den långa raden av succéer. Samtidigt ligger det det stora sänket för aktien, Media Networks, resultat still mot förra året, även om prenumerantförlusterna för sportkanalen ESPN fortsätter. Det ändå bevarade resultatet är tack vare att man både dragit ned på kostnader och höjt priset för reklamen i kanalerna. Denna oro för ESPN är som bekant orsaken till att Disney fortfarande värderas ung. 20 % lägre än toppen förra året.

Oron för ESPN finns fortfarande kvar men man får intrycket att detta är den klassiska oron för de av marknaden alltid så älskade prenumerationsintäkterna. Trenden har under senare år varit att vissa konsumenter slutar köpa kabelpaket och tittar via nätet istället. Detta gäller dock i mycket större omfattning filmer och serier då sport är en extrem färskvara. ESPN är ledande inom sitt område och äger mer eller mindre alla rättigheter till de stora amerikanska sporterna varför problemen med svikande prenumerantantal snarare är en press på resultatet inom segmentet än ett verkligt hot.

Det var alltså på många sätt ett stabilt kvartal och aktien steg igår, men långt viktigare, det långsiktiga caset i Disney är starkare än någonsin. Som sagt ger biografintäkterna enorma återkommande intäkter. Två talande exempel är att den snart 20 år gamla Lejonkungen fortfarande är en kassako för Disney, främst som musikal, och att allting man ser i en Disney-affär och de flesta attraktionerna på ett Disneyland från början kommer från filmerna. 

Succéer som Star Wars 7, Djungelboken, Frost osv fyller Consumer Products, Media Networks och Parks and Resorts med oerhört lönsamt innehåll. Vem vill inte åka en Millenium Falcon på Disneyland eller vilket barn vill inte se om sina favoritfilmer gång på gång på gång på Blueray eller Disneykanalerna? 

Det långsiktiga skälet att äga Disney är alltså i korthet: Disneys dundersuccéer det senaste året kommer att ge mycket större vinster i framtiden, dels genom de tidigare uppräknade kanalerna men även med uppföljare till de mest framgångsrika filmerna. Det blir som en hyperloop av accelererande vinster. Ett utmärkt exempel just nu är uppföljaren (efter 13 år) Hitta Doris som redan innan den haft premiär i många länder (bl.a. Sverige) är den mest sedda animerade filmen någonsin.

Det känns alltså svårt att idag hitta ett (rimligt) hot mot Disneys dominans och dryga PE 15 på årets resultat känns väldigt billigt för ett ikoniskt företag med starkare filmproduktion än någonsin i sin långa historia. I takt med att övriga intäkter växer och oron för att ESPN ebbar ut så kan aktien komma att stiga betydligt de närmaste åren från dagens nivåer under 100 dollar. 

Målkurs: 150 dollar på 2-3 års horisont.

onsdag 11 maj 2016

Authentically Disney, distinctly Chinese


Reaktionerna på Disneys rapport igår påminner mycket om Starbucks våren 2012- man lägger allt fokus på att företaget "missade" analytikernas genomsnittliga prognos för första gången på flera år istället för att analysera det mycket gedigna resultatet. (Starbucksaktien dök förstås tvärt ned och är sedan dess upp ung. 150 %.) Än mindre uppmärksamhet fick "Studios", dvs filmerna som just nu helt dominerar världens biografer (inte en enda fråga på analytikerkonferensen... vilket torrt konstaterades av VD Bob Iger efteråt) samt att man om en månad öppnar det enorma Shanghai Disney Resort efter 17 års arbete.


Det är egentligen, precis som med Starbucks för fyra år sedan, bara att tacka och ta emot när aktien faller och öka till lägre pris än tidigare. Disneys resultat var mycket starkt oavsett vad analytikerna hade förutspått och allting viktigt går utomordentligt bra, men som alltid blir istället fokus på navelskådning som effekten av skottdagen(!), den tidigare påsken, vilka matcher som sändes före och efter nyår och påverkade reklamintäkterna osv. Detta är infantilt.


Det är som sagt Disneys nyproduktion man ska hålla ögonen på, det är denna som kommer att generera framtidens vinster. Om den tas emot väl, vilket minst sagt är fallet, kommer man att tjäna massor längre fram. Detta går som tåget idag, se nedan. 


Kina är liksom för mina andra stora utländska innehav- Apple, Starbucks och LVMH det stora framtidshoppet. Där är det INTE tillfälliga nedgångar som är det man ska fokusera på vad gäller Kina utan att Kinas medelklass kommer att växa till uppemot 600 miljoner under kommande år om man får tro prognoserna.


Om man lyckas i Kina, vilket utan tvekan verkar vara det man gör med tanke på att Zootropolis är den mest sedda animerade filmen i Kina någonsin och Captain America Civil War går som tåget där, precis som Star Wars gjorde i vintras, kommer belöningen att bli enorm. Shanghai Disneyland kommer att öppna helt enligt plan om en månad och är närmast garanterat en enorm kassako i decennier framöver.


Rubriken på detta inlägg är det uttryck som Disney själva använder för att beskriva sin osannolikt stora satsning i Shanghai men också deras recept för att lyckas i världens största land. Man ska inte försöka, som man gjort tidigare överallt. köra exakt det amerikanska temat som om man vore hemma. Kineserna blir alltmer medvetna om landets nyfunna styrka och vill inte längre ha utlandet serverat med sked. Istället ska kunderbjudandet anpassas till den kinesiska marknaden och därmed inte uppfattas som lika kulturimperialistiskt som nog varit fallet tidigare.


En del av nya Disneyland Shanghai
Det finns förstås mycket mer att säga om rapporten, kabeldivisionen, inkl. ESPN, kändes stabil, liksom inte minst parkerna som har lyckats öka försäljningen med 8 % helt enkelt genom att göra biljettpriset mycket mer dynamiskt med högre pris vid besökstoppar samt att gästerna helt enkelt lägger mer pengar medan de är där. Beställningarna är nu klara av de två nya kryssningsfartygen (från tidigare fyra) som ska levereras i början av 20-talet och problembarnet Infinity-konsolen läggs ned till priset av 150 miljoner i avskrivningar, Överlag känns rapporten stabil och vinsten per aktie har nu ökat totalt 22 %  de första två kvartalen detta bokföringsår (11 % detta kvartal, tyngt av nedskrivningarna).


Det utan tvekan mest betydelsefulla som jag ser det är att Studio Entertainment (film) ökat rörelseresultatet med otroliga 60 % på ett halvår (27 % senaste kvartalet). Detta visar med all önskvärd tydlighet hur otroligt bra innehållsproduktionen går nu och med tanke på at tman bara kunnat redovisa några veckor av Zootropolis, ingenting av Djungelboken eller Captain America så finns det mycket kvar av biljettintäkter för att inte tala om återkommande intäkter för dessa filmer. Mycket mer är dessutom på gång. Jag ökar i Disney och ökar utan minsta tvekan även i barnens depåer där jag misstänker att de kommer att ligga i decennier framöver.


tisdag 10 maj 2016

Inför Disneys marskvartal


Disney är till största del ett företag som är enkelt att förstå om man har god koll på populärkultur, framförallt riktad till unga människor förstås, media och trender. Dessvärre finns det ett par mer svåranalyserade delar, inte minst för en svensk investerare. Jag tänker då framförallt på ESPN, men i någon mån också på TV-kanalen ABC och till viss del på kryssningstrafiken. Även om ESPN är minst en fjärdedel av Disneys vinst (man redovisar inte detta), väldigt viktig för Disney idag och alla ögon är förstås på detta segment i rapporten ikväll så är det verkligen inte kärnverksamheten i denna enorma koncern. Nyckeln till att förstå Disney finns alltså inte här.


Min inställning sedan jag började intressera mig för Disney som investering är (och förblir) att företaget står och faller med att kunna upprätthålla sin fantastiska förmåga att generera innehåll (content) framförallt i form av filmer som sedan sipprar vidare ut i hela koncernen. Frost-filmens fantastiska succé på vita duken var fina pengar i biljettintäkter för Disney (minst hälften av biljettpriset) men den stora kakan är DVD/Blueray, distribution till egna och andras kanaler (Netflix, Hulu osv), merchandizing, nöjesparkerna, kryssningsfartygen m.m. Den som tycker jag tjatar om första veckornas biljettintäkter osv bör alltså se detta i ljuset av att ett enormt intresse när en film släpps nästan garanterar mycket fina intäkter i koncernen i många månader.


Som jag skrivit om tidigare, här och inte minst på Twitter (@Lou_Mannheim), anser jag att Disneys "repertoar" idag, eller mer exakt sedan Star Wars The Force Awakens kom ut i december är oerhört stark. Detta har nu bevisats gång på gång av de publiksuccéer som först Star Wars och sedan Zootropolis (Zootopia), Djungelboken och, nu senast, Captain America Civil War har blivit.


Vad gäller kvällens rapport så har dessa intäkter bara börjat strömma in i Disneys kassakistor. Star Wars förstås mest med tre månader på bio ochtropolis under slutet av kvartalet. Mycket mer kommer att komma in i nästa och följande kvartal, men det viktiga är som sagt alla "recurring revenues" som kommer att strömma in under flera år från dessa och kommande filmer, i flera fall förstås även uppföljare på de jag nämnt ovan.


Jag är tack vare det senaste halvårets framgångar förstås mycket positiv till Disney idag och på aktiens nuvarande nivåer. Det betyder dock som alltid för oss långsiktiga investerare att vi får glädjas idag.


Typ 90 % av fokus i kvällens rapport är troligen på ESPN, vilket är groteskt överdrivet. Även om detta dotterbolag förstås är mycket viktigt för Disney så handlar det här mest om marknadens eviga kärlek till prenumerationsintäkter. Detta är ju precis vad ESPN ger och det ger analytiker och marknaden i stort lättare att analysera ett företag. Dessvärre gör det dock att minsta oro för denna återkommande intäkt får väldigt genomslag i aktien.


Oro kan vara bra, men bara om den är befogad.


Kanske kommer man att rapportera att prenumerationsfallet har avstannat (se här för mer info), kanske inte. Om aktien faller på dåliga nyheter om ESPN så kommer jag, allt annat lika, att öka ytterligare då detta är ett mycket bra tillfälle i vad jag är övertygad om är bara ett hack i kurvan för ett av världens bästa företag.


Det finns dessutom mycket annat att glädja sig åt för oss aktieägare- betald mediekonsumtion är på all time high i världen, i juni öppnar Disneyland Shanghai med 300 miljoner människor inom några timmars bilresa ("Theme parks and resorts" är idag dubbelt så stort som "Studios", men som sagt helt beroende av denna) och slutligen är det nog bara att kallt konstatera att "cord cutting" inte alls kommer att leda till undergången för livesport.


Tvärtom har Comcast och de andra konkurrenterna nu börjat visa på uppgångar i antalet abonnenter igen, vilket ligger väl i linje med de anekdotiska berättelser man läser på nätet om folk som sagt upp sina abonnemang och sedan ganska snabb ångrat sig när deras favoritinnehåll inte längre finns i TV:n eller måste köpas styckevis via nätet.


Lägg märke till den fina vallgraven (moat) kring Askungens slott... ;-)


onsdag 20 april 2016

Disneys största tillgång?


I början av Robert Igers tid som VD för Disney hade man enligt uppgifter en diskussion i ledningen om hur man skulle kunna komma på nya succéer att ersätta de gamla med. Nya figurer, nya produkter och nya media. Diskussionen ska dock ha landat i ett lika enkelt som genialt konstaterande- Disneys befintliga tillgångar var långt ifrån tömda och samtidigt som man förstås skulle fortsätta den kreativa processen att hitta nya figurer osv så skulle man gå in i valven och bygga på de enorma tillgångar man hade.


Jag tänkte på detta när jag ikväll såg filmen Djungelboken. Den är på alla sätt en remake av den musikalfilm som kom i slutet av 60-talet och som väl i princip alla redan har sett. Manuset är denna gång inte bara fritt efter Kiplings noveller utan dessutom mycket fritt efter första Djungelboken. Lägg till detta Disneys fantastiska kreativa begåvningar och modern animation och resultatet är fullständigt spektakulärt. En otroligt bra film som inte liknar någonting jag har sett tidigare. Detta kommer att bli en dundrande succé, säkert i stil med Frost om inte bättre och en uppföljare finns redan på planeringsstadiet.


Ett företag som kan ta en älskad klassiker och åstadkomma detta, vilket man för övrigt har gjort tidigare, nu senast med Berättelsen om Askungen 2015 och skapa en (nästan) barntillåten film som även tonåringar och vuxna utan medhavda barn går och ser besitter en kvalitet som inte kan kopieras.


Disney kommer att fortsätta denna enormt framgångsrika gripåtångsmanöver där man dels skapar nytt och dels alltså bygger vidare på sina gamla succéer och resultatet kommer att synas på flera rader i resultaträkningen- biljettintäkter, Blueray (och liknande distribution), merchandise, nöjesparker och kryssningsfartygen. Just nu efter att ha sett Star Wars TFA, Zootropolis och Djungelboken känns Disney som ett företag jag aldrig vill sälja.


fredag 11 mars 2016

Opportunistisk värdeinvestering


Mina bästa affärer, alla kategorier, har jag gjort när jag har vågat ta tillvara tillfällen som plötsligt uppstått i en enskild aktie. De allra bästa av dessa har varit när nedgången inte har varit bred, dvs en allmän börsnedgång, utan har varit mer specifik för branschen, eller allra helst, ett visst företag.

Jag har på samma sätt gått miste om massor av affärer som hade blivit mycket bra om jag bara hade haft pengar tillgängliga och inte bundna i aktier som jag tycker för mycket om för att sälja. Jag funderar därför alltmer på om jag borde minska ned mina innehav eller göra mig av med något för att kunna ta tillvara på de chanser som marknaden serverar regelbundet.

Det är väl ingenting som inte känns intuitivt rätt i att man tjänar pengar på att utnyttja våldsamma överreaktioner och någon kanske tänker att det är rena självklarheter, men fundera i så fall på hur du själv brukar känna dig när en viss aktie har fallit handlöst under några dagar eller veckor på dåliga nyheter. Känner du dig självsäker i din analys att detta verkligen är en överreaktion som kommer att korrigeras med tiden, eller tänker du att det nog måste ligga någonting i denna nedgång. Tror du att andra känner till saker som du inte vet varför nedgången är helt rationell och kan följas av värre ras, eller vågar du "put your Money where your mouth is"?

I efterhand känns alla tillfällen självklara och man känner sig dum som inte hoppade på tåget. I spel är det ännu värre eftersom det hela tiden dyker upp tillfällen och man kan någon timme senare se slutresultatet bara för att banna sig själv. "Jag visste det!" Så är det förstås inte. Den som hoppar på allt som ser bra ut kommer garanterat att förlora pengar eftersom de vinster som görs äts upp av alla de förluster, ibland troligen stora sådana, som man gör när man inte är tillräckligt noggrann i sin analys samt inte är kall nog att avstå.


Några exempel på mycket bra affärer som jag har gjort vid nedgångar.

Swedbank 2009-16: Banken var groteskt undervärderad pga överreaktionerna i kölvattnet på finanskrisen och den stora exponeringen mot Baltikum där finansbubblan hade spruckit. Den bakomliggande intjäningen på den svenska marknaden var dock väldigt god och ganska opåverkad av krisen samt banken hade mycket starka huvudägare som "aldrig" skulle låta banken gå omkull varför konkursrisken inte alls var lika stor som marknaden trodde. Nedsidan var som alltid 100 %, men uppsidan var mer sannolik och 1000 % på sikt om banken kunde rida ut stormen och återgå till business as usual. Min första affär där jag tjänade sjusiffrigt netto (ingående beskriven här).

Boliden 2008-14: Bolidens aktie straffades galet mycket av finanskrisen av att zink- och kopparpriserna sjönk rejält samt att Boliden hade startat en stor utbyggnad av Aitik-gruvan innan krisen och marknaden trodde, helt felaktigt skulle det visa sig, att företaget skulle tvingas till en nyemission för att kunna betala alla investeringar. Aktien sjönk från 150 kr till 15 kr (jag köpte från 35 kr och ned till botten) och sedan steg den till 150 kr igen  (ingående beskriven här).

Starbucks föll på två något svaga rapporter våren och sommaren 2012 från runt 63 dollar till dryga 40 (dela med två för att få nuvarande aktie). Jag köpte första posten på 46 och sedan fyllde jag på. Därefter steg aktien långt över 100 % men ytterligare bränsle kom av ren tur när dollarn steg.

Apple föll handlöst 2013, vilket jag har beskrivit här.

BP blev också ett bra tillfälle efter deras haveri, men det var ett långt mindre äventyr än de ovanstående, se här.

----

Gemensamt för dessa affärer var dock att jag hade pengar liggande eller satsade pengar som jag kunde få loss på annat sätt, ibland även efter aktieförsäljningar. Dock är det uppenbart att det är vid dessa tillfällen som jag har tjänat bäst. Det är inte när jag har köpt SHB eller H&M vid mer "normal" kurs, den senare min kanske sämsta affär när man räknar hur länge jag har ägt aktien och nettot idag inkl. utdelningar.

De gånger det har kliat i fingrarna det senaste året är framförallt följande:

BMW:s ras, första gången vid VW-affärens avslöjande ned till 72 euro, vilket kändes som urtypen för överdrift på marknaden. Smittorisken var väldigt låg och 20-30 % fall i aktien var absurt när BMW absolut inte var direkt inblandat. Ett par månader senare föll BMW än mer vid rasen i början av året, som lägst ned till 67, vilket förstås givet utdelning, PE och företagets utmärkta skick var absurt. Inga pengar- inga aktier...


LVMH:s nedgång i januari ända ned till 134 euro på just ingenting annat än allmän börsnervositet var ett jättetillfälle som jag kunde utnyttja lite grann genom att sälja Investor, men jag ångrar nu bittert att jag inte hade mer likvider...


Disney köpte jag första gången på 97 dollar i somras efter att de hade fallit som en sten från över 120 dollar på oro för sportkanalen ESPN. Sedan steg den nästan upp till 120 dollar igen varpå den sjönk i december och jag ökade runt 110 dollar genom att sälja Investor och NCC, vilket förstås inte hittills har varit en bra affär, men jag tror som bekant väldigt mycket på DIS varför jag är glad att jag har kunnat bygga upp en bra position och kommer att öka den med tiden.


Deutsche Bank kändes för en månad sedan som ett givet köp när den föll under finanskrisens nivåer till 13 euro, men dels för att jag inte hade pengar och, mycket viktigare, dels för att jag kände att jag inte hade tillräcklig kunskap och inte skulle hinna skaffa mig den (en bank är ju långt mer komplicerad än de flesta andra företag) så avstod jag dum som jag var. Felet var dock att jag inte har tid (alt. tar mig tillräckligt med tid) för att sätta mig in i ett så komplicerat företag snabbt och effektivt. "You can't get rich if you work all the time" som John Rockefeller sade, back in the day.

Jag vet inte om DB kommer att gå bra på sikt men det känns idag som om det var samma typ av överreaktion i februari som det var i tre av de svenska storbankerna våren 2009. Då var värderingen mycket lägre än i DB i februari men  det var samma typ av rädsla- minsta risk för att en bank får finansieringsproblem eller problem med att hålla sina kapitalkrav gör att marknaden säljer i panik. Det lär dock komma fler sådana chanser i europeiska kvalitetsbanker med tiden.

Man ska var väldigt försiktig att ändra bra strategier, men det är tydligt att jag har, i vilket fall på marginalen, förlorat på att vara fullinvesterad. Det är helt omöjligt att veta hur mycket men det är ingen tvekan om att det är så. Att sitta med hälften likvider är däremot helt vansinnigt anser jag eftersom man ju alltid har en fördel av att äga bra aktier. Bara om man lurar sig själv och förtränger alla missade uppgångar i aktier man "tillfälligt" sålt eller kraftigt minskat sitt innehav i så kan man tro att det är en bra strategi för den som är bra på att hitta undervärderade företag. Är man däremot mindre bra på att hitta fina placeringar så är det förstås bättre ju mindre exponering man har. Ren matematik.


tisdag 1 mars 2016

Disney och ESPN


Disneys nedgång de senaste månaderna (trots uppgångar däremellan) kommer sig till i princip 100 % av oron för att deras kassako den i USA helt ledande sportkanalen ESPN som de senaste två åren har tappat sju miljoner kunder (av över 90 miljoner abonnenter kan tilläggas). Nedgången har dock inte alls varit jämn, utan man har vissa kvartal visat bättre siffror, men de senaste två-tre kvartalen har man tappat abonnenter och då vill förstås marknaden ta ut katastrofen i förväg.

Oron kan förstås ses som befogad då ESPN:s bidrag till Disneys vinst är ung 25 %, men slutsatsen att denna nedgång är det första steget till en övergång till att alla kommer att vilja "klippa kabeln" (cord cutting) och istället köpa underhållning via nätet är groteskt överilad. Sport är i princip endast intressant när det sänds direkt och den som verkligen är intresserad av en viss sport vill inte sitta och köpa enstaka matcher mer än på marginalen.


Mest intressant som förklaring för det som har hänt är dock en affärsuppgörelse som ESPN gjorde med sina distributörer så tidigt som 2012, vilken gick ut på att för att acceptera priset sex dollar per kund och månad så skulle distributörerna inte längre avkrävas att som tidigare 90 % av deras abonnenter skulle köpa ESPN som en del av sitt programpaket, utan istället 80 %. Detta gjorde att man kunde sälja "skinny bundles", dvs mindre kanalpaket billigare till mindre sportintresserade kunder, vilket med tiden gjorde att ESPN tappade abonnenter.

Denna förklaring har alltså föga med någon trend mot internetbaserade sändningar att göra och oron för att kunderna håller på att överge ESPN är alltså tämligen obefogad, i varje fall sker det inte med fler än dem som tidigare mer eller mindre tvingades köpa en kanal de inte ville ha.


ESPN har dock ett annat problem i det att de har tvingats betala alltför mycket för rättigheterna. Konkurrensen bland sportkanalerna har ökat och därmed priser för rättigheterna. Det är svårt att veta vad detta kommer att leda till, men intuitivt känns det inte hållbart att rättigheterna ständigt ökar i pris. ESPN är som sagt helt dominant och rimligen lär de sig av sina misstag om det stämmer att de har bjudit klart mer än övriga spelare.

Jag tror dock än mer än tidigare att oron är kraftigt överdriven för ESPN. Marknaden gynnar i regel de stora spelarna på de smås bekostnad och om de senaste två månadernas trend med ökande abonnentantal håller i sig så kommer Disney att stiga allt annat lika. Jag skulle t.o.m. våga påstå att om bara den nedåtgående trenden stannar upp så kommer aktien att stiga. I mer eller mindre samtliga andra affärsområden ser det väldigt ljust ut för Disney och tanken att man skulle vara helt beroende av sin sportkanal är lika galet som att tro att de håller på att gå under för att de under ett par kvartal visar vikande siffror.


lördag 2 januari 2016

Året som gått


Trots min allergi mot att dela upp tiden man investerar i kalenderår så kan det ju vara bra att ibland se över vd man gjort och spekulera lite i vad som kommer nästa år. 

Inget av mina innehav gjorde någon större kurssuccé detta år utan gick mest som börsen, det var upp på våren och ned eller stilla därefter. Detta har förstås ingen som helst betydelse eftersom kalenderår är ett godtyckligt begrepp som inte påverkar mina investeringsbeslut. Mycket mer intressant är förstås hur företagen utvecklade sig. 

Apple hade ett fantastiskt år, så bra att marknaden återigen bestämde sig för att sådana framgångar på något vis måste betyda att olyckor lurar bakom hörnet. Man lanserade Apple Watch som uppenbarligen har slagit igenom mycket bra, vilket döljs av det faktum att den förstås säljer mycket mindre än sina syskon iPhone och iPad. Lite som när fantastiska backar i topplag skyms av forwardstjärnan som rankas högst i världen. Nyligen i London såg jag hur brett Apple Pay har slagit igenom vilket också kommer att ge resultat på sikt, liksom jag efter ett par månader med Apple TV "4" och Apple Watch inser vilka höjdare de är. Vi ser i princip all tv via Apple TV nu och jag saknar verkligen notifieringarna från min Apple Watch när jag på helgerna använder andra klockor. Otroligt bra produkter och vi ska köpa en till Apple TV till vår andra tv.

Mycket stark försäljning överlag har tillsammans med som alltid aggressivt utnyttjande av kursfall för återköp givit osannolika VPA-ökningar över 40 % de flesta kvartalen. Marknaden handlar trots detta ned AAPL till nu under PE 11 mot amerikanska börsens 17... Detta betyder att marknaden nu ställt in sig på en tvärbroms för Apples vinst och omsättning och en överraskning på uppsidan, vilket jag förstås tror på, kommer troligen att leda till fin kurserna 2016.

Starbucks har tuffat på väldigt bra och kursmässigt blivit årets raket för mig med en uppgång på 50 % (från 40 till 60 dollar). Spliten i våras kanske hjälpte lite psykologiskt men detta är vad man ska få se i företag som växer mycket kraftigt på både översta och nedersta  raden. 

Disney var årets nykomling och är ännu under 10 % av portföljen. Troligen kommer jag att öka innehavet ytterligare i år och man behöver ju inte vara ett geni för att förstå vilken betydelse det kommer att få för resultatet, framförallt utanför de rena biljettintäkterna, att den första Star Wars-filmen producerad av Disney inte bara blev en succé utan den mest framgångsrika filmen någonsin alla kategorier. Även om Disney är mycket mer än film (som ju framförallt är ett lok som driver merchandising och licensiering) så kommer just Star Wars att driva OERHÖRDA vinster de kommande åren. Allt annat vore en sensation efter filmens mottagande.


Medan Starbucks är som H&M (fast med mycket bättre utveckling) och marknadens älskling så känns marknadens avoga inställning just nu till både Apple (20-25 % av portföljen) och Disney som att jag är inne på rätt spår. Inte för att det räcker att alltid gå emot marknaden för att tjäna pengar (det lönar sig förstås inte alls att göra det konsekvent) utan för att just denna missriktade skepticism från marknaden är vad som krävs för att på sikt slå marknaden.

Bankerna har gått mycket bra men jag minskade en del i mitt stora swedbankinnehav, ökade i SHB och sålde mitt lilla innehav i Nordea för att kunna öka i Disney nu när den föll. jag kommer troligen att ligga kvar på denna nivå med över 40 % i banker för utdelningen och för att jag ännu tror stenhårt på deras affärsidé och dominanta position. Skulle något amerikanskt innehav gå genom taket så kan jag komma att öka i bankerna liksom i H&M som jag ökat med ung. 30 % i år.

För året som kommer tror jag på fortsatt låg ränta och lågt oljepris. Världen är inte som förr men det tar sin tid för marknaden att inse detta. För oss konsumenter och investerare är detta förstås mycket bra och jag ser fram emot att fortsätta skörda frukterna av detta. De som tror att allt kommer att återgå till hur det var för några år sedan (oavsett vad frågan gäller) som om det vore en naturlag kommer att fortsätta att famla i mörkret. Vissa saker består- som att företag behöver riktiga kunder som betalar med riktiga pengar, men branscher och företag kommer och går, räntan har inget "normalläge" som gäller för all framtid oavsett vad vår oerhört inkompetenta riksbank ("världens äldsta…") säger.

En annan sak som inte förändras är att pengaströmmen går från dem som följer med strömmen till dem med kunskap och förmåga att använda denna kunskap rationellt på marknaden. Inget nytt under solen där.


onsdag 9 december 2015

Oro för Disney?


Churchill berättade en gång att ett bestående minne från de långa krigsåren var att han och de andra ledarna konstant oroade sig för en massa saker som aldrig inträffade. Så fungerar vi människor och precis som andra störningar av rationellt tänkande så går detta förmodligen tillbaka till en svunnen tid där ett litet felsteg, hur osannolikt det än kunde vara, kunde leda till omedelbar undergång.

Apple kan uppenbarligen leverera hur stadig tillväxt av såväl omsättning som vinst, om än med tydliga säsongsvariationer, skapade av en oslagbar serie produktsuccéer, men marknaden oroar sig ändå att Apple helt plötsligt ska slås ut av någon halvmesyr till konkurrent (först var det Microsoft, sedan Samsung och därefter Xiaomi) eller, framförallt, att de lika plötsligt ska förlora sin förmåga att skapa nytt, att deras nuvarande succéer ska tappa försäljning och, min absoluta favorit, att iPhone säljer för bra i förhållande till övriga produktgrupper.


Ständig, överdriven oro är helt enkelt det ena av marknadens irrationella drag, det andra är ironiskt nog förstås den absurda överskattningen av sannolikheten för att något ska bli en otrolig succé.

Kan vi inte tygla denna oro så kan vi inte slå börsen. Så har det alltid varit och så kommer det att förbli. Man måste satsa när andra oroar sig för mycket och handlar ned aktien och ju mer den handlas ned desto mer ska man satsa. Eller som Charlie Munger säger, det är inte rationellt att bara satsa 20 % av ditt kapital när du får ditt livs chans.

Marknaden älskar återkommande intäkter av den typ som prenumerationer ger. Alla vet att har man väl börjat prenumerera på något så fortsätter man för det mesta trots att priset går upp. Älskar man fotboll och köper ett abonnemang på Premier League så säger man inte upp det i första taget för då förlorar man detta nöje.

Disneys största segment (drygt 50 % av intäkterna) är Media Networks som innehåller alla deras kabel- och marksända kanaler. Detta är framförallt den jättelika sportkanalen ESPN som helt dominerar detta mycket lönsamma segment i USA, Disney Channel, TV-bolaget ABC, distributionen av Dreamworks filmer osv. Man redovisar vad jag vet inte detaljerna men ESPN står för ung. 25 % av vinsten för hela Disney.

ESPN har efter en lång uppgång till totalt 99 miljoner abonnenter 2013 tappat till nu senast 92 miljoner, alltså en nedgång på nästan 7 %. Detta sägs delvis vara en effekt av att man förra året fick nya abonnenter som ville se Fotbolls-VM i USA och fick teckna för ett år, men utan tvekan är det också trenden mot ökat internetsänt tittande som påverkar. Vinsttappet är förstås också större än de 7 % ovan eftersom de fasta kostnaderna är oförändrade och reklamintäkterna faller med färre tittare.

Marknaden har dock med hänvisning till vinstmarginalen i denna verksamhet handlat ned Disney rejält, först i somras då ledningen berättade om fortsatt tapp i abonnenter gjorde att aktien föll från över 120 dollar till en bit under 100 (jag köpte på 97) och senaste veckorna efter att man redovisade sitt senaste abonenttapp till SEC. Tidningarna fylls av artiklar om "cord cutting", dvs att man säger upp sin kabel/satellit-TV helt och enbart kör från Internet, t.ex. Netflix.

Det är naturligtvis oroande när man tappar kunder, men saker måste sättas i sin rätta proportion. Media Networks totalt ökade trots allt sina intäkter med 12 % det senaste året tack vare höjda priser och framgångar på annat håll. Rörelsevinsten ökade med 27 % för segmentet.

Rent intuitivt känner jag inte heller att sportsändningar kommer att drabbas alls lika mycket av trenden att klippa kabeln. Sport är en extrem färskvara som blir nästan värdelös så snart den har sänts. USA:s befolkning är bisarrt sporttokig och den som håller på ett lag vill se deras matcher, inte bara välja ut vissa och köpa dessa över nätet. Så gör många gärna med filmer och liknande, men i mycket liten utsträckning med sport.

Disney står helt klart inför mycket stora intäktsökningar tack vara framförallt Star Wars som kommer att släppa inte bara de tre "officiella" filmerna som avslutar "sagan" utan även tre fristående filmer. Deras "merchandising", som enligt reglerna inte får bokföras förrän filmen har haft premiär, kommer att slå alla rekord.


Die, motherfucker, die!


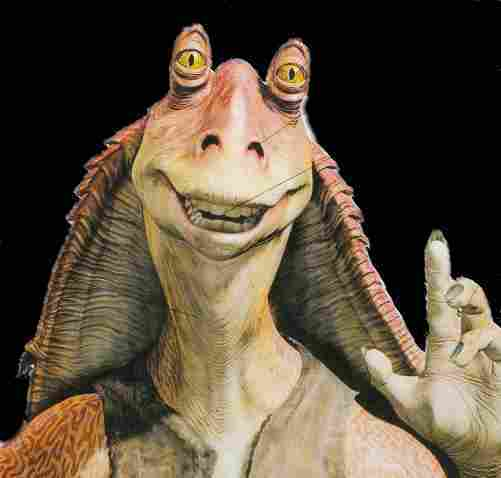
Det är helt nödvändigt att inse skillnaden i att Disney istället för Lucasfilm håller i trådarna nu! Lucasfilm är genierna som gjorde fansen grymt besvikna med första filmen i förra trilogin och inte minst den idiotiska Jar Jar Binks. Jag minns att hela filmen kändes som ett tv-spel där man dessutom skulle lägga in så många nya karaktärer som någonsin var möjligt för att kunna sälja dem i leksaksaffärerna.

Disney går från klarhet till klarhet och kommer garanterat att ge fansen vad de vill ha samt tjäna enorma pengar på detta. Man kommer att kunna ta en större del än standard 50/50 av biljettpriset och man kan helt naturligt också enligt uppgifter ta mer av leksaksföretagen för licensrättigheterna. Filmerna kommer också att kunna distribueras betydligt mer effektivt av Disney.

Till detta kommer den ständiga strömmen av filmer. Den sköna "Insidan ut" är en megasuccé som är på väg mot en miljard dollar i biljettintäkter internationellt att jämföra med den största succén någonsin "Frost" som dragit in 1200-1300 miljoner. Därtill många uppföljare som Frost 2 och Toy Story 4. Det enorma Disneyland Shanghai kommer att öppna i vår o.s.v. o.s.v.

Sett till helheten är nedgången i abonnenter alltså ingenting som kommer att sänka Disney, man ökar stadigt vinsten och har visat sig väldigt duktiga på att inte bara klara konsumenternas omställningar utan att dra nytta av dem. Det är ett utmärkt exempel på vilken skillnad det är på väletablerade, stora och pengastinna företag som även mina andra två amerikanska aktier, Apple och Starbucks, och många andra som saknar personal med lång erfarenhet och stora resurser att utveckla sitt kunderbjudande.

Jag kommer att öka i Disney på dessa nivåer (runt 110 dollar). Jag tror att företagets bästa dagar ligger framför dem.

tisdag 24 november 2015

Disneys senaste kvartal


Lite sent omsider tänkte jag kommentera Disneys Q4 som släpptes i början av månaden. Egentligen finns inga överraskningar utan rapporten är ytterligare ett bevis för att marknaden överreagerar och att det går att tjäna stora pengar på detta. Förra kvartalet var Disney "refreshingly open" (som VD:n Bob Iger sade vid senaste analytikersamtalet) om det faktum att man sett en viss nedgång i antalet abonnenter på sin enorma sportkanal ESPN. Marknaden gick bananas och handlade ned aktien med 25 % på kort tid.

Jag kände då att stunden var kommen och jag köpte en första post på 97 dollar, vilken nu är upp runt 22 %. Detta är precis samma sak som med Apple 2012-13 och Starbucks sommaren 2012! Små obetydliga hack i kurvan för företag med en enormt stabil intjäning gör att aktien rasar och vi långsiktiga gör otroliga vinster under förutsättning att vi är tillräckligt pålästa om företaget att genomskåda vansinnet. Detta är som en licens att trycka pengar!


Rensat för engångsposter ökar Disney vinsten med 35 %, i viss mån dock dopat av att man precis som Apple och Starbucks passar på att återköpa extra mycket aktier när kursen faller idiotiskt samt att man hade en extra vecka i kvartalet detta år. Oavsett allt detta var det förstås ett mycket bra kvartal!

Om man ska nämna några fina takeaways från rapporten och framförallt analytikersamtalet (finns att lyssna på via deras IR-sida) så cashar man som alltid in allt mer på att man kan köpa (dyra) företag som Lucasfilm, Pixar och ESPN och sedan lösgöra en massa värde genom att man har en så fin apparat för att skapa nytt och inte minst marknadsföra dessa alster på en helt ny nivå.

Starwars-merchandise slår uppenbarligen redan nu alla kända rekord, men denna försäljning får inte intäktsföras innan premiären den 16 december, Pixar-divisionens "Insidan ut" har redan dragit in över 800 miljoner dollar i biljettintäkter) att jämföra med rekordet Frost som dragit in 1,2 miljarder, men detta sedan 2013) och man lyckas strålande med att istället för att styras och förlora på att folks medievanor förändras snabbt dra nytta av detta genom att skapa just dessa kanaler, framförallt appar, som ger möjlighet att titta på vadsomhelt varsomhelst.

Det enda jag kan beklaga är att jag inte satsade större från början men jag kommer att öka när aktien dippar och tror att jag fortfarande kommer att äga Disney om 10 år, precis som H&M, Apple och Starbucks.


fredag 21 augusti 2015

Ett första besök på the House of Mouse


Detta är det första av flera inlägg jag kommer att skriva om Disney. Varje inlägg kommer att behandla en aspekt av företaget och dess värde. Anledningen till mitt intresse är dels att Disney (förstås) är ett fantastiskt företag men också att aktien som bekant har fallit en del den senaste tiden. 

Detta inlägg kommer att behandla orsaken till aktiens nedgång och varför jag tror att reaktionen är svårt överdriven. Senare inlägg kommer att behandla företaget och dess styrkor och svagheter m.m.


Orsaken till Disneys ras är utan minsta tvekan oron för "cut the cord", dvs att man har börjat se en trend mot att man säger upp sina dyra kabelabonnemang och går mot att använda internetbaserad distribution som Netflix, HBO och Youtube samt, förstås nedladdat.

Mer än hälften av Disneys vinst kommer idag från deras sportkanal ESPN, typ som Viasat Sport men med mycket större omfång och ett verkligt "måste" för alla sportintresserade amerikaner och de är väldigt många. I senaste rapporten sade man att det förekommit ett "visst tapp" i antalet prenumeranter vilket gav analytikerna hicka. Detta känns som ett typiskt exempel på att man tror sig se en trend och tror att denna kommer att "disrupta" hela branschen på kort tid, ung. som Apples produkter brukar ta över marknader.

Jag är verkligen en troende när det gäller "disruption theory" men man måste vara försiktig med att applicera den på minsta tendens till förändrade konsumtionsmönster.


I själva verket har enligt Financial Times (dvs det är sant) fortfarande 85 % av Netflix-kunderna kabelabonnemang, vilket bara sjunkit med tre procentenheter de senaste åren. Hela 95 miljoner amerikanska hushåll har idag ett kabelabonnemang och senste kvartalet var det 200-400 000 som sade upp sitt, vilket var det största tappet någonsin, men som synes är det helt på marginalen.

Förutom detta har jag svårt att se hur de internetbaserade tjänsterna skulle kunna konkurrera ut kabel inom överskådlig tid. Detta gäller även Apple som ju sedan länge vill lansera ett eget paket till ung. hälften av de typiska 80 dollar i månaden som folk betalar. För detta krävs någonting banbrytande (disrupting) eftersom folk absolut inte kommer att vilja sluta titta på sport och vissa andra evenemang live.


Det sista argumenter för att nedgången var mindre allvarlig är att för ett år sedan spelades Fotbolls-VM, vilket även i USA är en stor publikmagnet. Att man då hade en uppgång i prenumeranter är väl inte alltför svårt att koppla till att många tecknade för att kunna följa VM och nu sagt upp det.

Jag tror alltså att detta är en klassisk överreaktion och det är betydligt mer avgörande hur kommande Star Wars-filmen inkl. alla prylar kommer att gå samt de övriga nyheter som Disney planerar. Mer om detta senare. Jag äger inte Disney ännu men det känns i varje fall troligt att jag kommer att köpa, framförallt om kursen fortsätter att falla.