Visar inlägg med etikett Analytiker. Visa alla inlägg

måndag 28 oktober 2013

Apples tredje (FQ4) kvartal


Inför kvällens rapport är den avsevärt viktigaste frågan inte hur mycket Apple tjänade det senaste kvartalet utan vad Apple guidar inför julkvartalet. Eftersom Apples guidning numera är realistisk och Apple vet mycket bättre än alla andra (jo, det är sant, trots vad en majoritet av analytikerna verkar tro) hur mycket man kommer att sälja och, nästan lika viktigt, vilken marginal man kommer att ha på det sålda.

Ett mediokert tredje kvartal men en stark guidning kommer att skicka upp aktien och omvänt. Tro ingenting annat. Att man slår analytikernas snittförväntningar och guidar starkt (vilket jag tror) kommer att tysta kritikerna. I alla fall några dagar.

Själv har jag slutat med att ge exakta prognoser och vill hellre koncentrera mig på de stora dragen och de mer långsiktiga rörelserna. Prognoshysterin kring Apple är i och för sig underhållande och jag har deltagit en hel del tidigare år, men om man investerar långsiktigt är det inte en särskilt konstruktiv sysselsättning att fördjupa sig i enstaka kvartal.

Min prognos för de närmaste två-tre kvartalen kan sammanfattas så här: Förbättrade marginaler och ökad försäljning. iPad kommer att få ny skjuts med uppdateringarna och inte hotas nämnvärt av det skräp som i princip alla "konkurrenter" vräkar ut eftersom väldigt många, och företag är inget undantag, värdesätter kvalitet och användbarhet. iPhone kommer att fortsätta växa. iPhone 5C kommer att sälja massor, delvis till nya kundgrupper och iTunes samt i viss mån "periferals" kommer att ge betydande intäkter med tiden. Allt detta helt utan att ta hänsyn till någon ny produktkategori, vilket vi säkerligen kommer att få se under det kommande året.

Marginalen är resultatets växellåda och följaktligen av mycket stor betydelse. I och med att Apple började satsa oerhörda summor på CapEx (investeringar i produktionsutrustning, datacenter, annan infrastruktur) under 2012 pga dels iCloud och liknande samt, väldigt viktigt, svarvar, chiputveckling och annat för iPhone 5, iPad mini osv sjönk Apples marginal rejält, betydligt mer än jag hade kunnat tro var möjligt. För att sätta dessa kostnader i perspektiv kan man säga att Apple lade ut (allt kostnadsförs förstås inte omedelbart) motsvarande ett hangarfartyg var fjärde månad. Alla dessa investeringar skall snabbt betalas av då livslängden även för Apples produkter är begränsad. Detta är den främsta orsaken till Apples begränsade vinstökningstakt och senare sänkta vinst.

Som jag har skrivit om tidigare är det dock resultatet av dessa investeringar, precis som alla andra investeringar, någonting som har betydelse på sikt. Ett par kvartal tyngs ned rejält när man byter utseende på iPhone och iPad men när man sedan kan återanvända verktyg och maskiner samt få ned sina kostnader för inköpta komponenter genom att de kan användas i nya modeller.

Precis detta har skett i år- iPhone 5S har identiskt hölje som iPhone 5 och många gemensamma komponenter, iPhone 5C har till största delen helt identiska komponenter som iPhone 5 men ett billigare hölje. iPad mini med retina återanvänder höljet från den tidigare modellen. Man återanvänder dessutom, vilket är mycket viktigt, alla skärmar för iPad och iPhone i de nya modellerna förutom iPad mini med retina.

Den enorma investeringen i chippen A7 och M7 kommer att kunna slås ut på långt fler enheter när alla de nya iPhone- och iPad-modellerna använder dessa. Därutöver kommer förstås också iPad 2 som idag måste ha väldigt låg "BOM" (bill of materials) att fortsätta i sortimentet till hutlöst högt pris, iPad mini kommer att finnas kvar under överskådlig tid som en fortfarande utmärkt iPad och säkert sälja bra som den billigaste i sortimentet och iPhone 4S som överraskar som en fortfarande mycket populär modell kommer att finnas kvar. iPad Airs nya utseende kostar förstås pengar men den är den enda stora investeringen som man kan ana just nu.

Allt talar alltså för att Apple kommer att kunna upprepa succén från två år sedan när man i princip återanvände iPhone 4 i iPhone 4S som visserligen hade en ny processor mm men precis samma skal, skärm osv som alltid drar ned marginalen när en helt ny modell lanseras. Det är väl inte troligt att man kan komma upp i ofattbara 47 % bruttomarginal (första kvartalet 2012) idag när man har fler produkter och marginalen på iPad mini är klart lägre än på iPad och iPhone, men att som analytikerkollektivet tro på typ 38 % är alldeles för försiktigt.

Vad gäller försäljningen är den lika viktigt att se de stora dragen och inte fastna i idiotiska spekulationer i stil med att 5C säljer dåligt för att någon enstaka förståsigpåare drar den slutsatsen av att man styrt över produktionskapacitet från 5C till 5S som ju uppenbarligen inte tillverkas i tillräcklig mängd eller andra rykten. Apples försäljning stiger fint kvartal för kvartal. Att totalen för både smartphones och plattdatorer idag påverkas enormt och kommer att fortsätta att påverkas av kinesiska skräpprodukter som masstillveras och säljs med mikroskopisk marginal i Asien, men även i övriga världen till personer som tror att de får en OK produkt för några hundralappar är dessvärre ofrånkomligt. Detta är samma personer som tror att de får en OK skruvdragare på Clas Ohlsson för 79 kr. De är inte få, vare sig i Sverige eller i Kina. Det är dock ingenting att bry sig om.


Det är många som köper smartphones och bara använder dem till basala funktioner (samtal och sms) och plattdatorer (filmvisning) men att räkna in detta i totalen är vansinne. Att säga att "Apple tappar försäljning" när en massa fattiga indier köper dessa plattor och "smartphones" är som att säga att BMW fappar försäljning när samma indier köper Tata Motors bilar. Folk skulle skratta åt sådana slutsatser men när det gäller Apples tekniska och kommersiella övertag är tydligen vilka slusatser som helst tillåtna.
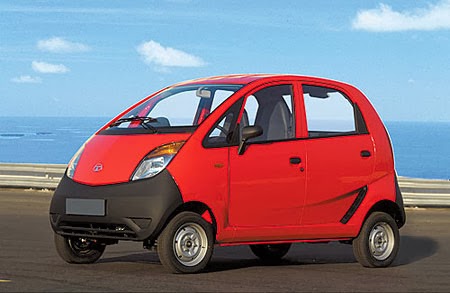
Tata Nano


Försäljningsutvecklingen kommer troligen att drivas framförallt av att nya grupper börjar få råd eller ser till att ha råd med prestigemodellen i respektive produktkategori. Enligt en undersökning jag läste nyligen är så mycket som hälften av de som köper Android-plattor drabbade av "buyers remorse" för att de inser att de lagt pengar på en otillräcklig produkt, på precis samma sätt som jag själv känt när jag köpt "billigt" i tron att jag gjort ett bra köp bara för att upptäcka allt som inte var med. Dessa kommer att gradera upp och så länge som Apple anses göra de bästa eller i vilket fall de mest prestigefulla produkterna så kommer allt fler att köpa dem. INGEN som provat iPad Air eller en ny iPhone kommer att byta ned sig för att tjäna pengar.

Allt detta kommer att leda till att Apple mycket sannolikt slår analytikernas och även marknadens förväntningar detta och nästa kvartal. Vad vi heller inte får underskatta, vilket analytikerna har gjort, är Apples mycket stora återköp av aktier just nu. Det är inte osannolikt att man nu kommit ned under 900 miljoner aktier tack vare de aggressiva återköpen under sommaren när aktien stod så lågt. Detta driver förstås upp VPA i motsvarande mängd.

torsdag 10 oktober 2013

Analytikerna och iPhone


Den som följt analytikernas försök att förstå Apple har bjudits på vissa hejdlösa turer under åren. Asymco gjorde en ironisk sammanställning över vad analytikerna hade lyckats sammanställa för galna prognoser för Apples vinst de senaste åren, se bild nedan.

Ingen kunde, enligt gällande konsensus, växa på det sätt som Apple gör och därför skulle tillväxten snarast ned. Lite som när man skämtar om militären "Om karta och verklighet inte stämmer så gäller karta".

Vissa som kanske inte hänger med så väldigt bra skulle förstås kunna påpeka att årets vinstminskning är just den som analytikerna efterlyste i flera år, men då missar man helt de krafter som gjorde att 2012 blev ett så sanslöst bra år- framförallt att Apple plötsligt fick väldigt många, stora nya telekomoperatörer som kunder och att iPhone 4S var mycket billig att tillverka eftersom den skilde sig så lite mot iPhone 4 vars tillverkningskostnader sjunkit med tiden. Apples omsättning har dock alltid ökat år för år, så också i år.

Tokerierna just nu består istället i att försöka uppskatta antalet sålda iPhones. Inför premiärhelgen för iPhone 5S/C hade analytikerna gissat sig till en knapp ökning, eller i vissa fall ingen ökning alls från förra årets premiärs fem miljoner sålda. Hur kan en vettig (?) människa tro något sånt när Apple dels släppte två nya modeller istället för en och när man släppte dem i Kina samma helg?


När Apple sedan rapporterade nio miljoner sålda så blev det väldigt tyst... i några minuter. Själv tänkte jag att denna väldiga ökning på 80 % inte gärna kunde trollas bort eller tonas ned, kanske dags för lite självrannsakan...? Inte då. Gene Munster på Piper Jaffray (han som i flera år förutspått en Apple-TV-apparat) som förra året trodde på 10 miljoner sålda trodde i år istället på fem miljoner och ville nu få det till att Apple bara såde 5,5 miljoner minsann och följdaktligen inte egentligen menade "sålda" när de skrev "sålda" utan utleveranser. Trots att Apple aldrig hade rapporterat på det sättet tidigare, det förmodligen skulle anses vara vilseledande och, om inte annat, Apples meddelande om att man skulle komma att så tidigare guidning pga stark försäljning talade sitt tydliga språk. Andra sade rakt ut att Apples resultat helt enkelt var dåligt pga en logik som INGEN vettig människa kan förstå, bl.a. av den galne analytikern Peter Misek.


Att analytikerna inte kan Apple är förstås ingen nyhet men att inkompetensen är så total att man kunde tro att Apple skulle landa på liknande siffror som förra året är riktigt illa och att sedan skylla denna inkompetens på Apple är bisarrt (själv trodde jag på minst 50 % ökning, vilket jag f.ö. twittrade dagen före så ingen tror att jag tippar efter att matchen spelats och kommenterar detta i vanlig ordning.....).


Vad kan då detta säga om framtida kvartals försäljning? Apple ökade alltså sin försäljning från fem miljoner till nio, allt annat är lika utom: Kina som förra året sålde två miljoner inkluderades och DoCoMo var ny operatör i Japan. Alltså måste vi räkna med Kinas två miljoner och har en ökning på två miljoner från sju, vi behöver inte bry oss om att Docomo är med nu eftersom detta helt enkelt är en av de saker som ökar försälningen konstant från förra året.

En rimlig uppskattning är alltså att Apple nu säljer ~30 % fler iPhones mot förra året. Det är alldeles för optimistiskt att tro att detta ger genomslag fullt ut i det nyss avslutade kvartalet men för julen är det en helt och hållet rimlig uppskattning. Sen kan förstås tillgång och andra effekter som att 5C vänder sig till en ny marknad och troligen sålde väl lite bland de köande som förstås till stor del är personer som vill ha det allra hetaste från Apple (guldmodellen av 5S).

Det är enligt mitt sätt att se det högst troligt att Apple kommer att öka sin julförsäljning rejält detta år från de 48 miljonerna förra året och inte till de dryga 50 miljoner som analytikerna tror. Detta betyder över 60 miljoner sålda. Den som tycker det låter mycket ska veta att försäljningen året innan hade ökat med 25 % öppningshelgen följt av julkvartalet som ökade med nästan 30 %.

Det är INTE vad marknaden räknar med vid nuvarande kurs (490 dollar).


måndag 23 september 2013

Disruption theory med undantag


År 1997 kom harvardprofessorn Clayton "Clay" Christensen med sin bok "Innovator's dilemma" som lanserade "disruption theory" för den breda publiken. Disruption theory har sedan blivit managementmotsvarigheten till relativitetsteorin- den teori som på ett heltäckande sätt förklarar varför etablerade företag går under till synes oförklarligt och nya, ofta mycket mindre, företag kommer in och tar deras plats.

Igår släpptes en mycket intressant artikel "What Clayton Christensen got wrong" av Ben Thompson som kraftigt begränsar den ursprungliga teorins giltighet till att bara (inte något litet "bara, men ändå) gälla när företag köper av andra företag, vilket kan förklara varför Apple lyckas fortsätta sälja mycket dyra produkter i mogna marknader, t.ex. mp3-spelare, men även iPhone i framtiden.

Disruption theory går väldigt förenklat ut på att etablerade företag satsar alla sina resurser på att utveckla sina nuvarande produktgrupper genom att lyssna på befintliga kunder och deras krav på snabbare, starkare, bättre osv versioner av den existerande tekniken (t.ex. hårddiskar). De etablerade företagen på marknaden "disruptas" förr eller senare av antingen

1) ett företag som kan erbjuda en teknik som är bättre på avgörande punkter (t.ex. flashminnen) men i början oftast är dyrare eller har sämre kapacitet.

2) företag som kan producera billigare om marknaden är mycket mogen och kunderna anser att de billigare produkterna är "bra nog".

De etablerade företagen uppfattar i typfallet inte detta som ett not utan avfärdar den nya tekniken som "inte bra nog", "för dyr för att intressera våra kunder" och liknande.

I fall 1, ovan, kommer den nya tekniken snabbt att bli billigare och bättre (den första iPhone kostade t.ex. 500 dollar med tvåårskontrakt i USA) och de gamla företagen slås ut av de nya. Christiansen visade att för varje ny generation av hårddiskar på 80- och 90-talet slogs de gamla tillverkarna ut av de som kom på en mindre och till sist mycket bättre teknik.

I fall 2  går produktionen mot låglöneländer och dessa företag, ett bra exempel är PC-marknaden där Apple efter att Windows 95 hade kommit inte kunde fortsätta ta ut mycket mer för datorer än vad kunderna var villiga att betala för PC-kompatibla produkter, men sedan också för 10 år sedan där IBM och de andra stora som HP och Dell, inte längre kunde övertyga kunderna (oftast företag) om att betala mer för deras produkter när superbilliga kinesiska osv PC räckte för de allra flesta behov.

Disruption theory används dagligen i media för att förklara att Apple inte kommer att kunna fortsätta att ta mycket mer betalt för sina produkter än konkurrenterna, dvs Samsung men på sikt framförallt kinesiska billig-Android. Christiansen har också hävdat detta med stöd av sin teori uppenbarligen helt oförskräckt av att hans förutsägelse om att iPod skulle falla från sin piedestal eftersom mp3-spelarna över lag nu var "tillräckligt bra" och musik kunde köpas från massor av andra ställen än iTunes.

Gårdagens artikel förklarar på ett mycket bra sätt att Disruption theory fungerar alldeles utmärkt när företag är köparna, det var inköpare på stora bolag som satte samman upphandlingsdokumenten när Apple förpassades till en randspelare på 90-talet. Inköparna ville bara ha lägsta pris på den prestanda som IT-avdelningarna krävde, slutanvändarnas uppfattning av produkten var inte intressant alls.

När det däremot är privatpersoner som är köparen är det helt andra saker än ren prestanda och mätbara egenskaper som är viktiga. Känslan att äga en produkt kan inte mätas, inte heller känslan av kontroll när man styr den, inte heller den status och prestige den för med sig. Det är meningslöst att på något "rationellt" sätt mäta hästkrafter och förklara en Toyota bättre än en Mercedes och tro att alla snart kommer att köpa Toyota varför Mercedes dagar är räknade. Ändå är det precis vad så många analytiker och journalister gör sig skyldiga till.

Många som liksom jag själv sett vansinnet i resonemanget ovan har nu fått en lite mer akademisk förklaring till det vi har vetat- Apples liksom andra prestigemärken är skyddade från tillintetgörande konkurrens så länge som de levererar vad kunderna efterfrågar. Det är egentligen inte konstigare än att konstatera att Samsung inte alls är "populärare" än Apple, om folk fick välja utan ekonomiska begränsningar skulle de allra flesta välja Apples produkter, oavsett om det är plattdatorer, vanliga PC eller mobiltelefoner.

Statistik, inte minst i form av sålda enheter och specifikationer är dimridåer som väldigt många idag går vilse i. Ingen rationell människa som ägde ett helt företag skulle välja att producera dubbelt så många enheter för hälften så stor vinst som en konkurrent. Ändå vill folk utropa den med störst försäljning till vinnare. Samtidigt som detta larv pågår tror uppenbarligen marknaden att Apple bara har några år av höga vinster framför sig innan de krossas av genierna i Samsung och lågkostnadsalternativ.

Vi använder våra mobiltelefoner allt mer hela tiden, det är vår stora hjälpreda och underhållning var vi än är och dess utseende och märke är en tydlig signal som vi vill sända till andra. Är det då rationellt att tro att folk kommer att plötsligt säga, nej den här kinesiska mobilen är tillräckligt bra, jag sparar några tusenlappar på att köpa den istället för en ny iPhone?

Naturligtvis inte och än mer absurt blir resonemanget om man tänker på att en stor del av kostnaden är osynlig för de flesta köpstarka konsumenterna idag eftersom operatörerna subventionerar kostnaden. Disruption theory är inget hinder för Apple.

Här finns en annan mycket intressant artikel av Thompson på samma tema.

onsdag 31 juli 2013

Apples analytikerkonferenser


Ingenting (!) är mer intressant för den som vill veta Apples planer än de kvartalsvisa analytikerkonferenserna. Om man lär sig se igenom de ständiga plattityderna om att "Apple alltid strävar efter att göra de bästa produkterna..." och liknande och istället lyssnar på de skickligt inflikade antydningarna och vinkarna om vad man kommer att göra så lär man sig väldigt mycket.

Förra sommaren sade Tim Cook på "julikonferensen" att man hade "nya produkter" på gång. Inte många märkte detta men det var en vink om att både iPad och iPhone (den senare ganska självklart) skulle komma i nya skepnader och i september och oktober lanserades både iPhone 5 och iPad mini.

Efter julkvartalet i år sade Cook att det "var naturligt" för iPhone att följa iPods utveckling, vilket naturligtvis betydde att man kommer att lansera i flera segment av marknaden istället för att bara komma med en ny och låta de gamla vara kvar i sortimentet ett par år. Nu är Internet fullt av bilder på den nya, billigare iPhone som troligen kommer att heta iPhone 5C, men det återstår förstås att se. 

Förra veckans telefonkonferens innehöll tydliga markeringar om att, inte bara som man sade på konferensen innan, kommer det "nya produktkategorier" utan man kommer att diskutera frågan i detalj på nästa konferens i oktober, vilket förstås betyder att någonting kommer att lanseras detta kvartal.

Analytikerna nämner ibland dessa saker och försöker förstås tyda dem men missar oftast målet för att de istället för att förutsättningslöst bedöma vad något sagt kan betyda nästan alltid lyckas få det att betyda att Apple är på gång att lansera just det som de själva tror på, t.ex. en TV-apparat.


Ja, ja det är utan tvekan svårt att tyda Apple, men den bästa källan till kunskap är som sagt analytikerkonferenserna, lätta att automatiskt får via Podcaster till sin iOS-enhet.

l

tisdag 23 april 2013

Apples första kvartal 2013


För några år sedan var jag noga med att alltid påpeka att mina rekommendationer av aktier och företag var på tre till fem års sikt, alltså endast för den långsiktige placeraren. Jag bör kanske påminna om det efter Apples spektakulära kursfall som fått alla möjliga och omöjliga kommentarer på marknaden att dödförklara världens mest lönsamma företag. Även vinstmaskiner kan handlas ned på rykten och tillfälliga svackor men den som drar slutsatser enbart av nedgångar (eller uppgångar) i aktier kommer inte att bli rik det är helt säkert.

Nåväl, rapportdags för Apple i kväll och marknaden förväntar sig riktigt dåliga siffror både jämfört med kvartalet innan och med marskvartalet 2012. Detta kommer sig framförallt av att Apple (kanske) har flaggat för att deras omsättningsprognoser (41-43 miljarder denna gång) numera kommer att vara mer realistiska än deras tidigare. Även om ordvalet var nästan identiskt när man beskrev sin inställning till prognosen så uppfattas förstås ett spann som mer seriöst än en enda siffra som historiskt har överträffats med runt 20 %. Analytikerna har alltså lydigt lagt sig inom detta spann som om Apple skulle ha lovat att hamna precis där och inget annat är möjligt.


Samtidigt har man som synes ovan också för säkerhets skull dragit ned uppskattningarna om vinst per aktie så lågt man har orkat. Man skulle kunna tro att det utslysts skottpengar på den som visar sig ha för hög prognos för Apples resultat.

Utan tvekan flaggade Apple för försämrat resultat mot förra året när man lät bli att lämna en prognos för VPA och man var också mycket försiktig med marginalen och försäljningen, men att så slaviskt värdera ned alla parametrar för Apple känns inte alls logiskt, utan bara ett uttryck för den vanliga gruppreflex som styr så många analytiker (se här mitt första inlägg någonsin med exempel på hur analytikerna ramlade över varandra för att skruva ned redan rekordlåga förväntningar på Boliden för några år sedan).


  • De senaste två åren har Apples försäljning fallit från julkvartalet till marskvartalet, men tack vare att marginalen har förbättrats så har vinsttappet inte alls varit lika stort. Denna motverkan är svårare nu när säsongseffekten är starkare och marginalen fluktuerar mer, men 2011 var vinsten opåverkad mellan de två kvartalen och förra året sjönk den med bara 4,5 % (omräknat då julkvartalet var en vecka längre). Nu tror analytikerkåren att vinsten ska sjunka med 23 %.
  • Omsättningen föll 2012 från 46,3 mdr till 39,2. Omräknat med den extra veckan var det en minskning med 9 %, vilket var som året innan (9,2 %). Detta år tror analytikerna styrda av Apples "41-43 dollar" att man kommer att sälja för 42,3 mdr, vilket är en minskning med 22,5 %, alltså precis som intäkterna. 
  • Bruttomarginalen tror analytikerna, styrda av Apples guidning (37,5 till 38,5) kommer att minska till 38,5 från 38,6 % kvartalet innan. Förra året steg den med 2,7 procentenheter (från 44,7 till 47,4). Året innan steg den med 2,9 procentenheter och året dessförinnan med 0,8. 
  • Apples intäkter antas av analytikerna öka med bara 8 % mot samma kvartal 2012 (42,3 från 39,2 mdr) samtidigt som julkvartalet omräknat enligt ovan ökade i omsättning med 24 % mot 2011 (4,2 från 3,4 mdr/vecka). 
  • Samma sak gäller för uppskattningarna om försäljning där iPhone-försäljningen som för ett år sedan steg med 2 % mellan kvartalen räknat per vecka i år antas sjunka med 24 % från julkvartalet (från 48 miljoner till 35) och ligga still mot 2012. Stöd för detta får man bl.a. genom att Verizons försäljning föll med 33 % från i julas, vilket är en vansinnig anledning dels eftersom detta helt missar att den kinesiska försäljningen alltid ökar rejält under deras julkvartal (dvs det senaste kvartalet) och dels eftersom Varizon ökade sin iphone-försäljning med 20 % mot förra året, vilket skulle antyda en försäljning på 42 miljoner. OBS: jag hittar inte på detta!

Jag ser ingen logik i detta. Visst, de kan ha rätt, men varifrån kommer den kraftiga nedgången?
  • Under det senaste kvartalet inföll precis som tidigare det kinesiska nyåret och förra kvartalet ökade försäljningen till Kina med 60 % jmf med året innan.
  • iPad mini, iMac och iPhone 4 kunde först under förra kvartalet levereras utan långa väntetider.
  • Apple introducerade fler nyheter i mitten av hösten 2012 än vad de gjorde 2011.

Ja, ja om några timmar får vi se. Om analytikerna skulle få rätt så är det bara för att de följer Apples guidning slaviskt och sedan har lagt sig i en hög på botten vad gäller alla andra parametrar. Inte för att de har tänkt själva.


fredag 19 april 2013

Världens billigaste företag


Jag tror att man med fog kan säga att den som håller på med investeringar mycket länge till sist får se allt. Jag hade aldrig kunnat tro att Apple på några månader på framförallt en allmän negativism till företaget och en i vanlig ordning försämrad marginal efter nya produktsläpp skulle kunna handlas ned under 500 dollar med mindre än att man hade drabbats av en rejäl motgång- tydligt sjunkande försäljning, avhopp av nyckelpersoner, en stor skandal eller liknande. Då ska man ju inte tala om under 400 dollar denna bisarra vecka utan att något betydelsefullt har hänt på flera månader.

Följande fakta är värda att begrunda denna osannolika dag:

  • Apples kassa är idag över 150 miljarder. Apple handlas alltså 2,5 gånger sin kassa. Detta är hälften av den nivå på fem gånger kassan som hållit väldigt konstant de senaste åren.
  • Apple värderas nu under nio gånger de senaste 12 månadernas vinst (PE 8,9), snittet på den amerikanska marknaden (S&P 500) är idag strax under 18.
  • Om man drar bort kassan så är PE 5,2.
  • Även om Apple skulle öka sin vinst med bara 12 % per år under detta år och nästa så kommer man under de två åren att ha tjänat ungefär lika mycket som Apples samlade resultat sedan starten 1976 (105 miljarder).
  • Med nuvarande ökningstakt på kassan, alltså helt utan någon tillväxt, och oförändrad kurs kommer Apples kassa om mindre än fyra år att vara större än företagets pris på marknaden (368 miljarder). Hela det löpande kassaflödet och alla fysiska och immateriella tillgångar i företaget kommer från och med då att inte bara vara gratis utan ha ett negativt värde.

Kanske mest talande för detta ofattbara vansinne är att Apple idag handlas under 6,5 gånger sitt fria kassaflöde (57 miljarder). Galet? Det blir värre! I marknadens skruvade värdering på 368 miljarder dollar ingår förstås kassan på drygt 150 miljarder. Värdet på den vinstgenererande verksamheten är alltså 368 miljarder minus kassan på 150 vilket ger 218 miljarder dollar.

För 218 miljarder får man alltså en verksamhet som idag genererar 57 miljarder per år!!! Annorlunda uttryckt: om jag idag köper Apple kostar det mig 218 miljarder dollar eftersom jag direkt efter övertagandet kan ta över kassan som inte alls behövs i verksamheten eftersom kassaflödet är massivt positivt. Även om inte kassaflödet ökar alls så har jag på 3,8 år tjänat in hela mitt utlägg på 218 miljarder dollar.

Redan efter mindre än fyra år har jag alltså ett helt gratis företag som sprutar ur sig pengar.

Denna värdering förutsätter (!) att Apple inom en förhållandevis kort period kommer att tappa minst halva sin vinst. Det är ett antagande som inte uttalas men det är ändå sant, PE utan kassan, dvs priset för vinstgenereringen på drygt 5 och 2,5 gånger sina likvida medel förutsätter ett massivt tapp eftersom även med halverad vinst är PE utan kassan bara 10,4.

Om Apple alltså nu skulle halveras helt plötsligt men sedan växa i linje med andra börsbolag så skulle det ändå vara värderat klart under snittet.

Att kalla detta ett gyllene köpläge är en underdrift. Visst, Apple kan säkert sjunka ännu mer på ointelligenta skriverier och rykten eller en dålig rapport nästa vecka, men på sikt är detta det närmaste en hundraprocentigt säker investering jag någonsin har sett.

En krisvärdering på ett blomstrande företag.

En obehaglig sanning.

P.S.
I enlighet med den etablerade (poker-)sanningen att man ska "put your money where your mouth is" har jag i eftermiddag ökat mitt innehav med 20 aktier @ 397 dollar.

fredag 13 april 2012

Stirra ned i avgrunden

'
Kännetecknande för alltför många aktörer på marknaden är den närmast totala oförmågan att fördomslöst förutse vad som håller på att hända innan den händer. Nokia är ett mycket gammalt (1865) företag som sedan 1980-talet har varit oerhört framgångsrikt inom mobiltelefoni, framförallt tillverkning av mobiler. Det har varit Finlands helt dominerande företag och skapat enorma värden för aktieägarna. Framgångssagan är närmast unik, i Finland är det förstås helt unik. Ingen verkar tro att detta företag inte kommer att finnas kvar, åtminstone som "en betydligt mindre spelare" eller liknande.

Detta företag är nu på väg mot konkurs.

Precis så enkelt är det. Nokia verkar inom en extremt snabbrörlig sektor som just nu håller på att genomgå ett systemskifte från enkla mobiler till smartphones. Nokia sov vid ratten och körde i diket. Det får man inte göra i en bransch där det inte tas några fångar.

Lika lite som någon annan mobiltillverkare som börjat gå med förlust har kunnat vända till vinst är det troligt att Nokia lyckas. Faktum är att alla de som var stora bara för några år sedan är borta, varför är det då så svårt för folk att inse vad som håller på att hända med Nokia?

Se bara på de tidigare stora tillverkarna Siemens, Motorola och Ericsson, liksom Sony som nu bl.a. beroende på sina mobila äventyr just tillkännagav den största förlusten i bolagets historia. Siemens och Ericsson (den moderna telefonens uppfinnare!) är borta från marknaden. Motorola är uppköpt av Google som inte verkar kunna hålla i plånboken.

RIM dominerade USA totalt för några år sedan. De sågs som helt ohotade och var ointresserade av att ställa om till moderna smartphones, började tappa för drygt ett år sedan och är snart i konkurs om de inte blir uppköpta. RIM har gått spikrakt in i väggen på mycket kort tid efter ett par decennier av framgångar!

För HTC har det gått ännu snabbare- de tuffade på mycket bra t.o.m. tredje kvartalet förra året men är nu uppenbarligen på väg ned i en dödsspiral liknande ett svårt skadskjutet propellerplan under Första Världskriget.

Apple ändrade spelreglerna när iPhone kom 2007. Alla stod still som ett rådjur som fastnat i helljuset på en landsväg istället för att svara på hotet från en radikalt ny design och otrolig lättanvändlighet. Kom ihåg att detta var på den tiden då 99 % av användarna hade sina telefoner till att ringa och smsa, INGENTING annat gjorde man även om ens telefon på pappret kunde surfa och spela musik. iPhone hade en underbart lättanvänd browser, en inbyggd iPod Touch med iTunes, kartor osv. Man måste nästan se videon från presentationen (börja titta 3 min. in) och höra närvarande teknikjournalisters reaktioner för att förstå hur revolutionerande (även utan minsta hype!) denna produkt var våren 2007 .


Nokia sov som sagt, de gjorde fantastiska kameramobiler, köpte ett kartföretag för svindlande sju miljarder dollar, oklart hur man skulle få tillbaka dessa pengar, och satsade en massa på att fösöka sälja "feature phones" till de stora, fattiga massorna i Indien, Kina m.fl. länder (se satsningen "The next Billion" från i höstas) och som jag skrev om för en månad sedan hittade man hos Microsoft den otroligt inkompetente VD:n Stephen Elop som handlöst kastade sig ut från den brinnande oljeplattformen (jo, det är sant, han använde sådana ord!) ut mot Windows Phone som på något sätt skulle rädda företaget. Token trodde t.o.m. att Nokia efter hans sågning av Symbian skulle sälja ytterligare 150 000 000 Symbian-mobiler (jo, det är sant!!!).

Nokias försäljning har tokrasat, nu senast med 39 % på ett kvartal. Det är sånt som VD:ar får sparken för om det sker under ett par års tid, men Elop lyckades på tre månader.

Ingenstans ser man effekten av detta tydligare än i de skenande förlusterna, dvs det som sedan 2011 bränner upp Nokias tidigare så stora kassa. För ett år sedan hade man 6,4 miljarder euro, vid årsskiftet hade man 5,6 miljarder kvar. Detta betyder en förbränningstakt på 133 miljoner i månaden. (Aj, aj, aj!) I slutet av detta kvartal hade man bara 4,9 miljarder kvar, vilket betyder att "burn raten" nu är hisnande 233 miljoner i månaden och alltså ökar hela tiden.

Naturligtvis ökade takten under de tre sista kvartalen 2011 och vi vet inte vad den var i december, men jämfört med snittet för detta år har man nu alltså ökat förbränningstakten med 75 % på tre kvartal. När förlusterna ökar på detta sätt går det aboslut inte att göra det enkelt för sig som många analytiker och extrapolera nuvarande förbrukning för resten av året! En sådan beräkning ger 4,9-(3*0,7)=2,8 miljarder, vilket är vad Goldman och andra nu lägger fram. Man får misstänka att de har bra mycket betalt för att göra denna dumma lågstadieberäkning eller leverera en så här lyckad köprekommendation för Nokia för ett år sedan... Det finns ingen relevans i "at the current burn rate"! Ökar något så ökar det.

Låt oss tänka oss att takten fortsätter att öka med 25 % per kvartal, vilket allraminst måste vara den ökningstakt man har haft det senaste året. Detta betyder att Nokia bränner 291 miljoner per månad i Q2, 364 miljoner i Q3, 455 miljoner i Q4 och har då kvar 1,57 miljarder i slutet av året. Med dåvarande minskningstakt (utan accelleration) har man bara för 2-3 månaders drift kvar i kassan.

Undergången kommer förstås inte först när pengarna sinar, utan när marknaden inte längre tror att man kan vända skutan. Detta kommer långt tidigare. Jag tror att om Nokia fortsätter att blöda i ökande takt bara två kvartal till så kommer marknaden att göra deras obligationsfinansiering alltför dyr, vilket effektivt stänger denna möjlighet att finansiera sig. Då årerstår bara nyemission, vilket man inte kan lyckas med med mindre än att man kan visa att pengarna inte kommer att brännas omedelbart. Man är galen om man lämnar över pengar som bara kommer att förlänga livet några månader för ett företag på väg att gå under. Så galen är inte marknaden.

Visst kommer man att försöka spara överallt det går, problemet är att man redan har sparat och några jättesummor finns knappast att hämta. Drar man ned på personalen alltför kraftigt eller säljer av delar så blir man ett mindre och sämre företag per automatik, det blir som när PanAm började sälja av sina linjerättigheter för att få in pengar, det gick inte så där alldeles lysande.

Går det inte att vända Nokias förluster mycket snabbt nu så går Nokia under. Deras patent kommer att säljas och sedan återstår det bara minnen av Finlands forna stolthet.

When you stare into the abyss, there is nothing looking back at you.

Tidigare inlägg om Nokia finns här, här och här.

'

tisdag 27 september 2011

Analys utan kunskap

'
Idag fick den som är påläst om Apple en bra lektion av JP Morgan med hjälp av Bloomberg om att man ska bilda sig sin egen uppfattning och inte följa analytikerna. Uppgifter i underleverantörsledet gjorde gällande att Apple har minskat sina order för iPad 2 i fjärde kvartalet med 25 %, vilket JPM gick ut med i en rapport som snabbt kommenterades och spreds vidare av Bloomberg.

Trots att absolut alla pilar pekar kraftigt uppåt för plattförsäljningen i världen och ingen har ens kommit nära att kunna konkurrera med Apples iPad än så länge så drar författaren den häpnadsväckande men ack så enkla slutsatsen att neddragningen beror på antingen minskad efterfrågan eller att Apple vill minska sina lager. Aktien föll genast med 3 % i öppningen då okunniga handlare reagerade med reptilhjärnan.

Minska lagret inför julhandeln?!?! Det verkar ju väldigt troligt! En mycket mer sannolik anledning är förstås att Apple nu vet när man kan introducera iPad 3 och därför i vanlig ordning minskar produktionen av föregående modell. Det var väl ingen som trodde att försäljningen av iPhone 4 fallit för att man för två månader sedan drog ned på tillverkningen av den modellen? Jag skrev och påpekade att detta i alla fall borde tas med som en möjlig anledning, men den enda förändring som gjordes av artikeln var att nämna att vissa analytiker på senare tid ansett att Apple inte har någon brådska att introducera en efterföljare till iPad 2 eftersom man ligger så långt före konkurrensen. Ehhhh...? Som om man inte gjorde det är man skyndade fram iPad 2?

Efter ett tag började andra kommentatorer nämna iPad 3-scenariot och aktien kom snabbt tillbaka med hjälp även av den allmännauppgången. Som sagt ett utmärkt exempel på hur det kan gå är man lyssnar på oinsatta analytiker och journalister.

-------------------------------------------------------------------------------------------------
Uppdaterad: Dagen efter gick JP Morgan ut med en dementi som sade att man instället för att dra ned på produktionen totalt sett snarare förde över produktion från Kina till den nya iPad-fabriken i Brasilien. Det är ju en originell förklaring med tanke på att denna fabrik inte är byggd än.

Knowledge is the most valuable commodity I know.

Gordon Gekko
'

onsdag 18 maj 2011

Apples vinst


Analytikerna förutspår just nu (trenden är stigande) ett resultat för Apple på 24,63 på en omsättning om 103 mdr dollar samt för nästa år 28,51 på 124 mrd. Om ingenting väldigt oväntat händer så kommer detta att vara helt av banan fel! Analytikerna har haft fel förr om man säger och som ni kan se (länken ovan) så ökar deras fel, senast var de mer än 19 % för lågt.

Som jag skrev igår ligger detta (24 dollar) ungefär på den nivå som Apples guidning kommer att vara och guidningen är normalt väldigt lågt satt, helt enkelt för att Apple vill att den ska överträffas rejält. Sen uppskattar man i att resultatet bara kommer att stiga med 17 % året därpå, att jämföra med att det idag stiger med nästan 100 % "year over year". Att tro på detta(och få betalt för att göra det) är för mig svårt att förstå.

Som jag ser det talar idag snarare nästintill allting för att Appels resultat kommer att fortsätta stiga kraftigt, förmodligen t.o.m. snabbare än idag. Det ställer krav på de som försöker uppskatta resultatet.

Apples viktigaste produkt just nu är förstås iPhone som tack vare enorm försäljning på alla gamla marknader, inte minst hemmamarknaden, och explosiv utveckling i Kina kommer att sälja ofattbara antal, säkerligen minst 50 miljoner till de kommande två kvartalen (mer om detta i kommande inlägg). Övriga produkter och tjänster kommer att få kraftig skjuts av den s.k. halo effect Apple gärna talar om, dvs att man som konsument dras in i Apples universum om man t.ex. köper en iPad är mycket mer benägen att köpa en Mac, iPhone än andra. Denna effekt är accelererande och kan få ofattbart stor betydelse i framtiden, men den märks redan idag på att Mac ökar med över 20 % samtidigt som datorförsäljnngen totalt minskar och att varannan ny macköpare köper en Mac för första gången men kan alltså ha haft en iOS-produkt sedan tidigare. Listan kan göras mycket längre, t.ex. är t.o.m. den ständiga dåliga nyheten i varje kvartalsrapport, iPod-försäljningen, inte särskilt allvarlig då konsumenterna nu i högre utsträckning köper premiummodellen Touch för att komma in i iOS. Allt detta sammantaget kommer att få en fortsatt explosiv inverkan på resultatet.

Jag tror att man under de kommande två kvartalen kommer att tjäna minst 15 dollar. Det betyder att man antingen under deras "FY 2011" eller kalenderåret 2011 kommer att bryta 30 dollar per aktie och om inget oförutsett händer så kommer man troligen att under kalenderåret 2012 landa i närheten av 50 dollar.

måndag 4 april 2011

Stolt


Lite stolt blir man allt när man hittar tre av sina favoritföretag bland dem som enligt Dagens Industris sammanställning är de som ratas mest av professionella analytiker idag. Visst, jag äger inte längre SSAB eftersom jag tror myckt mer på Apple som jag köpte istället, men Boliden och H&M är ju alltid kul att analytikerna skriver ned. Lite av en kvalitetsstämpel känns det som.

Ibland undrar jag om man skulle kunna strunta i att analysera själv och enbart gå emot analytikerna. Det skulle säkerligen gå bättre än index, men det är inget jag vill prova på allvar. Så här skrev analytikerna om Boliden för ett år sedan. De roligaste "analyserna" av Boliden skrevs dock när aktien stod väldigt lågt, här är min sammanställning av dem, dessutom det första inlägg jag skrev på bloggen för två år sedan.

onsdag 2 februari 2011

Analytikerna och verkligheten


I vanlig ordning uppförde sig inte de svenska storföretag som rapporterade idag då de inte presterade i överensstämmelse med vad de professionella analytikerna förväntade sig (i media rutinmässigt men helt felaktigt kallat "vad marknaden förväntade sig").

Efter några starka kvartal har nu analytikerna börjat brassa på rejält i sina vinstprognoser. Taktiskt sett helt rätt från deras sida- vem vill stå med skägget i brevlådan och hela tiden ha underskattat vinsterna och därmed konjunkturuppgången? Så mycket bättre då att ha förväntat sig för mycket eftersom det med någon sjuk logik är företagen som då "har misslyckats att nå upp till förväntningarna".

Håhåjaja... 

onsdag 22 september 2010

H&M vettigt analyserat


Det är inte ofta som professionella analytiker slår huvudet på spiken men Bank of America/Merrill Lynch lyckades verkligen den här gången:
................................................................................

Bank of America/Merrill Lynch höjer riktkursen för H&M till 300 kronor, från tidigare 265 kronor. Rekommendationen köp upprepas samtidigt för aktien.

H&M erbjuder investerare 4 procent direktavkastning, uthållig tvåsiffrig tillväxt på omsättning och nettoresultat och har en hög och stigande vinstmarginal och avkastning på sysselsatt kapital. Bank of America/Merrill Lynch förväntar sig ett starkt tredje kvartal från H&M, understött av stark trend i klädförsäljning på huvudmarknaderna Norden och Tyskland. Banken tror vidare att H&M förbättrat sig på tidigare svårare marknader så som USA, där bolaget antas ta marknadsandelar, och Storbritannien, där ett nyligen lanserat onlineerbjudande antas lyfta försäljningen.

För 2011 spår Bank of America/Merrill Lynch nu att H&M lyfter försäljningen i jämförbara butiker med 2,5 %, upp från tidigare prognostiserade 2 procent. Bruttomarginalen väntas samtidigt pressas 10 baspunkter nästa år, ned från -60 punkter, från den prognostiserade nivån 260 punkter 2010.

H&M bör gynnas av en starkare, mer konkurrenskraftig, krona, mer konkurrenskraftiga erbjudanden och bruttomarginalen bör tjäna på den starka trenden i den svenska kronan.

.................................................................

Antaganden om precis hur mycket bruttomarginalen och försäljningsen kommer att bli en viss period är som alltid väldigt vanskliga och inget jag skulle göra, men det förväntas ju analytiker meddela. Hursomhelst en mycket bra analys av någon som ser det enorma värdet i detta företag.

onsdag 10 mars 2010

Vem kan man lita på?


Jag vet att jag brukar gå på analytiker ganska hårt. Jag kanske borde förtydliga lite...

Nej, jag anser inte att alla professionella analytiker är dåliga. Jag anser däremot att ett förvånadsvärt stort antal, troligen mycket välbetalda, analytiker är mycket dåliga och deras s.k. råd bör man hålla sig ifrån (för några exempel från en analytikers tips om mina favoritaktier senaste året se här).

Man kan ha nytta av analytiker också, dels genom att de regelbundet skriver ned aktier som man är intresserad av att köpa och dels genom att de ibland lyfter fram företag man inte kände till. Tips är bra, oavsett om man väljer att följa dem m.a.o.

Den som litar på dem blint förlorar pengar, inte nödvändigtvis för att deras råd leder till att man går sämre än index, utan för att när man väl kan köpa aktien så har den ofta redan stigit 5-10 % på rekommendationen, i alla fall om det är ett litet eller medelstort bolag.

Här är ett färskt exempel på varför man inte ska tro alltför mycket på köp-/säljråd och s.k. målkurser (hur nu sådana definieras). Boliden-aktien har enligt följande väletablerade banker just nu (senaste månaden) denna framtid:

Nomura: 54 kr (höjning, rekommendation: minska)

Handelsbanken: 110 kr (sänkning, rek: köp)

S&P: 105 kr (sänkning, rek: behåll)

Deutsche Bank: 76 kr (sänkning, rek: sälj)

UBS: 100 kr (sänkning, rek: köp)

Nordea: 135 kr (höjning, rek: starkt köp)

Chevreux: 59 kr (höjning, rek: underperform)


Håhåjaja...

måndag 22 februari 2010

"Konsensusestimat"


I den larvigt svengelska finansvärlden talar man bl.a. om konsensusestimaten över företags kommande vinster etc. På svenska: "genomsnittet av analytikernas prognoser" för det är genomsnitt det är frågan om, det finns ingen konsensus analytiker emellan!

Att analytikernas genomsnittliga uppskattningar ofta misstolkas i pressen och av allmänheten som vad "marknaden" förväntar sig har jag skrivit om förut. Dessvärre börjar även analytikerna uppenbarligen tro att det är de som är marknaden. Eller vad sägs om följande motivering till dagens sänkning av H&M till "sälj" av Exane BNP Paribas.

Exane BNP Paribas anser att konsensusestimaten för vinsttillväxten 2009-2011 är för optimistiska.


Med andra ord: det faktum att andra analytiker är alltför positiva till aktien gör den till en dålig investering.

För sådana slutsatser får man riktigt bra betalt...

fredag 18 september 2009

Rea på analytiker

'
Det gäller att hänga med för dem som lyssnar på våra lika vältaliga som välbetalda analytiker! Igår vid halv två kom Börsnytt, ursäkta Dagens Industri, ut med "nyheten" att Rodney Alvén "analyschef och bankexpert" på Cheuvreux Nordic anser att ett bankrally är i faggorna. Det lät ju bra...

Dessvärre hade saker och ting ändrat sig så pass vid sjutiden att Anders Elgemyr på CMC Markets kom med sin prognos i DI bl.a. att bankaktier var för riskabla för att vara bra investeringar.

Och det där var bara igår...

När jag startade min blogg i maj skrev jag om analytikernas prognoser i mitt kära Boliden. Ett välskött bolag, en av pelarna i det svenska näringslivet om man så vill, hade fått se sin vinst sänkt pga att finanskrisen orsakade oerhört snabbt sjunkande marknadspriser på koppar och zink. Analytikerna tävlade om att sänka sina målkurser för Boliden, bäst i klassen var den gången var Exane som satte kursen till 8 kr. Idag tycker samma analytiker plötlisgt att Boliden är värt 3-5 gånger mer.

Nåja, någon nytta kan dessa människor nog trots allt göra- eftersom de fungerar som en fårskock, dvs som marknaden i övrigt, är det förstås ett famgångsrecept att gå emot majoriteten av dem. Förutom exemplet med Boliden bör man komma ihåg för framtiden att när alla analytiker dissade de svenska bankerna i början av våren var detta ett fantastiskt köpråd.

'

onsdag 19 augusti 2009

Håller Pare, och vad händer i framtiden?

'

Analytikerkåren visade återigen att de gör lika mycket nytta som Arbetsförmedlingen när de spådde ett kvartalsresultat efter skatt för Pare på alltifrån -101 miljoner till 66 miljoner i vinst medan det verkliga resultatet blev 152 miljoner i vinst.

Som vanligt förundras jag över att folk med såna resultat kan behålla jobbet. Tänk om en flygledare eller kirurg skulle göra bedömningar liknande dessa.

Nåväl, Pare utvecklas tydligen ungefär som jag har trott. Tack vare en mer avskalad verksamhet och fortsatt träffsäkerhet över genomsnittet för oljebolag vad gäller var man ska producera har man lyckats vända den olyckliga trenden och ska väl nu äntligen kunna sluta späda ut värdet per aktie med ständiga nyemissioner.

Dock hänger precis allting på oljepriset, även med en fortsatt volymökning är detta det helt avgörande för företaget. Förmodligen kommer det att fortsätta stiga på sikt men frågan är hur mycket Pare kan lyckas tjäna och för oss aktieägare (jag själv iofs bara warrants) är frågan hur högt p/e-värdet kan stiga.

Pare tjänade andra kvartalet 50 öre per aktie, men enligt Löparn (denne evige försvarare av allt Pare gör f.ö., men här har han säkert rätt) är detta före konvertibelutspädningen vilket sänker med mer än 10 öre enligt samma källa. Detta ger alltså en årsvinst på mellan en och två kronor i dagsläget att ställa mot ett pris på runt 30 kr- knappast den rejält undervärderade aktie man söker efter som fundamentalanalytiker. Detta särskilt eftersom företaget är så beroende av saker som man bara delvis kan påverka själv; oljepriset är ju omöjligt att påverka och produktionen kan man inte styra över till 100 % eftersom väder, oljetryck, mängd olja som man verkligen kan få upp o.s.v. påverkas även av utomstående faktorer.

Det är inte rimligt att på kort sikt tro att Pare kommer att värderas så värst mycket högre, även om man förstås hoppas det. Ett kraftigt höjt oljepris, vilket inte känns så troligt i dagsläget, eller en fantastisk nyhet kan ändra detta men detta är bara förhoppningar, inte analys!

Pare behöver komma upp i långt över sina ständigt utlovade 20 000 fat per dag och ligga stadigt på denna nivå, eller förstås ännu hellre stadigt ökande nivå, för att kunna öka vinsten till nivåer som kommer att få marknaden att värdera företaget betydligt högre. Det finns absolut INGENTING som tyder på att så kommer att ske- tvärtom tyder all historik på att ägarna kommer att bli grymt besvikna.

Jag ser mitt pyttelilla innehav av Pare idag som en lottsedel som kan ge några kronor för mig, fokus är och förblir i dagsläget fundamentalt undervärderade aktier som Swedbank, Boliden m.fl.

tisdag 21 juli 2009

Skillnaden mellan marknaden och analytikerna

.

Börsnytt, ursäkta, Dagens Industri är återigen ute och simmar i de grumliga vatten där man inte kan skilja på marknaden och "analytikernas prognoser" idag. Det sker ju nästan varje dag men idag lyckas man verkligen i sin artikel (http://di.se/Avdelningar/Artikel.aspx?stat=0&ArticleID=2009%5c07%5c21%5c345672&SectionId=BorsMarknad&menusection=BorsMarknad;BorsMarknadNyheter) om att "botten är nådd".

Denna botten har varit nådd ganska många gånger i år i DI. Om jag inte hade bättre saker för mig skulle jag räkna hur många gånger man lyckas komma med den nyheten.

Problemet är att vi alla alltid vill att det ska vara slut på någonting som är dåligt och dags för någonting bättre, men att använda det faktum att börsen har gått upp sju dagar i rad som skäl för en sån analys och dessutom att som stöd anföra att "tre av fyra" kvartalsrapporter nu talar om att det kommer att bli bättre snart är bara korkat.

FÖRETAGSLEDARE KOMMER ALLTID I EN LÅGKONJUNKUR ATT HÄVDA ATT DET KOMMER ATT GÅ BÄTTRE SNART!

Med all sannolikhet kommer det att komma dåliga nyheter som ger sju dagars nedgång snart också och då kommer andra rubriker. För min del får det gärna gå ned rejält igen så jag kan fortsätta handla rekordbilligt.

För att citera den store Warren Buffett: Om man är i en period i sitt liv då man kommer att huvudsakligen köpa aktier i många år framöver så är det helt ologiskt att hoppas på en börsuppgång, istället för en börsnedgång.

tisdag 16 juni 2009

Topp 10 fakta som journalister glömmer om de svenska bankerna

.

Dessa är de tio vanligaste fakta som analytiker och journalister glömmer när de rapporterar om Swedbank (och övriga svenska banker):

1) Den enorma intjänandeförmågan på den svenska oligopolmarknaden, vilken dessutom ökar.

2) Att reservationer för kommande kreditförluster inte är verkliga realiserade förluster, utan uppskattningar.

3) Att de flesta utestående krediter täcks av säkerheter som har ett värde som tas över av banken vid betalningsinställelser.

4) Att kronans skarpa fall mot euron gör att utländska fordringar idag är ung. 20 % mer värda för banken än förra året.

5) Att svenska banker, framförallt Swedbank, är bland Europas bäst kapitaliserade.

6) Den svenska statens lånegarantier vilka ger bankerna lägre upplåningskostnader och säkerhet i kapitalförsörjningen.

7) Swedbank har ett eget kapital per aktie på långt över 120 kr och även vid mycket stora kreditförluster förblir detta kapital mycket stort.

8) Bankernas värdering idag är mycket låg, sett historiskt, till intjänandeförmågan, det egna kapitalet o.s.v., framförallt Swedbanks och SEB:s.

9) En devalvering i Baltikum är väldigt osannolik eftersom regeringarna till varje pris vill in i eurosamarbetet.

10) Alla länder måste ha banker, inte många andra industier är så oerhört viktiga för ett land. Detta ger statligt stöd och lågsiktig trygghet, se bara på de svenska storbankernas ålder. SHB grundades 1871, Nordeas ursprung är från 1848, SEB:s från 1856 och Swedbanks historia går tillbaka till den första sparbankens grundande 1820.

tisdag 9 juni 2009

Deutsche Bank värderar Swedbank till 19 kr

Deutsche Bahn, ursäkta, Deutsche Bank vill att vi ska sälja Swedbank som enligt dem bara är värt 19 kr. Dessvärre gör de som så många andra idag ett kardinalfel när de uppenbarligen inte kan se skillnad på sina stresstester och vad som är den sannolika utvecklingen. I sin analys från i går målar de i sin stresstest (som brukligt är) upp katastrofscenarier men verkar sedan tro att detta är framtiden, inte absolut "worst case". Detta föranleder att de sänker sin riktkurs för Swedbank från 23 till 19 kr... Att jämföra med vinsten per aktie i fjol på 15 kr.

Som om inte detta vore tillräckligt drar man paralleller mellan det kapital man TROR att banken kan komma att behöva och värdet på banken idag (dryga 30 miljarder). Vore man en fjortis skulle man skrika: MEN HALLÅ! Till och med DB inser att deras katastrofscenarier inte gör att Swedbank hamnar under de lagstadgade kraven på kapitalation... Larvigt är inte ens förnamnet på en "analys" som utgår från det allra värsta och sedan spinner vidare utifrån detta antagande. Det blir ALDRIG så illa som man befarat och heller aldrig så bra som man hoppats.

Tillåt mig att lägga in ett annat perspektiv. Ett väldigt grundläggande värde på ett företag är förstås det egna kapitalet, som jag också tycker är det mest rättvisande när ett företags vinst (förhoppningsvis) tillfälligt är mycket låg eller om företaget går med förlust och p/e-talet blir meningslöst. Anledningen till att jag tycker det är grundläggande är förstås att man förmodligen kan likvidera rörelsen med ungefär den behållningen för aktieägarna. Ett sunt företag är förtås värt mycket mer än sitt kapital som en ”going concern”, men kan förstås också vara värt mindre, t.ex. om det har en massa skuldförpliktelser eller förmodas göra jättelika kreditförluster.

Swedbanks egna kapital är idag ung. 120 kr per aktie. Det finns idag ingenting som tyder på att banken inte skulle kunna tjäna ungefär som tidigare på sin övriga (alltså "icke-baltiska") rörelse, dvs ung. 12 miljarder per år, m.a.o. resultatet före kreditförluster. Detta visar ju också senaste kvartalsrapporten.

Om så är fallet kan alltså rörelsen svälja kreditförluster på uppemot 12 miljarder per år utan att göra förlust, dvs utan att det egna kapitalet påverkas.

Låt oss sen anta att Swedbank gör den en enorma kreditförlust i Baltikum på 50 miljarder kr (Deutsche Bank räknar med 30 miljarder sammanlagt 2009-10) som vissa olyckskorpar har förutspått under 2009-2011, dvs ung. 17 miljarder per år. Förlusten blir då ung. fem miljarder vardera de tre åren (12’’’-17’’’=-5’’’). Det egna kapitalet sjunker då till drygt 100 kr per aktie när alla dessa förluster är tagna (en miljard i vinst eller förlust ger +/- ung. 1,20 kr per aktie).

Hur kan man värdera aktien till en femtedel av det egna kapitalet?! Och hur kan man som analytiker (om de är värda att kallas det) inte se skillnad på en stresstest och en analys? Och då komma fram till ett värde på Swedbank på 19 kr? Ingen vet förutom dessa överbetalda personer, men ett är säkert, de kommer att ändra sin värdering uppåt så småningom. Synd om dem som lyssnar på sånt trams.

onsdag 3 juni 2009

Skilj på marknaden och analytikernas prognoser!


I affärspressen och därmed framförallt Dagens Industri jämförs alltid kvartalsrapporterna med "analytikernas förväntningar". Så länge det är en jämförelse av hur väl analytierna har kunnat uppskatta resultatet är det ju intressant att höra. Dessvärre sammanblandar man i pressen väldigt ofta analytikernas förväntningar med marknadens förväntningar, vilket förstås är något helt annat. Det är inte analytikerna som sitter och handlar och skapar de priser som gäller just nu så varför skulle analytikernas uppfattning om resultatet, sammanställt i ett snitt över godtyckligt utvalda storbankers analyser, kunna vara detsamma som marknadens förväntningar?


Naturligtivs är det ibland så att marknaden förväntar sig ungefär samma resultat eller andra nyheter från ett visst företag, men det är absolut inte alltid fallet och de två måste hållas isär. I princip varje dag kan man hitta detta missförstånd i DI, om inte uttalat så i alla fall underförstått, klippet nedan är aktietips och handlar om vad ett företag "får" göra enligt analytikerna och att inte göra det skulle alltså innebära att aktien inte stiger:


För det första ska de visa en högre försäljning 2011 än 2008, och vinstmarginalen får under samma period maximalt backa med 3 procentenheter enligt analytikernas genomsnittsprognoser. (DI den 2 juni)


Varje rapportsäsong fylls sedan tidningarna med nyheter som de nedan. Analytikernas prognoser är inte ens i närheten av sanningen, men marknaden hade uppenbarligen en helt annan inställning. T.ex. underskrider företag regelbundet analytikernas förväntningar men marknaden är mer än nöjd:


Det var strax under analytikernas genomsnittsestimat vid 1,09 dollar, enligt Zacks. Nettoomsättningen minskade med 17 procent till 6,7 miljarder dollar, vilket var sämre än väntade 7,2 miljarder dollar. Aktien stiger med 5,6 procent på rapporten. (Di den 20 maj)


Eller så lyckas analytikerna bra med sin analys men marknaden blir nöjd eller missnöjd utifrån vad den hade för samlade förväntningar:


Microsoft prickade förväntningarna någorlunda med sin rapport som innehöll ett vinsttapp på 32 procent. Försäljningen sjönk för första gången i bolagets börsnoterade historia och nu väntar större besparingar för bolaget. Aktien steg med 8,5 procent. (DI den 24 april)


Jag tycker inte att det är nåt fel med att läsa analytikers prognoser om man nu vill det, men alla de som inte ser skillnad på dem och marknaden kan begå stora misstag. Tänk t.ex. på alla dem som sålde sina Swedbank i panik vid senaste kvartalsrapporten för att man hade gjort betydligt större reserveringar för förluster än vad som analytikerna hade förväntat sig (eller "vad som var väntat" som Di brukar skriva) och aktien dök 17 % omedelbart för att sen vända upp igen och inom ett par veckor stiga med ytterligare 30 %.


Jag tycker och det är utan tvekan min erfarenhet att man bör göra sina egna prognoser om tillväxt, marginaler, omsättnin o.s.v. och utifrån dessa fatta sina beslut om ett företag är under- eller övervärderat eller, som oftast är fallet, är ungefär korrekt värderat av marknaden och handla därefter.


Bara genom att lita mer på sig själv än andra kan man lyckas slå marknaden.