torsdag 24 november 2016

The signal and the noise


Kopparbergs rapport fick mig att tänka på boken "The signal and the noise" av Nate Silver, den mycket berömde amerikanske statistikern och opinionsundersökaren. Han talar där om vad som är "signal" och vad som är "brus" och hur viktigt det är att se skillnad på dem för att kunna göra korrekta förutsägelser.

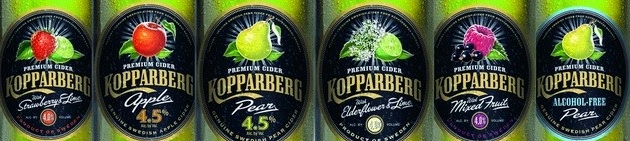
Det väsentliga för Kopparbergs är förstås försäljningens utveckling och här var VD (förhållandevis...) öppen och berättade att försäljningen i Storbritannien ökade med 10 %. Vi saknar dessvärre fler detaljer men att omsättningen inte minskat mer trots pundets skarpa fall mot var det stod för 12 månader sedan ger stöd att anta att försäljningen utvecklas mycket bra generellt.

Den stora osäkerheten är valutan (se förra inlägget) för vi vet inte hur terminssäkringarna har påverkat resultatet eftersom dessa (förstås) är hemliga. Det skulle jag dock säga är "bruset" i rapporten. Detta eftersom Kopparbergs underliggande verksamhet är mycket stabil och lönsam, med över tiden allt bättre marginal, varför valutan är allt annat än kritisk för företaget. 

Vad som påverkas är de alltid så debatterade jämförelsetalen mot förra året men detta är övergående även om det förstås är möjligt att vi kan få en "dåligt" kvartal framöver då jämförelserna påverkas negativt, liksom vi förstås kan få ett fantastiskt kvartal hjälpt av valutavinster. Detta är inte väsentligt. Vi kan för övrigt också se att SEK/GBP var "onormalt" hög under 2015 jämfört med de senaste tio åren. Med tiden gör detta förstås att jämförelserna påverkas allt mindre av valutan, inte minst 2017.

Precis allting ser bra ut för Kopparbergs tycker jag. Man lanserar allt fler produkter med bättre marginal (större andel på fat istället för flaska till pubar, Fruit Lager, Kopparkeg, rosécider osv) samtidigt som man sakta men säkert lanserar i nya länder. Valutan kan man som sagt bara tillfälligt och delvis påverka och försäljning och marginal är de signaler vi ska koncentrera oss på. Vinstmarginalen hittills i år är dryga 17 % mot förra årets 15 % (mätt mot nettoomsättningen) vilket förstås är lysande och visar sig i en ökning av vinsten per aktie på 23 %. 

Allt talar idag för att Kopparbergs gör ännu ett rekordår och höjer utdelningen.


lördag 19 november 2016

Disney all the way


Disneys rapport var bara ännu ett kvitto på att företaget är på rätt väg. Man dominerar filmindustrin som aldrig tidigare och man har en lång rad mycket lovande projekt i "pipen". Shanghai Disneyland är en ylande succé från start och man har redan beslutat att bygga ut den med ett Toy Story-land. Man tror sig gå break even redan efter ett år, vilket är fenomenalt starkt jämfört med liknande projekt.

Jag tror att marknaden kommer att nyktra till i takt med att filmsuccéerna fortsätter och även om tappet av prenumeranter för ESPN fortsätter så är man förstås fortfarande den helt dominerande spelaren på sportkabelmarknaden. Det känns väldigt konstigt om inte den dominerande spelaren på en marknad som är så stor och populär i USA inte skulle kunna fortsätta tjäna stora pengar på sporten. Säkert har Disney, liksom konkurrenterna, betalat väl mycket för vissa rättigheter, men ligorna kan inte långsiktigt ta mer betalt än vad distributörerna kan betala och fortsätta tjäna pengar. 


Disney har liksom många andra företag med ojämn försäljning "problem" (de tar verkligen upp detta som ett problem för 2017) med jämförelsetalen vissa kvartal och aktien kommer att reflektera detta förstås. Detta förändrar dock inte alls det faktum att Disney är på rätt väg och tiden är som bekant en vän för de bra företagen. Bara att sitta still och vänta in den uppvärdering som nu verkar vara på väg.


onsdag 9 november 2016

The end of the world as we know it


Ingen skulle vara gladare än jag om jag får helt fel, men det tror jag inte att jag kommer att få. Jag har följt Trump hyfsat väl sedan ungefär 15 år då jag läste hans första bok och bara tanken på att han ska bli USA:s president är ofattbart hemsk (mitt tidigare inlägg finns här, jag tänker inte skriva några fler i ämnet).

Naturligtvis kommer han, precis som hans "inkluderande" segertal antydde att försöka tona ned profilen och verka presidentlik den närmaste tiden, men detta är ingen normal människa och masken kommer att åka av. 

I Trump samsas sådana för en president bisarrt olämpliga egenskaper som extrem narcissism, skrupellöshet, oärlighet och gränslös girighet. Lägg sedan till total brist på respekt för kvinnor som inte är till någon direkt nytta för honom och uppenbar avsaknad av någon empati för människor som inte är som han (tror han själv är)- "A WINNER!". 

Han är en vuxen bäbis som har fått göra som han velat hela sitt liv och aldrig kan förlåta vad hans sjuka hjärna har uppfattat som en oförrätt. Ett liv som inte alls kännetecknas av lysande entreprenörskap, som han fått sina fårskallar till anhängare att tro, utan enorma pengar ifrån pappa, gång på gång och oräkneliga konkurser, bedrägerier och stämningar. Det han har lyckats med är att sälja sitt namn till diverse verksamheter samt som reality-skådespelare. Bara en sån sak, om några veckor ska han upp i rätten (han räddas inte av att han blivit vald) för att han på fullaste allvar drev ett bluffuniversitet och skinnade ofta utsatta människor in på bara kroppen med tomma löften om utbildning och rikedom. TILLÄGG: Trump har nu förlikats med de drabbade och betalar för detta nätta 25 miljoner dollar till dem. En bedragare som president...


Han är ett mänskligt avfall som tror att den som är chef får göra som han vill utan konsekvenser. Han kommer med all sannolikhet att skada frihandeln, NATO, internationella relationer och försöka skrämma motståndare till underkastelse. Den som tror något annat har inte varit uppmärksam det senaste året och vi har bara tur om så inte blir fallet.

Han har hela sitt liv kastat sig in i nya verksamheter, vilka han har saknat all tidigare erfarenhet av och han har i princip alltid misslyckats totalt. Han köpte ett flygbolag utan att ha en aning om vad han givit sig in på och gjorde förstås konkurs, han startade klädmärken, Trump Vodka, Trump Steaks, Trump Montage (inför finanskrisen...) osv osv. Mest miserabelt är dock hur han gick in i casinobranschen, en verksamhet som liknats vid att äga en sedelpress vilket slutade i konkurs (vad annars?).


Nu har han givit sig in i den högsta divisionen som den enda presidenten någonsin utan erfarenhet av offentlig verksamhet. Istället för finansiärer och aktieägare har han lyckats med den största blåsningen någonsin- den amerikanska väljarkåren köpte vad han sade- att erfarenhet var dåligt, Clinton var Djävulen själv och den store Trump den ende som kunde rädda USA.


Officiella reklambilden med matkritikers recensioner inlagda.

I värsta fall kommer 2016 att gå till historien som det år då den rådande, väl fungerande efterkrigsvärldsordningen började falla i bitar pga Brexit-omröstningen, Trump och valet av häxan Le Pen till president i Frankrike. 

Den som tror att detta är en höger-vänsterfråga visar bara att han inte kan tänka i flera steg och/eller är oförmögen att se bortom denna enkla skala. Jag står själv en bra bit åt höger politiskt, är inte det minsta nöjd med en stor del av utvecklingen i svensk politik och alla borde inse att det blir problem med illegal och okontrollerad invandring i vilket land som helst. Förstår man inte det har man helt enkelt ingen aning.

Problemet med Trump är inte att han i flera fall intar typiska högeråsikter, lika lite som problemet med Hitler var att han ansåg att Versaillesfreden var orättvis mot Tyskland (vilket det absolut var) eller att man skulle lösa arbetslösheten med stora infrastrukturprojekt. Problemet med Trump är att han saknar moral, empati och lider av storhetsvansinne. Oavsett vilka hjärtefrågor en sådan person har blir det garanterat fel i slutändan. I värsta fall fruktansvärt fel.

God help us!

söndag 6 november 2016

Starbucks idag


Starbucks rapport i veckan var både en styrkedemonstration och en bekräftelse på den utveckling vi har sett ett tag nu. Amerikanska verksamheten tyngs av att folk handlar alltmer på nätet och färre än tidigare strosar runt i galleriorna. Oro för detta har tyngt aktien hela året och även om 4 % tillväxt i jämförbara butiker i USA är lägre än historiska snittet på över 5 % så visar det ändå att man håller ställningarna förvånansvärt bra.


Rapporten var annars som vanligt, oavsett om man räknar med eller utan den extra vecka som inföll detta kvartal. Runt 10 % intäktsökning och 20 % vinstökning samt en ökning av utdelningen med 25 %. Alla siffror och trender går i rätt riktning. Kina går starkt och man satsar allt man kan med en ökningstakt i landet på ung. 10 caféer i veckan mot målet om 5000 år 2021 (dubbelt mot idag). Eller som VD säger: Vi har bara skrapat ytan än så länge.


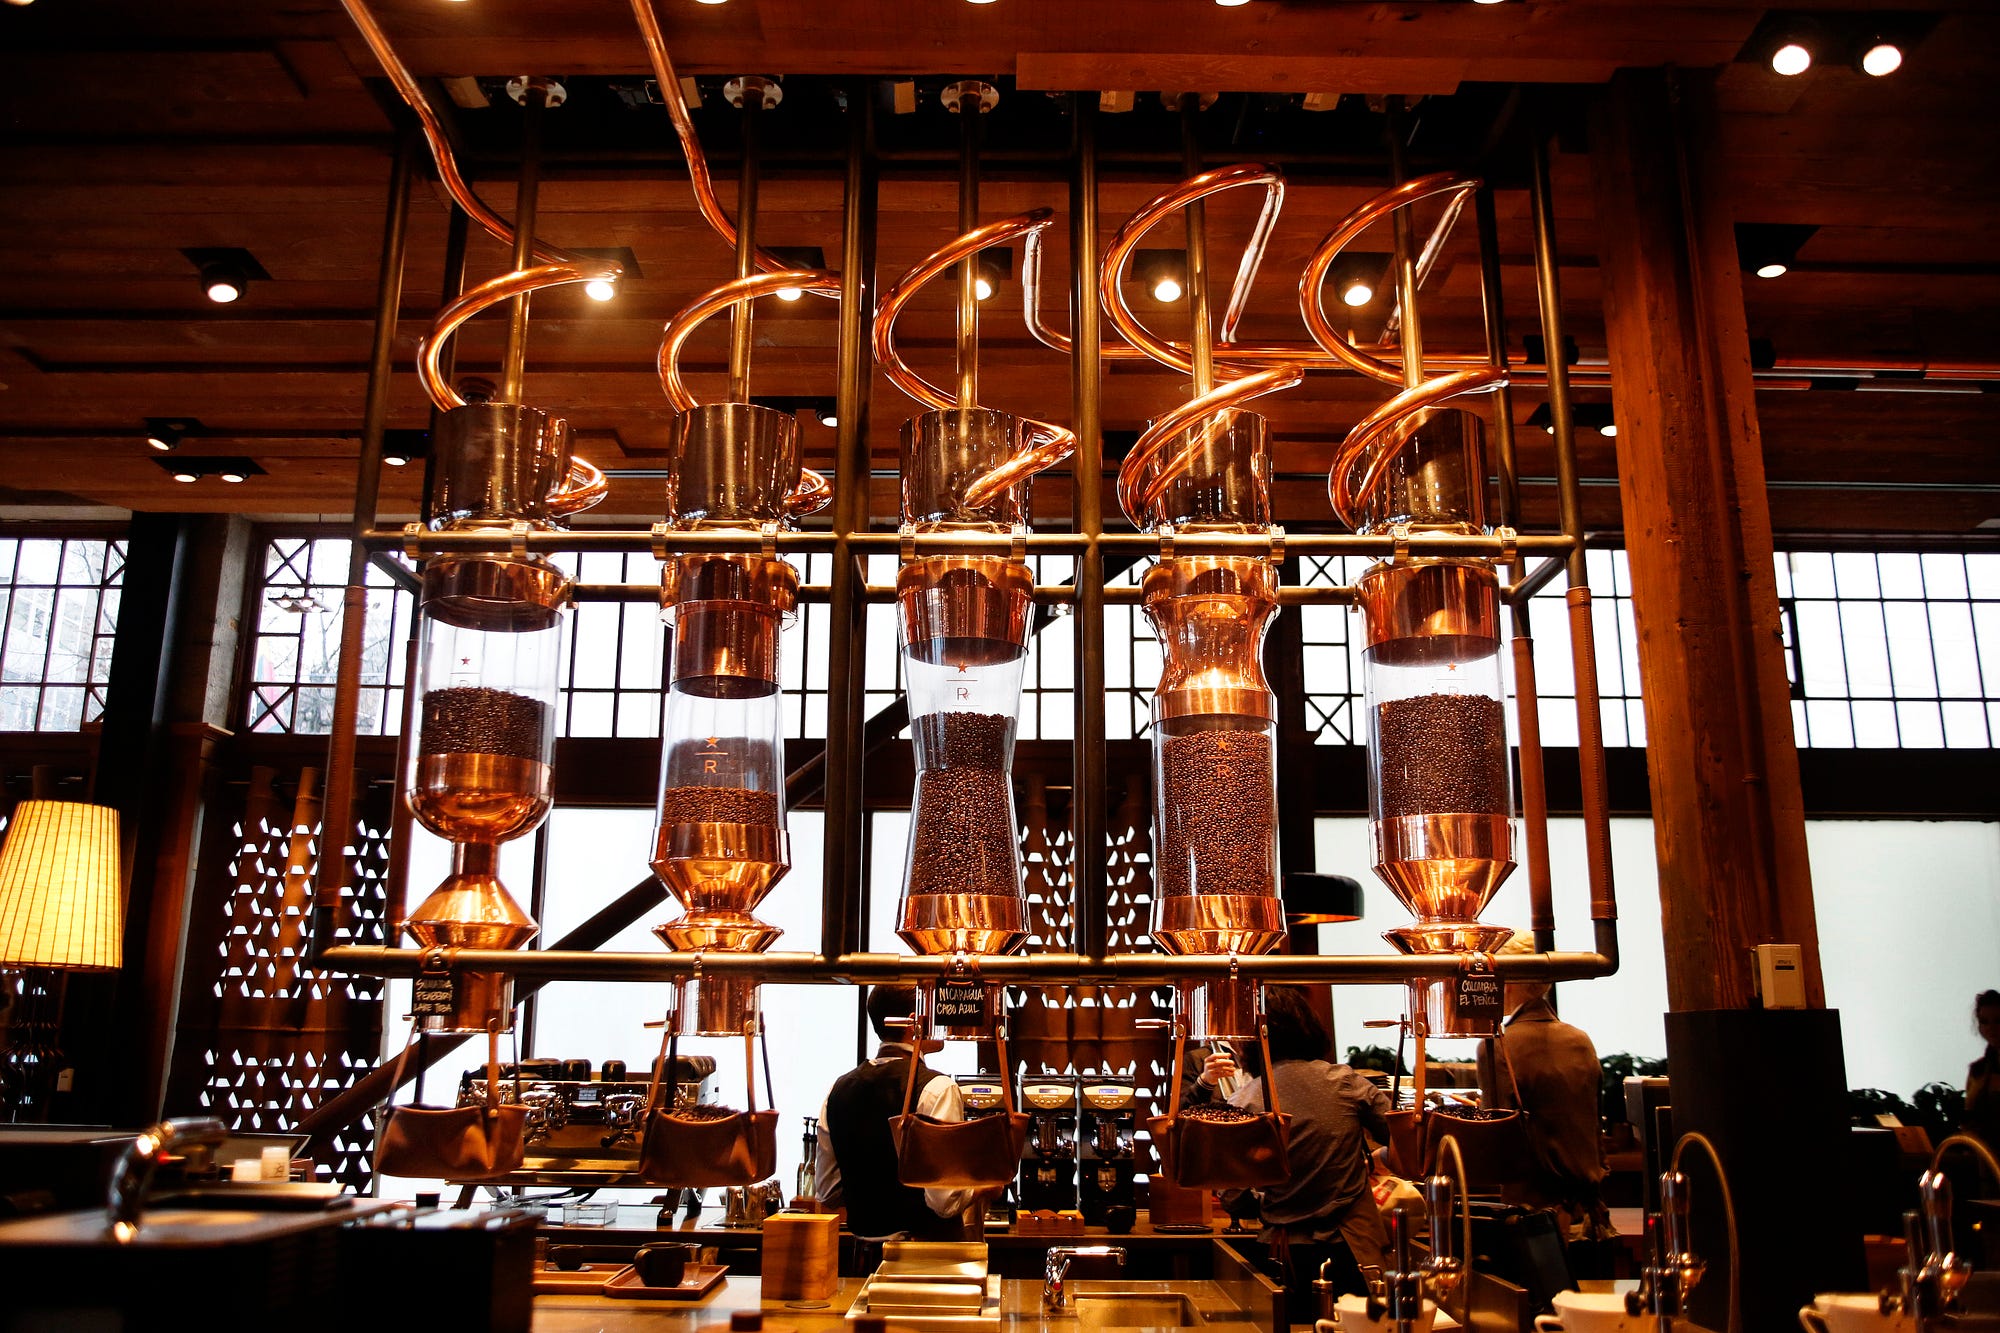
Den viktigaste "nyheten" är som jag ser det det stora fokuset på att gå "upmarket" på existerande marknader med "rosteries" och "reservs stores" där man kan följa processen i tillredningen (i vissa fall t.o.m. rostningen) på ett helt annat sätt och i en mycket exklusiv miljö. En nyhet var att man i många existerande "gröna" caféer (de med Reserve-branding är bruna) ska lägga till en espressobar där man kan dricka vid bardisken och därmed skapa en annorlunda upplevelse för dem som vill.


Jag tror man är på helt rätt spår här och uppenbarligen visar deras interna siffror detta med tanke på hur man nu storsatsar på upmarket, även med Starbucks Nights (öl och vin kvällstid). Folk får det sakta men säkert bättre och bättre och kommer inte att nöja sig med "som det alltid har varit". De med resurserna vill ha "affordable luxury" och Starbucks är redan som det är ett rent premiummärke. 


Vinstmaskinen Starbucks tuffar alltså på som vanligt och troligen kommer marknaden att värdera upp aktien med tiden. Dock är SBUX-aktien rätt oberäknelig- den har stått och stampat runt 55 hela året efter fjolårets uppgång om 50 %, men förr eller senare kommer det att lossna om Starbucks fortsätter som idag. Jag är i vilket fall helt säker på att framtiden tillhör kvalitetskedjor som dem.

tisdag 1 november 2016

Överreaktion i Kopparbergs


Givet det vi vet, vilket inte är allt, anser jag att vi har sett en klar överreaktion i Kopparbergs i höst (från runt 300 till 230 dvs ung. -25 %) varför jag nu ökar i aktien. Utan tvekan är marknadens mest betydelsefulla oro nu pundets försvagning även om andra kvartalets stillastående försäljning bidrar till det negativa sentimentet. Den senare kan dock till mycket stor del också läggas på pundets försvagning mot kronan.

Vi vet dessvärre inte särskilt mycket om Kopparbergs försäljning (per produktgrupp och geografiskt) eftersom ledningen kniper igen så vi får gå på överslagsberäkningar, men som Buffett brukar säga- det är bättre att ha ungefär rätt än helt fel!


Av olika uttalanden kan man förstå att den brittiska marknaden utgör ung. 35 % av försäljningen. Jag gör antagandet att svensk försäljning är ytterligare 35 % och övriga EU tillsammans med "export" (Australien, Sydafrika och USA mm) står för återstående 30 %, varav 5 % är exporten. Om vi för enkelhets skull antar att exporten är i USD blir påverkan ungefär som följer om vi helt bortser från eventuella vinster från valutakontrakt vilka vi inte vet en aning om (valutakursförändring sedan dagen före midsommar):

UK: -9,5 %, vikt: 35 %
EU+Exp: 7,5 % (dollarn är upp 10 %), vikt: 30 %
Sverige förstås oförändrat, vikt: 35 %

Man kan alltså enkelt se att pundets fall mot kronan nästan(!) tas ut av eurons och dollarns uppgång om vi håller oss till de senaste månaderna. På ett års sikt är dock påverkan klart större, typ -15 % på pundet vilket förstås påverkar de jämförelsetal vi ser just nu klart negativt och får därför större påverkan på tredje kvartalets jämförelsetal.

VD har också tonat ned pundets påverkan även om han förstås framhåller att det påverkar resultatet. (Se min kommentar till senaste rapporten här, samtliga tidigare inlägg om Kopparbergs finns här.) Pundets enorma styrka mot kronan förra hösten var dock en anomali och på sikt finns det ingen vettig anledning att tro att pundet skulle fortsätta att falla mot kronan efter så stora ras sedan folkomröstningen. Valutor går upp och ned men som VD också nyligen sade är försäljningen mycket stark vilket är det viktiga. Observera dock att på kort sikt lär aktien reagera klart negativt om intäkterna skulle falla ett kvartal, inte minst om det skulle hända i Q3-rapporten som släpps om tre veckor. Detta förstås för att det då skulle uppfattas som en trend. 

Eftersom vi har så lite information att gå på blir det lite flummigt och jag måste fortsätta i samma anda genom att påpeka att vädret utan tvekan var mycket bra för Kopparbergs i Europa i år samt att man introducerat produkter med "bättre" marginal.

Jag har alltså svårt att se att tredje kvartalet inte kommer att bli godkänt, varför jag tycker att PE 21, dvs inte mycket högre än börsen på senaste 12 månaderna känns väl lågt. Visst kan jag få fel, men min slutsats är att marknaden har överreagerat på pundet givet det vi vetat de senaste månaderna samt att den tunt handlade aktien har bidragit till att en fjärdedel av värderingen gått upp i rök. Jag brukar ha rätt vad gäller överreaktioner i företag som jag känner väl varför jag vågar göra detta antagande nu.


Då Kopparbergs redan har tjänat in 30 öre mer än förra årets utdelning (4,70 mot utdelningen på 4,40) och vinsten per aktie hittills i år har ökat med 41 % (4,70 mot 3,34) törs jag även tro mycket starkt på betydligt höjd utdelning i år igen.

Min slutsats är alltså att caset är starkare än tidigare tack vare aktiens branta nedgång och började öka igår och fortsatte i dag. Jag kommer att fortsätta öka om inte aktien drar iväg för mycket. Mitt intresse är som alltid långsiktigt och då gäller det att passa på när kvalitetsbolag rasar överdrivet.


torsdag 27 oktober 2016

Apples värdering


Det är troligen uppenbart för den som har följt Apple noga de senaste åren att "berättelsen" har förändrats radikalt. Från att vara ett ifrågasatt tillväxtbolag till att marknaden har börjat ses som en ganska säker placering. Säker såtillvida att den gamla historien om att "Om Apple inte snabbt får ut en ersättare till iPhone så..." inte längre har lika många abonnenter (se dock dagens SvD för ett exempel) och alltfler verkar se dem som vad de enligt mig är- en vinstmaskin av betydligt högre kvalitet än konkurrenterna som kommer att fortsätta trycka pengar.

Än har förstås denna berättelse övertygat alla, men i takt med att iPhone nu förstås bättre, framförallt dess prenumerationsliknande intäkter när det är de som tar kunder av de andra samt, viktigast, även om kundernas genomsnittliga uppgraderingstakt förlängts något så uppgraderar verkligen nästan alla kunder sina iPhones (liksom iPads och Mac, men med betydligt längre intervall). 

Det blir alltså alltmer uppenbart att Samsung och de övriga inte kommer att ta Apple kunder ifrån dem och att även om tillväxten har avstannat rejält så betyder detta inte att folk slutar att köpa, eller för den delen att byta fån Android. Hur man kunde tro det till att börja med är bara ytterligare ett exempel på att många inte förstås Apples vallgrav (moat).


Ytterligare bränsle på brasan kommer förstås från Services-segmentet (iTunes, App Store, Apple Pay, Music osv) som nu är deras största efter iPhone och växer just nu med 24 % per år. Detta är verkligen de prenumerationsintäkter som marknaden tycker så mycket om. Dessutom med astronomisk marginal, långt bättre än t.o.m. iPhone. Apple ökar stadigt på de tjänster som erbjuds och detta gör att folk köper allt mer samt, även köper hårdvaran och ännu mer tjänster osv.


Apple aktien är notoriskt svår att förutsäga men om denna "berättelse" håller i sig så tror jag att aktien både kommer att fortsätta vara mindre volatil än tidigare, och kommer att stiga på sikt. Med ett PE på runt 13 medan marknaden ligger över 20 finns det mycket att ta av den dag marknaden verkligen slutar oroa sig för Apple förmåga. Jag har sagt det förr (som i Börspodden för ett år sedan, avsnitt 112) men jag tror Apple kommer att gå till 200 dollar med tiden.

onsdag 26 oktober 2016

Apples rapport


Av allt att döma är det slut på Apples "dåliga" rapporter för den här gången i och med att man igår rapporterade helt klart godkända siffror i förhållande till marknadens förväntningar. Än viktigare är att man guidade en måttlig tillväxt "return to growth" som man sade på analytikertelefonkonferensen, för julkvartalet.

iPhone-försäljningen var ned några procent mot förra året men det beror i vanlig ordning på att 6S inte sålde lika bra som iPhone 6 gjorde på sin tid, vilket ju också är den ena stora anledningen till att man bokföringsåret 2016 (okt.sept) hade sjunkande intäkter för första gången sedan 2002. (Den andra anledningen är den svaga försäljningen öht i Kina.)

De riktigt goda nyheterna är förstås att iPhone 7, och inte minst 7 Plus, säljer oerhört bra samt att Services (garantier, App Store, iTunes, Apple Music, Apple Pay osv) ökar i accelererande takt. Hade man bara kunnat producera snabbare och, dessutom, inte behövt minska "channel inventory" vilka redan rapporterats som sålda (dvs man minskar lagret ute hos leverantörerna och de som är på väg till leverantörerna) så hade försäljningen ökat mot förra året tror jag.


Försäljningen av iPhone är alltså just nu inte ett mått på efterfrågan utan egentligen tillverkningen. Då det inte cirkulerar några rykten om produktionsproblem och Apple idag har större kapacitet än någonsin är det uppenbart att iPhone 7 säljer bättre än sina föregångare under samma period. Väldigt bra för marginalen är utan tvekan att plus-versionen nu tack vare framförallt den mycket mer avancerade kameran och att Samsung Note 7 dras tillbaka börjar bli main stream i sortimentet och inte längre en specialprodukt med kanske 10 % av totalen.

Med nya Mac som ska presenteras denna vecka, avtagande minskningstakt för iPad och ett fantastiskt momentum för iPhone kommer julkvartalet troligen att överraska positivt, framförallt om man lyckas producera tillräckligt med iPhones. Marknaden kommer troligen att uppskatta detta.

Den andra stora "nyheten" är alltså Services enorma tillväxt, +24 % i kvartalet. Det är nu med råge det största segmentet efter iPhone även om det förstås är mycket mindre. Om det bara är en sak man ska veta om detta är att Apple själva sagt att dess marginal är 50 procentenheter högre än Apples genomsnittliga (runt 38 %). Detta gör alltså att det är till allra största delen ren vinst man säljer. Detta är möjligt genom att man endast rapporterar sin egen del av iTunes (osv) försäljning, dvs Apples provision på 30 %, som försäljning.

Apple Pay är ännu en liten del av Services men man sade att det ökade med 500 % under kvartalet och det är förstås siffror som talar sitt eget språk. Det lanseras just nu i Japan och kommer snart till Spanien.


Överhuvudtaget ser alltså det mesta nu betydligt ljusare ut för Apple även om Kina är fortsatt svagt och Mac inte riktigt hänger med, precis som all annan PC-försäljning.

För oss i Sverige har förstås dollar-kursen givit en enorm skjuts för aktien. All time high i SEK ligger på ung. 1115 kr, vilket var i februari 2015 då dollarn låg på 8,42. Med dagens kurs på 118 dollar respektive över 8,90 ligger vi över 1050 kr, vilket är 5 % från ATH. Aktiens ATH är förstås inget man ska fästa sig vid men man bör ju ha lite koll på dollarn när man fattar sina beslut om köp och sälj av amerikanska aktier. 

Jag sålde 10 % av mitt innehav igår och kommer att fortsätta att vikta ned något mer om uppgången fortsätter för aktien och dollarn, kanske 25 % av innehavet totalt, men räknar med att Apple kommer att vara mitt tredje största innehav efter Kopparbergs och Handelsbanken även i fortsättningen. Så länge Apple går bra vill säga, vilket jag tror de kommer att göra under många år än.


onsdag 12 oktober 2016

Växa, leva, dö


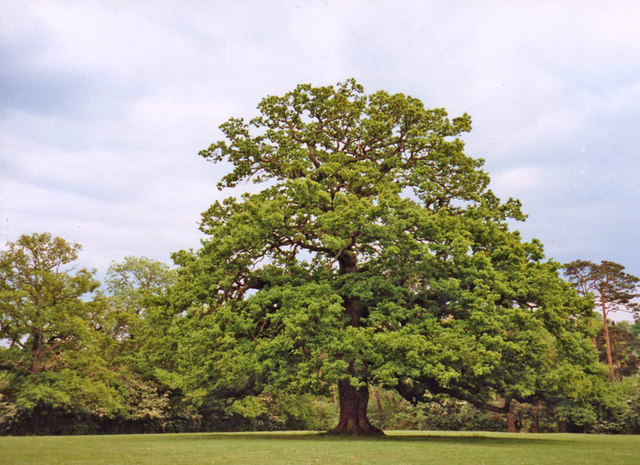
Det sägs att eken växer i 300 år, står still i 300 år och dör i 300 år. Lite som det är med skogens jättar är det med industrins giganter- de växer sig stora genom att konkurrera ut sina branschkolleger, dominerar under sin storhetstid sin bransch och verkar stå stadiga och ohotade i ensamt majestät i skogen/på börsen.


Problemet är att inga träd växer till himmelen och vi blir alla förblindade av deras ståtlighet och märker inte alls de första tecknen på svårigheter, kanske inte heller de nästföljande även om aktiekursen har börjat att dala i takt med alltför många rapportbesvikelser.

Till sist börjar dock skogen att vakna och skriverierna blir allt elakare, tålamodet tryter även hos institutionella placerare som varit mer eller mindre tvungna att äga aktien och den obönhörliga resan nedåt börjar.

VI har sett dem så många gånger, men i de flesta fall är det enklast att se klart i backspegeln- Hewlett Packard, General Electric, Pan American, General Motors, Microsoft för att nämna några amerikanska exempel.

Nu ser vi tror jag samma sak hos det svenska näringslivets två jättar: Ericsson, som återigen gjorde marknaden grymt besviken i morse, och H&M, juvelen på Stockholmsbörsen som växte sig starkt från slutet av 40-talet och 30 år framåt för att sedan 80-talet bli en världssensation som gjort massor av människor rika. Inte minst ägarfamiljen...

Jag skrev om Ericsson i ett av mina första inlägg våren 2009 och innehållsmässigt skulle jag nog inte ändra på någonting idag. Ericsson hade inte fler världar att erövra, man hade en enormt imponerande historia och man kommer förstås att finnas kvar i många decennier än, men någon bra placering var det inte då och är troligen inte heller idag.


H&M har jag berört i två tidigare inlägg i höst (1, 2) då det äntligen har gått upp för mig att detta företag inte mår så bra som jag trott. Handeln flyttar alltmer ut på nätet medan H&M:s styrka förstås ligger i deras stadigt växande butiksnät. Näthandel är dyrt när man säljer billiga produkter som kostar rätt mycket att skicka ut och hantera sett mot pris/plagg och pris/kg.

När de dessutom har varit groteskt sena på bollen (först i höst ska man t.ex. starta onlineförsäljning i Kanada, allvarligt...) och även om man förstås skryter om tillväxten online så är allt detta saker man borde ha gjort för 10-15 år sedan.

Allt detta är klassiskt hos äldre, stora företag. Man sitter bekvämt i fåtöljen och låter företaget styras av dem som gjort lysande karriär i den gamla affärsmodellen alltmedan världen förändrades utanför fönstret. Det är precis detta som Steve Jobs var rädd för- att företagskulturer som på t.ex. Microsoft skulle göra Apple slött och kvar i gamla produkter som PC:n, men sedan också iPoden som var den stora kassakon i början av 00-talet. Han lät istället nya produkter döda de gamla varför Apple idag, istället för en gammal dinosaurie som IBM, är världen största och mest beundrade företag.

H&M och Ericsson är inte på väg bort. De kommer att finnas kvar länge än, men de kommer troligen inte att överprestera börsen från detta år och framåt. De kommer att överraska positivt i rapporter ibland men jag tror som sagt att deras glansdagar dessvärre ligger i det förflutna.


Jag ägde tidigare ganska mycket H&M även om det aldrig var ett av mina största innehav, men har i år sålt 95 %. Varför äga ett företag så utsatt för konkurrens och så fast i sina gamla strukturer och med stadigt sjunkande marginal när jag istället kan äga t.ex. LVMH som rapporterade igår? Med sina lysande marginaler, starka organiska tillväxt (medan H&M har slutat att rapportera existerande butiker) och lönsamma förvärvsstrategi? Mer om LVMH kommer snart.


tisdag 11 oktober 2016

Fingerprint Redux


Senaste gången jag skrev om Fingerprint Cards var den 5 november i fjol. Då det har gått snart ett år kunde det vara på sin plats att göra en liten återblick. Detta gör man som bekant med risken att anfallas av de genier som tycker det är en drömsysselsättning efter att man har tjänat i vissa fall niosiffrigt på en aktie att sitta dagarna långa vid datorn och kasta skit på dem som har en annan uppfattning om ens favoritaktie.


I mitt förra inlägg skrev jag bl.a:

De allra flesta aktieägare man läser på forum tror att om bara Fingerprint uppfyller sina prognoser så kommer aktiekursen inte bara att hållas uppe utan fortsätta stiga till himmelen. Så fungerar det inte på marknaden. Fingerprint måste fortsätta att övertyga en nervös marknad att man kommer att explodera uppåt i intäkter och vinster de närmaste åren. Annars kommer de korsiktiga, vilket här säkert är långt över hälften av aktieägarna, att hoppa på nästa tåg. Riktigt snabbt kan det gå om kursen börjar falla och det blir trångt vid utgången.

Jag skulle inte ta i aktien med en tång och det är inte för att jag på något sätt skulle veta att Fingerprint inte kommer att lyckas, utan för att riskerna på dessa (450-500 kr) nivåer är så enormt mycket större än chansen att man ska tjäna stora pengar som aktieägare på längre sikt. Marknadens gäspning efter rapporten, istället för den rusning som så många trodde på under timmen innan, säger väldigt mycket om hur mycket som är inräknat i denna kurs. Det behövs alltså troligen regelbundet goda nyheter i närtid för att aktien ska kunna hålla ställningarna.


Aktien stod då i 93,30 och står just nu i 94,70. Ingen utdelning har lämnats under året men aktier har återköpts så börsvärdet är i praktiken oförändrat. Den som har ägt aktien under året har förstås haft chansen att ta del av en möjlig (stor eller liten) uppvärdering- som högst stod den i drygt 130 kr och vissa sålde förstås vid denna topp, andra köpte. Chansen till en uppvärdering i en så volatil aktie, även en tillfällig till betydligt högre nivå bara på ryktenoch förhoppningar ska inte förnekas samtidigt som man också bör tänka på att aktien ett tag stod under 75 kr.


Dock, och detta var förstås mitt budskap i det gamla inlägget, för att ett företag med så kort vinsthistorik och enormt snabb uppvärdering under 2015 som FING skulle fortsätta sin resa och fördubblas igen (och kanske igen) vid en värdering på 30 miljarder skulle det INTE bara krävas att man uppfyllde sina prognoser. Detta kan låta självklart för oss som har hållit på med aktier länge men för alltför många FING-ägare var det inte alls så- bara man klarade av sina prognoser under de kommande månaderna så jävlar anamma!

Precis som jag trodde så krävdes det förutom uppfyllda prognoser i själva verket en strid ström av positiva nyheter bara för att hålla kursen kring 100 kr (500 kr före split).

Den som är så ny på aktier som många FING-ägare uppenbarligen är kanske tycker att de har suttit med en lottsedel där de hela tiden, utan risk, haft chansen att tjäna en massa pengar det senaste året känner inte till den andra sidan av myntet. Vid denna kurs är FING:s värdering inte det minsta säker- man har absolut inte någon lång historik av stadiga vinster på dessa nivåer, trogna kunder som man kan lita på eller "lågt PE"! Närsomhelst hade det kunnat komma en riktigt dålig nyhet för Fingerprint- en större prognosmiss, en förlorad storkund, en ny mycket stark konkurrent gör entré. Aktien hade mycket väl kunnat stå i 50 kr idag.

Att FING har haft jättelika framgångar de senaste två åren står helt klart, men detta vet marknaden och det är inte sakfrågan när man vill bedöma risken/reward i en placering. Marknaden ger inte mycket för gamla framgångar- se bara på Apple. En aktie värderas på framtiden. Därför handlar allting idag om att Fingerprint måste fortsätta att leverera. Klarar man att hålla ungefär dagens vinst så är kursen rimlig om man förutsätter en utdelning i framtiden, men skulle man börja missa prognoserna så kommer det att sluta i förskräckelse för dem som köpt "sent".

Jag är absolut ingen expert på denna teknik, men jag kan inköp. Alla vi som jobbat med inköp i industrin vet att 1) high tech-komponenter faller snabbt i pris om man inte längre kan leverera relevanta prestandahöjningar som kunden är villig att betala extra för samt 2) alla företag ser till att så snabbt det går skaffa dubbla (eller fler) uppsättningar leverantörer (även här är förstås Apple ett bra exempel som alltid har flera alternativ för komponenter). Good enough är ofta just det när en teknik börjar mogna (se bara på Intels problem).

Dessa multipla leverantörer spelar man sedan mer eller mindre utstuderat ut mot varandra och allokerar ordrar till den billigaste och säkraste leverantören i mycket högre grad än de övriga (som förstås även de fyller en funktion som reserv). Så fungerar det, att blunda för det är att sticka huvudet i sanden.


Android-telefonerna faller stadigt i pris och enda sättet att tjäna någonting för tillverkarna är att sänka kostnaderna snabbare än försäljningspriset sjunker. Många pekar förstås på nya användningområden för denna teknik men glömmer att Fingerprint står där de står idag efter mycket lång väntan och för att Apple plötsligt tog det avförande steget och introducerade läsare i iPhone. Utan detta hade fingeravtrycksigenkänning absolut inte blivit standard i den övre halvan av smartphonesegmentet.

Vi kan alltså inte på något sätt vara säkra på att nya applikationer, t.ex. "plastkort" kommer att bli nästa stora genombrott. Vad är det som säger att bankerna kommer att vilja byta en redan mycket säker teknik och tvingas betala mångdubbelt för alla kort man ger ut till kunden? Vad är det som säger att plastkortens dagar inte är räknade och vi kommer att betala och låsa upp m.m. med mobilen istället? Apple Pay växer oerhört snabbt idag. Vad är det som säger att nästa stora användningsområde i själva verket inte ligger fem-tio år fram i tiden?

Kanske kan FING hålla konkurrenterna på avstånd och priserna uppe länge till mot alla odds och kanske kommer nästa applikation redan inom ett par år, men det vet vi inte idag. Denna osäkerhet tycker marknaden inte om. Om den trodde på fortsatta vinstökningar för FING så hade aktien stått stadigt över 150 kr idag och PE legat över 20 på förra årets vinst.

Jag tror det är rimligt att anta att Fingerprint kommer att fortsätta vara ett ledande företag i sin bransch, men med mer konkurrens och troligen med lägre hållbar vinst. De kommer inte att försvinna förstås om de inte köps upp (högst reell möjlighet, vilket förstås är en chans till vinst för nya ägare) men de kommer absolut inte att infria "sektens" vilda drömmar om en (typ) femdubbling mot idag. Risken för negativa nyheter och tvära kursfall är stor och övertron bland många, många (inte alls alla) ägare är mycket tydlig. En halvering är mycket mer sannolik än en fördubbling tror jag.

Inga träd växer till himmelen, om man inte lyckas få monopol på någonting mycket eftertraktat (se Google, Amazon, Facebook och liknande).