


 Inlägg


Några dagar på resande fot kan vara lärorikt. Inte minst om ens flygningar har varit blandat med SAS och Swiss Air. När man ser hur totalt avskald SAS' service nu är både förstår man hur absurt dålig ekonomi de har och förvånas man över hur ändå så många kan fortfarande vilja flyga med dem. Det senare förklaras nog mer av innehavandet av attraktiva flygrutter än av någon märkestrohet bland kunderna.
Jag har sagt det förr men säger det igen- SAS köps upp eller går i konkurs, precis de två alternativen finns, inga andra.
En presentation som jag fick höra i torsdags visade den globala ekonomins tillväxt de senaste åren. Jordens BNP-tillväxt ligger år för år runt 4-5 %. Det stora undantaget var förstås 2009 då BNP osållat sjönk med en halv procent. Att tillväxten nu är tillbaka på tidigare nivå trots att USA och EU hackar sig framåt beror förstås på BRIC & c:o.
Vi som tror långsiktligt på råvaror kunde inte hitta ett bättre stöd för vår optimism än detta. Man kan ju stilla undra hur priserna kommer att utvecklas när konjunkturen verkligen vänder upp i Väst och inte bara s.a.s. försöker ta igen vad som förlorades i "The Great Recession" (som den numera kallas i USA).
På konferensen jag besökte talade alla om Kina hela tiden (temat hade inget med BRIC att göra), vid samma konferens förra gången jag deltog för två år sen var det USA:s återhämtning, USA:s det ena och det andra osv som kaffediskussionerna handlade om mellan föredragen. Mycket har förändrats på två år...
söndag 19 december 2010


tisdag 14 december 2010
Boprisbubblande
Det har ju blivit mycket populärt att tala om att vi har en boprisbubbla i Sverige, nu senast sällar sig SEB till skaran. Dessvärre verkar ingen förstå vad en fastighetsbubbla är och det är inte detsamma som att allmänt anta at fastighetspriserna kan komma att falla.
En fastighetsbubbla, vilket vi t.ex. hade i Sverige och Japan i slutet av 80-talet, i Spanien, Irland m.fl. länder till för något år sedan o.s.v. är en absurd övervärdering av fastighetspriserna som leder till att dessa faller mycket brant när ingen längre kan betala de allt högre priserna eller de högre lånekostnaderna. En sådan leder sedan till en katastrofal nedgång i landets ekonomi eftersom landets, hushållens och företagens skulder är alldeles för höga.
Det finns dock många som verkligen menar just detta, att vi i Sverige idag är inne i en boprisbubbla. Låt oss titta på några av de tecken som brukar känneteckna en sådan:
Priserna på bostäder har flerdubblats de senaste 10 åren (Irlands mer än femdubblades innan bubblan sprack) och det kommer ut alltfler anekdoter om absurda avslut på fastighetsmarknaden (1990 såldes t.ex. en nedlagd transformatorstation i Växjö för över fem miljoner)
Bankernas regler för lån har under en lång tid mjukats upp allt mer och i princip vem som helst kan få låna väldigt mycket pengar.
Hushållen börjar använda sitt fastighetsvärde som en inkomst- de lånar allt mer och konsumerar upp pengarna.
Även låginkomsttagare anser sig ha råd med i princip vad som helst, bostäder, kapitalvaror och resor (i Irland rullar Bentley-taxibilar och helikoptertaxi-sektorn växte ohämmat ända tills bubblan sprack)
Hushållen skulder överstiger vida värdet på deras tillgångar.
Priserna på attraktiva fastigheter och mark når helt galna nivåer (marken under kejsarpalatset i Tokyo värderades som mest till mer än alla fastigheter i hela Kanada)
Känns någonting av detta igen i Sverige idag? Nej, inte alls. Bankerna är sedan massor av år mycket försiktiga och nu ännu mer restriktiva. Vi har en hög sparkvot, klart större egendomar än skulder och även om det är riktigt dyrt i vissa mycket attraktiva områden är det inga absurda värderingar och absolut inga absurda värderingar i mindre attraktiva områden.
Visst, priserna går inte bara uppåt, ibland går det ned och ibland går det upp. Priserna kan absolut sjunka den närmaste tiden, vem vet, men det finns ingenting alls som tyder på att vi skulle vara inne i en boprisbubbla.
Bara det faktum att så många påstår detta talar i sig emot det eftersom det är när alla är övertygade om att priserna bara kan stiga som man har en bubbla, inte förr!
måndag 13 december 2010
"Joe Kennedy moment"
Det sägs att Joe Kennedy förutsåg kraschen 1929 och därmed undvek fallet. Det är ett exempel på precis det enkla, logiska resonemang som jag tycker kännetecknar en exceptionell investerare. Precis som dessa investerare intuitivt ser när ett pris är fel och de få sportspelare som går med vinst kan se att ett odds är för högt.
Strax innan kraschen fick han sina skor putsade av en ung man på tågstationen. Ynglingen började genast ge honom tips om aktier som han trodde skulle stiga till skyarna. Om även en skoputsare ger mig aktietips så måste uppgången har nått oförsvarbara höjder tänkte Kennedy och handlade därefter.
I USA talar man därefter om att ha "a Joe Kennedy moment" när man plötsligt inser någonting viktigt. Man kan ju också spekulera om skoputsaren därmed också var en förutsättning för familjens framtida politiska ambitioner.
fredag 10 december 2010
H&M på södra halvklotet
I går uttalade sig H&Ms huvudägare tillika styrelseordförande tillika far till VD Stefan Persson om att han "tycker" att H&M borde satsa på Sydamerika (400 miljoner invånare). Det är förstås ingen nyhet för oss som följer H&M noggrant och vet att de har siktet inställt på södra halvklotet, inte minst Kina och såsmåningom Indien.
En mycket enkel räkneövning om den initiala potentialen följer här:
Antag att H&M efter tio år i Kina, Indien och Latinamerika (de skulle ju knappast strunta i Mexiko) skulle lyckas lika bra som de gör i USA idag, tio år efter starten. Där säljer H&M idag för 27 kr per invånare. Detta förutsätter förstås en fortsatt god utveckling för regionen, men eftersom H&M har utpräglad lågprisprofil behöver länderna inte vara i närheten av USA:s BNP per capita för att H&M ska lyckas sälja massor. Jag räknar på dagens befolkningssiffror för att därigenom avrunda något nedåt.
Kinas 1,3 miljarder invånare skulle ge 35 miljarder kr i årlig omsättningsökning.
Indiens miljard skulle ge 27 miljarder.
Latinamerikas ung. 550 miljoner invånare skulle ge 15 miljarder.
Detta är 75 % av dagens H&M. Märk väl att detta inte är en uppskattning av H&M:s omsättning om 10 år! Man kommer också att satsa på Afrika, Mellanöstern och Oceanien samt idag dåligt penetrerade jätteländer som Ryssland, Japan och Korea.
Därtill kommer förstås en fortsatt försäljningsökning i EU och Nordamerika på säkert 20 % per år. Dagens ung. 100 miljarder ger med denna ökningstakt en sexdubbling på 10 år... Totalt kunde detta innebära kanske 750 miljarder kronor i omsättning worldwide för H&M år 2020.
Den som trots H&M stabila och mycket höga tillväxt de senaste 30 åren inte tror att ovanstående scenario är ett rimligt antagande kan ta en titt på världens största bolag, Walmart. De säljer idag för 425 miljarder dollar, även de ifrån ingenting och grundat långt senare än H&M men med liknande agressiva expansionstakt.
Snälla, inga kommentarer nu om att detta inte är en bra jämförelse eftersom Walmart har större sortiment o.s.v. (eller å andra sidan att H&M till skillnad från Walmart är ett populärt och hippt företag och procentuellt oerhört mycket mer lönsamt). Även om min uppskattning ovan skulle slå in till 100 % vore H&M fortfarande bara runt 10 % av Walmart om 10 år. Detta är långt ifrån orimligt och snarare i underkant.
 |
| Den första "Walton's Five and Dime store" |
Priset på koppar
Koppar är som bekant en av de viktigaste metallerna på jorden och inte minst när mycket stora infrastruktursatsningar i t.ex. Kina och Indien (för att bygga upp) samt i USA (för att ersätta en hopplöst eftersatt infrastruktur) sätts igång så stiger efterfrågan ohämmat.
Bloomberg säger nu att kopparpriset kan komma att stiga med 22 % från nuvarande nivå p.g.a. (eller som jag ser det "tack vare") att efterfrågan stiger stadigt samtidigt som det inte tillkommer någon betydande produktion förrän om två till tre år.
Detta är som jag ser det ett solklart fall av att man inte förutser marknadens ständiga överreaktioner när störningar inträffar. Kopparn har sedan halvårsskiftet stigit med 43 %! Om efterfrågeökningen fortsätter samtidigt som tillgången inte ökar kommer marknaden att fortsätta reagera lika våldsamt som hittills i år! Detta för att den då börjar ta ut troliga kommande prisökningar i förtid genom ren spekulation i metallen.
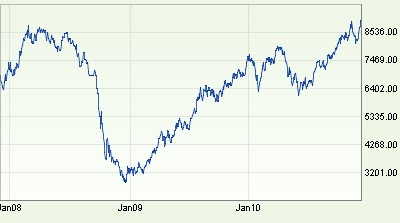
Knappast någon förutsåg att oljan snabbt skulle stiga till 140 dollar fatet för ett par år sen och ingen ska inbilla mig att det räcker med 22 % prisökning på 24 månader om efterfrågeökningen fortsätter. Bättre situation än denna är svår att föreställa sig för Boliden.
onsdag 8 december 2010
Övervärderat?
För att anknyta till gårdagens inlägg om ATH, årshögsta och liknande så finns en regel för när många analytiker och andra tyckare med få undantag börjar tycka att en aktie är övervärderad, nämligen när den har stigit mycket snabbt. Det verkar vara som om de flesta förväntar sig att upp- och nedvärderingar av aktier ska ske långsamt och i takt med att kvartalsrapporterna blir allt bättre (eller sämre).
Så fungerar det naturligtvis inte alls och anledningen är förstås att marknaden värderar företag utefter deras uppfattade framtida intjäningsförmåga. Rätt eller fel i sin bedömning är det så marknaden räknar och eftersom folk till sin natur är kortsiktiga och alldeles för snabba att dra slutsatser från begränsade källor (t.ex. senaste månadernas kursrörelser, eller kanske oftast senaste veckans...) så finns det ingen hejd på hur marknaden kan ned- och uppvärdera aktier.
Boliden har stigit mycket brant de senaste två åren, betydligt snabbare än resultatet har stigit. Det går som sagt inte att därmed dra någon som helst slutsats huruvida den är övervärderad nu. Inte minst därför att aktien var nere på ungefär en bra årsvinst i pris för två år sen... Dock är det alltfler som just nu skriver att Boliden ser dyr ut och annat larv. Dyrt med 135 kr när ett företags vinst stiger kraftigt och för 2010 lär hamna runt 13 kr. Dyrt när "årsvinsten" just nu är betydligt högre?
Boliden stiger i värde helt enkelt för att metallpriserna nu börjar se ganska stabilt höga ut, företaget har gjort en mycket lyckad investering (oavsett vissa inkörningsproblem, alla kortsiktiga!) i en av de stora framtidsmetallernas utvinning och drivs överhuvudtaget mycket bra. Under förutsättning att resultatet och annat fortsätter att utvcklas väl det närmaste året så kommer Boliden med all sannolikhet (säker kan man aldrig vara på marknaden) att överskrida tidigare ATH med rejäl marginal.
Den som inte tror detta bör förklara varför. Varför är inte det rimligt med en mycket större produktion än vid tidigare ATH, allt högre koppar- och zinkpriser och kopparprissäkringar som löses upp mycket lägligt? Den som hävdar att detta inte är ett rimligt antagande får gärna förklara det.
Aktier överraskar både uppåt och nedåt, men värdeinvestering är inte att bli överraskad med massan, utan att förutsäga överraskningen och handla i tid.
tisdag 7 december 2010
"All time high"
Jag tittar inte på grafer mer än nödvändigt och "all time high" och liknande har ingen större betydelseMen historiska grafer kan ge en viss ledning om hur vi står i konjunkturen och inte minst för att se hur trenden ALLTID är långsiktigt uppåt för aktier.
Just precis nu är vi på treårshögsta (OMX SPI):

vilket säger en hel del om hur snabbt börsen repar mod när vi börjar gå mot bättre tider, men säger absolut ingenting om när nästa större nedgång kommer.
Intressant tycker jag är att se att trots att den förra toppen år 2000 var fullständigt galen p.g.a. idiotvärderingar av en massa teknikaktier och en del andra så steg börsen ännu högre till nästa topp då det var betydligt mer sansade värderingar av bolagen. Tacka den ekonomiska utvecklingen för det.
Någonting vi alltså kan vara helt säkra på är att börsen i framtiden kommer att fortsätta komma upp i allt högre nivåer, sedan spelar det ingen som helst roll långsiktigt om den stiger snabbt eller långsamt. Trenden är uppåt, så har det alltid varit och så kommer det alltid att vara. Hur kan vi veta det?
För att någon ska vilja riskera sina pengar i företagen måste avkastningen vara högre än den riskfria räntan, annars blir risktagningen logiskt sett helt irrationell. I det store hela leder detta till en långsiktig uppgång som är snabbare än inflationen. Bara den som hänger upp sig på hur börsen går idag, i december, i år eller de senaste tre åren missar detta fundamentala faktum.
Som en artikelförfattare påpekar är denna uppgång mycket ojämn, t.ex. är Swedbank ned 42 % de senaste tre åren, samma sak med råvarubolagen. Den som inte förstår hur börsen fungerar skulle kunna hävda att Swedbank och Boliden alltså är dåliga investeringar. Vi andra drar slutsatsen att de fortfarande är goda investeringar, marknaden måste bara bli övertygad om att deras nuvarande kraftigt ökande intjäning är långsiktigt hållbar.
fredag 3 december 2010
Kursen överraskar...
En nyttig lärdom av att följa börsen i åratal är att man alltid blir överraskad av både hur högt och hur lågt aktierkurser kan gå. Detta har förstås allt att göra med överreaktioner, men det är oerhört viktigt att ha i minnet när folk börjar tala om att börsen eller en viss aktie står mycket högt, oftast i förhållande till någon lite irrationell parameter som årshögsta eller liknande.
På samma sätt som en massa i grunden stabila företag sjönk långt lägre än någon hade trott var möjligt för två år sedan så kommer de också att stiga till nivåer som få trodde var möjligt om vi går mot en stark högkonjunktur under de närmaste åren. Jag minns våren 2007 när man skrev om hur mycket många "gamla" verkstadsbolag hade stigit bara det senaste året och att de sedan förra lågkonjunkturen 4-5 år tidigara hade flerdubblats i värde.
Den intressanta frågan är väl hur många som trodde på en sådan uppgång de närmaste åren när när det äntligen började vända i mars 2003 (OMXSPI runt 130).
Hur många vågade tro på fortsatt uppgång ett år senare när börsen repat mod (OMXSPI runt 210 eller 62 % upp)?
Eller våren 2005 (OMXSPI runt 250 eller 112 % upp)?
Eller våren 2006 (OMXSPI runt 340 eller 162 % upp)?
Eller våren 2007 (OMXSPI runt 400 eller 207 % upp)?
Toppen kom den 16 juli 2007 med OMXSPI på 427 eller ung. 230 % upp från våren 2003. Då ska man förstås komma ihåg att det är det breda indexet, enstaka företag hade oerhört mycket större uppgångar under samma period.
onsdag 1 december 2010
Bankernas återtåg
Den som vill ha en liten hint om var de tre svenska banker som drabbades av stora kreditförluster står i förhållande till framtida värderingar (om vi förutsätter att de och världen i övrigt fortsätter att återgå till normala förhållanden) kan nog få en liten "hint" om man jämför deras historik med SHB som ju hade mycket begränsade kreditförluster.
Det är förstås ingen vetenskap i detta, bara en fingervisning om kurspotential när intjäningsförmågan har återställts.
SHB är sedan ung. tidigare tillbaka på den gamla nivån:

Nordea som hade näst minst kreditförluster ligger fortfarande något under:

SEB som hade näst störst kreditförluster ligger långt under:

Och slutligen Swedbank som var värst drabbat av kreditförluster:

Som jag har sagt många gånger: när marknaden en dag är övertygad om att Swedbank har alla problem bakom sig och alltså uthålligt tjänar som tidigare så kommer den att uppvärderas betydligt mer än hittills har skett.
Prenumerera på:
Inlägg (Atom)