tisdag 11 oktober 2016
Fingerprint Redux
Senaste gången jag skrev om Fingerprint Cards var den 5 november i fjol. Då det har gått snart ett år kunde det vara på sin plats att göra en liten återblick. Detta gör man som bekant med risken att anfallas av de genier som tycker det är en drömsysselsättning efter att man har tjänat i vissa fall niosiffrigt på en aktie att sitta dagarna långa vid datorn och kasta skit på dem som har en annan uppfattning om ens favoritaktie.
I mitt förra inlägg skrev jag bl.a:
De allra flesta aktieägare man läser på forum tror att om bara Fingerprint uppfyller sina prognoser så kommer aktiekursen inte bara att hållas uppe utan fortsätta stiga till himmelen. Så fungerar det inte på marknaden. Fingerprint måste fortsätta att övertyga en nervös marknad att man kommer att explodera uppåt i intäkter och vinster de närmaste åren. Annars kommer de korsiktiga, vilket här säkert är långt över hälften av aktieägarna, att hoppa på nästa tåg. Riktigt snabbt kan det gå om kursen börjar falla och det blir trångt vid utgången.
Jag skulle inte ta i aktien med en tång och det är inte för att jag på något sätt skulle veta att Fingerprint inte kommer att lyckas, utan för att riskerna på dessa (450-500 kr) nivåer är så enormt mycket större än chansen att man ska tjäna stora pengar som aktieägare på längre sikt. Marknadens gäspning efter rapporten, istället för den rusning som så många trodde på under timmen innan, säger väldigt mycket om hur mycket som är inräknat i denna kurs. Det behövs alltså troligen regelbundet goda nyheter i närtid för att aktien ska kunna hålla ställningarna.
Aktien stod då i 93,30 och står just nu i 94,70. Ingen utdelning har lämnats under året men aktier har återköpts så börsvärdet är i praktiken oförändrat. Den som har ägt aktien under året har förstås haft chansen att ta del av en möjlig (stor eller liten) uppvärdering- som högst stod den i drygt 130 kr och vissa sålde förstås vid denna topp, andra köpte. Chansen till en uppvärdering i en så volatil aktie, även en tillfällig till betydligt högre nivå bara på ryktenoch förhoppningar ska inte förnekas samtidigt som man också bör tänka på att aktien ett tag stod under 75 kr.
Dock, och detta var förstås mitt budskap i det gamla inlägget, för att ett företag med så kort vinsthistorik och enormt snabb uppvärdering under 2015 som FING skulle fortsätta sin resa och fördubblas igen (och kanske igen) vid en värdering på 30 miljarder skulle det INTE bara krävas att man uppfyllde sina prognoser. Detta kan låta självklart för oss som har hållit på med aktier länge men för alltför många FING-ägare var det inte alls så- bara man klarade av sina prognoser under de kommande månaderna så jävlar anamma!
Precis som jag trodde så krävdes det förutom uppfyllda prognoser i själva verket en strid ström av positiva nyheter bara för att hålla kursen kring 100 kr (500 kr före split).
Den som är så ny på aktier som många FING-ägare uppenbarligen är kanske tycker att de har suttit med en lottsedel där de hela tiden, utan risk, haft chansen att tjäna en massa pengar det senaste året känner inte till den andra sidan av myntet. Vid denna kurs är FING:s värdering inte det minsta säker- man har absolut inte någon lång historik av stadiga vinster på dessa nivåer, trogna kunder som man kan lita på eller "lågt PE"! Närsomhelst hade det kunnat komma en riktigt dålig nyhet för Fingerprint- en större prognosmiss, en förlorad storkund, en ny mycket stark konkurrent gör entré. Aktien hade mycket väl kunnat stå i 50 kr idag.
Att FING har haft jättelika framgångar de senaste två åren står helt klart, men detta vet marknaden och det är inte sakfrågan när man vill bedöma risken/reward i en placering. Marknaden ger inte mycket för gamla framgångar- se bara på Apple. En aktie värderas på framtiden. Därför handlar allting idag om att Fingerprint måste fortsätta att leverera. Klarar man att hålla ungefär dagens vinst så är kursen rimlig om man förutsätter en utdelning i framtiden, men skulle man börja missa prognoserna så kommer det att sluta i förskräckelse för dem som köpt "sent".
Jag är absolut ingen expert på denna teknik, men jag kan inköp. Alla vi som jobbat med inköp i industrin vet att 1) high tech-komponenter faller snabbt i pris om man inte längre kan leverera relevanta prestandahöjningar som kunden är villig att betala extra för samt 2) alla företag ser till att så snabbt det går skaffa dubbla (eller fler) uppsättningar leverantörer (även här är förstås Apple ett bra exempel som alltid har flera alternativ för komponenter). Good enough är ofta just det när en teknik börjar mogna (se bara på Intels problem).
Dessa multipla leverantörer spelar man sedan mer eller mindre utstuderat ut mot varandra och allokerar ordrar till den billigaste och säkraste leverantören i mycket högre grad än de övriga (som förstås även de fyller en funktion som reserv). Så fungerar det, att blunda för det är att sticka huvudet i sanden.
Android-telefonerna faller stadigt i pris och enda sättet att tjäna någonting för tillverkarna är att sänka kostnaderna snabbare än försäljningspriset sjunker. Många pekar förstås på nya användningområden för denna teknik men glömmer att Fingerprint står där de står idag efter mycket lång väntan och för att Apple plötsligt tog det avförande steget och introducerade läsare i iPhone. Utan detta hade fingeravtrycksigenkänning absolut inte blivit standard i den övre halvan av smartphonesegmentet.
Vi kan alltså inte på något sätt vara säkra på att nya applikationer, t.ex. "plastkort" kommer att bli nästa stora genombrott. Vad är det som säger att bankerna kommer att vilja byta en redan mycket säker teknik och tvingas betala mångdubbelt för alla kort man ger ut till kunden? Vad är det som säger att plastkortens dagar inte är räknade och vi kommer att betala och låsa upp m.m. med mobilen istället? Apple Pay växer oerhört snabbt idag. Vad är det som säger att nästa stora användningsområde i själva verket inte ligger fem-tio år fram i tiden?
Kanske kan FING hålla konkurrenterna på avstånd och priserna uppe länge till mot alla odds och kanske kommer nästa applikation redan inom ett par år, men det vet vi inte idag. Denna osäkerhet tycker marknaden inte om. Om den trodde på fortsatta vinstökningar för FING så hade aktien stått stadigt över 150 kr idag och PE legat över 20 på förra årets vinst.
Jag tror det är rimligt att anta att Fingerprint kommer att fortsätta vara ett ledande företag i sin bransch, men med mer konkurrens och troligen med lägre hållbar vinst. De kommer inte att försvinna förstås om de inte köps upp (högst reell möjlighet, vilket förstås är en chans till vinst för nya ägare) men de kommer absolut inte att infria "sektens" vilda drömmar om en (typ) femdubbling mot idag. Risken för negativa nyheter och tvära kursfall är stor och övertron bland många, många (inte alls alla) ägare är mycket tydlig. En halvering är mycket mer sannolik än en fördubbling tror jag.
Inga träd växer till himmelen, om man inte lyckas få monopol på någonting mycket eftertraktat (se Google, Amazon, Facebook och liknande).
Etiketter:
Fingerprint
onsdag 5 oktober 2016
Fortsatt uppvärdering av storbankerna?
Jag har nu ganska länge väntat på att
bankerna ska uppvärderas då deras vinster och direktavkastning är extremt hög i
förhållande till den ränta vi har haft de senaste (nu ganska många) åren. Skam den som ger sig!
Annorlunda uttryckt: den dag marknaden
uppfattar de svenska storbankernas vinster och generösa utdelningar som nästan
säkra så kan de inte direktavkasta 5-6 % (Nordea ännu mer) när räntorna ligger
runt noll. Än så länge ser marknaden uppenbarligen inte så på saken och man kan
undra varför.
Jag tänkte gå igenom de orosmoment som jag uppfattar har varit de största anledningarna till att bankerna har hållits tillbaka:
Först ut är finanskrisen... Bankerna har sedan finanskrisen avkrävts
en mycket stor riskpremie eftersom marknadsaktörerna skrämdes från vettet av
vad som hände då med kreditförlusterna och därmed vinsterna samt att
konkursrisken kom att uppfattas högst reell för institutioner som
ratinginstituten hade givit högsta eller nästan högsta betyg. Detta har förstås
tyngt bankaktierna, men i takt med att tiden går och kapitalreserverna har
ökats väldigt mycket har rimligen denna oro minskat rejält. Den ska dock inte räknas bort helt! Vi ser nu har mycket stryk Deutsche har fått trots att den är mycket välkapitaliserad med en enorm likviditetsreserv och många tyckare har nämnt Lehman-kraschen trots att situationen då var helt annorlunda, men marknaden har alltså inte hämtat sig helt ännu från vad som hände för åtta år sedan.
Därefter har vi, smått ironiskt, de allt lägre räntorna: De fyra storbankernas intjäning är tack
vare oligopolsituationen och både företags och de flesta privatpersoners
tröghet att byta bank mycket stabil. Oron de senaste åren har utan tvekan varit
att de sjunkande räntorna ska erodera bort en stor del av ränteskillnaden
mellan in- och utlåning och därmed förstås allvarligt minska en mycket viktig
inkomstkälla. Bankerna har dock visat med all tydlighet att man kan hålla
väldigt fina, t.o.m. ökande marginaler trots lägre räntenivå så denna oro måste
rimligen vara mycket lägre idag.
Den sista stora anledningen till låg
värdering av storbankerna i förhållande till vinsterna och avkastningen är den
eviga oron för höjda kapitalkrav. Dessa har som sagt höjts gång på gång
men oklarheterna vad gäller Finansinspektionens (och EU-kommissionens) krav har
minskat stadigt och SHB och Nordea fick igår veta det kommande årets krav,
varför molnen nu har skingrats en hel del.
Mer relevant vad gäller regelrelaterade risker för intjäningen är idag är utan tvekan osäkerheten kring den internationella Basel-kommitténs förslag om ändrade
och för svenska banker betydligt högre riskvikter för t.ex. bolån, företagslån
m.m. Dessa avses utjämna skillnaderna mellan lån till olika företag och på
olika bostadsmarknader, vilka förstås kan anses vara högst motiverade av att
det finns stora skillnader däremellan (tydligen något som USA
trycker på om). Här har osäkerheten dessvärre inte alls minskat.
EU-kommissionen har stora invändningar mot dessa
förslag och kommer garanterat inte att acceptera dem då de skulle slå oerhört
hårt mot europeiska banker. Här finns det dessvärre ännu en stor osäkerhet och
det kommer troligen att dröja tills vi vet mer.
Sammantaget kan jag dock inte se att
svenska banker, Europas bäst kapitaliserade banker vilka som sagt har en
oerhört säker intjäning skall ha en så låg värdering i förhållande till sin
intjäning idag. Visst finns det som sagt fortsatt osäkerhetsfaktorer och visst
måste man sätta en riskpremie på denna typ av vekrsamhet också men det är helt
orimligt att man ska får nästan helt säkra 5 % och uppåt för bankaktier när man
får nollränta för helt säker insättning. Än mer absurt blir det när dessa
banker idag får låna av oerhört billigt av samma marknad som inte värderar upp
dem snabbare.
Jag tror alltså på fortsatt uppgång allt
annat lika. Om det inte blir någon stor kris i Deutsche bank eller liknande
måste rimligen en fortsatt uppgång vara i det närmaste given tills
direktavkastningen i vilket fall kommer ned mot 3,5 % som andra storföretag
idag. På sikt kan förstås bankerna komma att uppvärderas betydligt mer om
räntan fortsätter att vara i närheten av dagens nivå medan bankernas vinster
tuffar på.
söndag 2 oktober 2016
Pleased to meet you, hope you guessed my name...
USA befinner sig nu i samma situation som Storbritannien gjorde i slutet av Andra världskriget- man är fortfarande, och framförallt ser sig medborgarna i landet, som den stora dominerande makten i världen, men tiden håller obönhörligt på att springa ikapp dem. Churchill, som hade fötts in i det största imperium världen har skådat (beklagar, Alexander) fick mycket motvilligt se hur hans land gradvis tappade inflytande och makt efter sin största triumf. På samma sätt var USA den omstridda dominanten efter Kalla krigets slut men i takt med att Kina har rest sig och Islam efter 400 års frånvaro på den stora scenen återigen i stor grad har blivit en aggressiv politisk och militär rörelse kan USA inte alls påverka utvecklingen som tidigare.
Detta vill förstås många i USA inte kännas vid- man vill vara ekonomiskt och militärt starkast. Inte bara starkast utan den som bestämmer i världen. In på scenen träder en tämligen medioker kändisentreprenör med storhetsvansinne och helt okontrollerat humör- Donald Trump. Hans budskap är att USA ska börja vinna igen och alla andra får rätta sig därefter.
Hade jag inte sedan jag var liten varit mycket intresserad av storpolitik och heller inte läst hans böcker en gång i tiden (och följt honom lite roat det senaste årtiondet) så hade jag kanske inte varit lika övertygad om vilken fruktansvärd fara för världsekonomin och, faktiskt, hela vår världsordning han är. Detta betyder alltså inte att det är givet att om han vinner så slutar allt i katastrof utan att risken är påtaglig för en mycket otrevlig utveckling.
Vissa förändringar är gradvisa, som t.ex. Kinas uppgång, vissa däremot sker väldigt snabbt och omkullkastar gamla sanningar, som t.ex. Berlinmurens/Östblockets fall. USA har i över tvåhundra år varit en otroligt stabil demokrati där lagen har styrt. Presidenten har mycket stor makt, framförallt över utrikespolitiken och försvaret. Eftersom krig inte längre förklaras så har i praktiken Kongressen inte mycket makt över vilka militära operatoiner en president hittar på. Denna makt har lett till att man har valt stabila presidenter, stollarna bland kandidaterna har rensats ut tidigt i primärvalen.
Den stabila amerikanska staten är också garanten för den världsordning vi har idag- man kan klaga hur mycket som helst på USA:s attityd, men utan dem är vi helt utelämnade åt Putin & c:o.
Olika presidenter har haft väldigt olika åsikt om skatter, men tron på frihandeln, respekten för grundlagen och maktdelningssystemet i landet har varit en självklarhet, liksom NATO, acceptens av den fria pressen och återhållsamhet i utövandet av den exekutiva makten. Ingenting av detta har Trump visat någon som helst respekt för, varför han är oerhört farlig. Till råga på detta är han dessutom en bondfångartyp som på allvar har drivit ett bluffuniversitet och i årtionden har visat sig väldigt opålitlig i affärer.
Än värre blir det av att han uppenbarligen inte kan kontrollera sitt humör, är svår narcissist, är genuint okunnig om världen i stort och enligt samstämmiga uppgifter avskyr att få uttömmande föredragningar av kunniga eftersom han anser sig själv veta bäst. Han skjuter från hösten med andra ord.
Detta är saker som skulle göra en bra Netflix-serie men är fullständigt livsfarliga i en värld där nyheter sprids med ljusets hastighet över världen och den amerikanska presidentens ord får enorm betydelse, faktiskt bara nyanserna i vad han säger kan vara skillnaden mellan liv och död på andra siden jorden. Kommer USA att ingripa eller kommer man att stå vid sidan i en plötsligt uppkommen konflikt? Tveksamhet eller oklara budskap ger diktatorer luft under vingarna.
Om möjligt än värre är förstås risken för idiotiska militära upptåg. Med tanke på Trumps otroliga snarstuckenhet och omvittnade hämndlystnad efter minsta oförrätt är det inte det minsta osannolikt att han skulle låta bombplanen flyga för att han blivit förolämpad av någon.
Även om Trump förstås inte är helt spritt språngande så finns även en viss risk för att han skulle gå helt bananas. Liten men den finns där. Det finns ingenting mellan den amerikanska presidenten och kärnvapnen förutom ordervägran från militären. Presidenten har koderna och behöver inte inhämta något godkännande för en attack. Det enda skyddet är som sagt modiga officerare som vägrar lyda order, men det känns inte särskilt troligt i en lydnadskultur som den militära.
Trump blir dock sannolikt inte vald- Clinton har en helt annan valmaskin bakom sig och jag vill ändå tro att den stora gruppen som ännu inte har bestämt sig är tillräckligt mogen uppgiften att inte välja en så fullständigt olämplig person till president. Risken finns emellertid och även om han inte startar något krig så kan hans presidentskap innebära nästan vad som helst- en försvagning av NATO, minskad frihandel, ökad rysk aggression osv osv.
Inte ens en vid en förlust för Trump är dock utan risker, framförallt för USA- han har miljoner fanatiska anhängare som mer eller mindre alla är vapenägare och idioten har gång på gång sagt till sina åhörare att han bara kan förlora om motståndarna fuskar. USA har förstås en väldigt stark ordningsmakt och politiskt våld har hittills varit sällsynt i USA:s moderna historia om man undantar mord/mordförsök på ett antal presidenter. Som stämningen är just nu tror jag inte det är det minsta osannolikt att i alla fall en del anhängare inte kommer att acceptera resultatet och använda sin inbillade rätt att med vapen omkullkasta en "diktator".
Vi får se, det är spännande tider vi lever i, men den som tror att det "förmodligen blir som förut" om Trump skulle vinna valet är en önsketänkare. Vi har aldrig tidigare stått inför en sån här situation och som Lenin sa en gång: Vissa decennier sker lika mycket som under en vecka och vissa veckor sker lika mycket som under ett decennium.
måndag 26 september 2016
Online disruption
Det råder inget tvivel om att onlineförsäljningen sakta men säkert tar över omsättning från fysiska butiker. Totalt sett är det ännu en ganska liten del, men eftersom många produkter enbart eller nästan enbart säljs fysiskt (bilar, mat osv) döljer sådan statistik den jättelika påverkan online har på vissa branscher.
Om man istället tittar på helheten (i USA) blir tillväxten tydlig:
Och för vissa segment ökar försäljningen oerhört snabbt:
Frågan många ställer sig idag är om H&M (tidigare inlägg) vars styrka är fysiska butiker kan fortsätta växa när så mycket av försäljningen, framförallt på sikt, kommer att ske online. Jag skulle säga ett bestämt nej på den frågan och vi kan redan se effekterna av detta när deras försäljning uppenbarligen skulle sjunka om de inte ökade antalet butiker så mycket. De köper sig alltså rätt dyr omsättning genom att aggressivt öppna nya butiker.
Många kanske tycker att det är OK att man expanderar på detta sätt men det var precis det som gjorde att Starbucks fick mycket stora problem för tio år sedan. Istället för att förbättra sitt erbjudande satsade Starbucks ledning på att till varje pris öka omsättningen och snart hade man (olönsamma) caféer på krypavstånd från varandra.
För ett par år sedan slutade Apple tvärt att rapportera försäljningen i Apple Stores. Naturligtvis berodde det på att den fantastiska ökning som man sett under många år som tagit dem till världens mest lönsamma butiksytor per kvadratmeter hade stannat av. För Apple var det inget större problem eftersom försäljningen inte gått till konkurrenter utan till deras onlineförsäljning (och deras återförsäljares). För H&M kan detta bli ett problem då deras onlinebutiker är sena att lanseras och deras produkter är väldigt billiga.
Kanske är pudelns kärna frågan om inte ens Apple längre kan öka sin försäljning i fysiska butiker hur ska då H&M kunna göra det?
Starbucks säljer lite online, men eftersom det är varmt kaffe med tilltugg som kunderna till allra största delen köper så är den fysiska affären den naturligt dominerande. Dock är det viktigt att tänka på att när kommersen i köpcentra minskar så drabbar det även Starbucks, vilket ledningen redan har berättat. Effekten är förstås betydligt mindre för Starbucks än för dem vars försäljning flyttar till internet men detta kommer att vara en faktor framöver och säkert leda till att Starbucks koncentrerar sig mer på tillväxt i Kina och på södra halvklotet än i USA och Europa de kommande tio åren.
torsdag 15 september 2016
H&M på väg att "disruptas"?
Disruption theory beskriver som bekant hur ny teknik medför oväntade kostnadsfördelar för nya aktörer på en marknad och dessa fördelar gör att existerande företag slås ut pga att de sitter tjurskalligt kvar i den gamla tekniken.
Internet har varit den stora disruptören de senaste 20 åren och som bekant påverkat alla branscher som finns i större eller mindre grad. Tidningar har fått svår konkurrens från gratisläsning (av i regel klart fattigare innehåll) på nätet och mängder av fysiska butikskedjor har fått stenhård konkurrens från nätet- video- och musikaffärerna är helt borta idag eftersom deras produkter lämpade sig perfekt för internetdistribution, medan andra antingen straffats eller lyckats att själva sälja via nätet.
Jag sålde i princip alla mina H&M i våras efter att ha ägt dem i sex år. Under denna tid har jag fått se vinsten och omsättningen göra marknaden olycklig samtidigt som bruttomarginalen har fallit stadigt. Anledningen att jag sålde var dock inte bara att siffrorna lämnade övrigt att önska utan för att jag börjat undra om H&M:s stora komparativa fördel- det enorma butiksnätet i och med den stora överflyttningen till näthandel kan ha spelat ut sin roll.
Jag har tidigare ofta jämfört H&M med Starbucks i och med att de båda har en stor del av världen kvar att växa i och dessutom lustigt nog ganska precis samma delar av världen. Jämförelsen haltar dock rejält om min farhåga stämmer eftersom affären/caféet aldrig kommer att minska i betydelse för Starbucks- det är där mötet med kunden sker eftersom kunden inte vill att det ska ske någon annan stans.
H&M var sena på bollen med att investera i nätförsäljning och senfärdighet är i regel mycket farligt när man är på väg att disruptas. Man håller fortfarande på och sniglar sig in på viktiga online-marknader. Det är fucking 2016!!! Andra var klara med detta för tio år sedan! I våras lyckades man lansera i Japan, i höst står Kanada på tur... Ofattbart inkompetent!
Lika viktigt- även om man (kanske) gör ett bra jobb till sist finns det en ytterligare faktor som gör mig skeptisk till att H&M:s affärsmodell kommer att hålla vatten i den nya värld vi lever i.
Varför skulle man handla billiga grejer om man väl tar sig tid och shoppar på nätet? Konkurrensen är mycket värre för handlarna på nätet eftersom kunden har så mycket större utbud- DÄR och DÅ. H&M är underbart praktiskt eftersom det som sagt finns överallt och man kan snabbt få tag på t.ex. ett barnplagg till låg kostnad när man ändå är och handlar. Men sitter man vid sin iPad är man inte lika trött och stressad, man kan ta sig tid, enkelt jämföra flera butiker och leta rätt på precis det man vill ha.
Jag tror då inte heller att priset blir lika avgörande- de som inte har något butiksnät och helt specialiserar sig på nätet måste rimligen bli skickligare på att möta kunden och få henne att handla bättre och dyrare grejer. Det är i alla fall mitt intryck att många (jag verkligen inget undantag) köper dyrare saker på nätet än när man ser nåt tokbilligt på stan. Dessutom har vi problemet att folk får det allt bättre ställt varför man inte behöver söka det billigaste alternativet- se bara hur det går för Walmart m.fl. idag.
Jag är förstås fullt medveten om att detta är spekulationer, men någon viktig orsak måste trots allt ligga bakom H&M:s uppenbara problem att växa som tidigare och att deras marginal går kräftgång år efter år. Man kan inte år efter år skylla på väder och kalendereffekter med bibehållen trovärdighet. Någonting finns därbakom och då känns ovanstående problem mest sannolika för mig.
Vi får se hur det går. Naturligtvis kommer H&M att vara en stor spelare fortfarande om 10 år, men ska varken överdriva eller underskatta tekniska omställningar (se bara på marknadens galna värdering av Disney pga överdriven oro för att de ska disruptas av "cord cutting")- förändringar tar tid och väldigt, väldigt många kommer att fortsätta att handla 90 % av vad de behöver i fysiska affärer om tio år också.
Dock måste man inse att om ovanstående stämmer så kommer H&M knappast att växa och och inte räddas av sina 10-15 % nya butiker varje år. En tillväxt i antal som att döma av den låga totala tillväxten är det som gör att försäljningen inte sjunker med 5-10 % som jag ser det. Vi vet inte hur mycket detta påverkar då man passande nog för något år sedan slutade att redovisa försäljning rensat från nyöppnade butiker... Stor röd flagga.
Jag ser för många orosmoln för att äga H&M idag och då det finns många andra fina företag med betydligt bättre tillväxtmöjligheter så väljer jag dem istället.
Etiketter:
HM
onsdag 14 september 2016
Apple/AAPL supercykel?
Apple och dess aktie är som bekant svårt volatil och framförallt nedsidan är s.a.s. alltid närvarande då skriverier om problem av verklig eller inbillad art skakar om aktien. Vad som dock är ganska tydligt är att Apple regelbundet går igenom supercykler då allt verkar gå deras väg och marknaden i regel hakar på denna optimism.
Jag trodde att dessa cykler var tungt beroende av stora nyheter och man därför kunde räkna med att de kommer vartannat år. Riktigt så enkelt är det inte. Episka supercykler i modern tid var iPhone 4 till S samt iPhone 6.
Den första drevs på dels av designsuccén iPhone 4 som dessutom hade den skarpaste skärm någon hade sett och sköt aktien från 35 till 60. Marknaden trodde dock att nästa modell skulle heta iPhone 5 och återigen vara radikalt omgjord. Aktien tvärdök när iPhone 4S presenterades men när försäljningen under julkvartalet 2012, pådriven av att Apple skrev avtal med Verizon i USA och att försäljningen av iPad rusade, slog alla rekord visste marknadens optimism inga gränser. Fram till den 19 september 2012 steg AAPL till strax över 100 dollar (700 dollar med den gamla aktien).
Då verkade ingenting stå i vägen när den något större men tunnare iPhone 5 presenterades och jag och många med mig trodde på fortsatt uppgång men istället föll aktien brant under de kommande nio månaderna ned till 55 dollar eftersom marknaden redan hade räknat in betydligt större försäljning.
Efter att botten hade nåtts i juli 2013 (och dollarn också bottnade mot kronan trevligt nog för oss som ökade tungt i aktien denna vår och sommar) steg AAPL återigen i takt med fortsatt ökande försäljning och detta blev till nästa supercykel som fick verklig fart hösten 2014 när Apple äntligen presenterade "stora" mobiler (iPhone 6/P). Aktien steg under det kommande halvåret från runt 100 till som högst 134 dollar. Sen var det slut på det roliga och aktien vände nedåt sin vana trogen.
Frågan är nu förstås om vi tack vare dels den tidigare pessimism som funnits kring aktien och dels den uppenbart populära iPhone 7, pådrivet av den enorma mängd iPhone 6 som nu börjar fylla två år och därmed komma i fråga för byte samt att iPad verkar ha bottnat försäljningsmässigt.
Jag skulle säga att det är ganska troligt att aktien kan få ny fart i takt med att framgångarna ger avtryck i kvartalsrapporterna. Visst, jag har som sagt haft fel förr angående när aktien ska stiga men det känns i varje fall som att vi sitter med ganska många fina kort på hand som aktieägare just nu.
Etiketter:
Apple
tisdag 13 september 2016
Räntan gör börsen billig
Som jag skrivit här och på Twitter de senaste månaderna tror jag att marknaden nu på allvar börjar räkna in att räntan kommer att vara "låg" under lång tid framöver varför börsen stadigt värderas upp. Om så är fallet är börsen idag inte alls högt värderad givet förväntningarna utan lågt värderad. Skillnaden i värde på ett företag om räntan t.ex. förväntas vara 5 % eller 0,5 % är väldigt stor.
Ett företags värde bestäms som bekant av två saker- summan av alla framtida fria kassaflöden och räntan. Räntan är av fundamental betydelse eftersom det är denna om diskonterar alla framtida kassaflöden men nämns ofta bara som en bisats. Ofta i stil som "...men om räntan fortsätter att vara låg så kan man nog försvara värderingen."
Ett enkelt exempel på räntan betydelse är att om ett företag har ett vinst (jag räknar alltså med att kassaflöde och vinst är samma sak här för enkelhetens skull) på 10 kr per aktie år efter år och räntan är 5 % så är nästa års vinst bara värd 9,50 idag, vinsten om två år värd 9,025 kr osv.
Om vi tänker oss att företaget kommer att producera samma vinst i 20 år men inte mer är värdet på de kommande tjugo årens sammanlagda vinst om 200 kr idag bara 121 kr. Om vi stället tänker att räntan är 0,5 % blir värdet på de kommande tjugo årens 100 kr i vinst hela 190 kr.
Om vi har ett tjugoårsperspektiv på ett företag är alltså är alltså exakt samma företag värt 57 % mer om räntan är 0,5 % istället för 5 %. Detta är som sagt förenklingar men det visar tydligt hur stor skillnaden är vid det som tidigare var normal ränta och det som vi nu har haft i flera år.
![]() |
| Den svenska tioårsräntan. |
Det verkar som om i och med att räntan under många år har sjunkit (om än med tillfälliga pucklar) så har man naturligt nog alltmer slutat att räkna in den. Dessvärre verkar man också nästan ha glömt bort den. I varje fall är världen fylld med jämförelser av historiska PE-tal och slutsatser om att börsen är dyr baserat på dessa mycket haltande jämförelser.
Om det stämmer att marknaden nu tar ut en ny lägre framtida räntenivå måste värderingarna upp rejält, inte minst på företag med stabila kassaflöden som de svenska storbankerna, Apple, Starbucks osv. för att bara nämna mina egna stora innehav. Man kan alltså ironisera om TINA (there is no alternative) och att folk hoppar på vad som helst för att få förräntning, men detta är kraften som drar upp värderingen av "säkra" framtida vinster i lågräntemiljö (eller minusränta vad gäller statsobligationer).
Det betyder alltså absolut inte att det är vettigt att betala för mycket för företag med osäkra vinster, sånt slutar alltid illa, men det betyder att många bra företag idag i själva verket är attraktivt värderade allt annat lika om räntan tros ligga kvar under t.ex. 1 %. Därmed är också börsen lågt värderad eftersom där finns många företag med starka kassaflöden. Tror ni inte mig så lyssna på vad Warren Buffett sade i våras.
torsdag 8 september 2016
Apple 2017
Tillverkare av rakhyvlar brukar sälja set med en hyvel och två blad till nedsatt pris för att locka kunder att senare köpa de nödvändiga bladen till högt pris. Den marginal man förlorar på gungorna tar man alltså hem på karusellen.
Apple är som en rakhyvelstillverkare som lyckas sälja inte bara en utan flera något olika hyvlar (iPhone, ipad, Watch, Mac) till samma kund utan att behöva lägga med några rakblad. Med fantastisk marginal.
Rakbladen (Services) säljer man sedan med med ännu bättre marginal. Man lyckas t.o.m. att få sina kunder att byta till ny modell på sina rakhyvlar regelbundet och skapar alltså en dubbel, över tiden ökande intäktsström på hård- och mjukvara.
Lika fel som att tro att Apple är ett hårdvarubolag som är ständigt beroende av nya hits är det att tro att det i själva verket är ett mjukvarubolag som säljer hårdvara för att kunna kränga mer snabbväxande kringtjänster. Det är istället alltså ett ganska unikt företag som säljer både hård- och mjukvara med fantastisk marginal och där de två sidorna påverkar varandras popularitet- ny hårdvara med nya funktioner leder till nya appar och tjänster som låser in användaren i ekosystemet så han fortsätter att köpa de nya versionerna av hårdvaran o.s.v.
Igår fick världen, för det är verkligen hela världen som tittar på ett eller annat sätt, se de produkter som Apple har bestämt att vi ska köpa under det kommande året. De presenterade nya versioner av iPhone och Apple Watch vilka båda inte skilde sig alltför mycket på utsidan mot tidigare modellerna men däremot på insidan.
Apple Watch har nu varit ute på marknaden i 18 månader och Apple har därmed kunnat få en perfekt bild över hur deras ung. 15 miljoner kunder använder de tre versionerna av klockan. Svaret har av allt att döma varit entydigt- den största kundnyttan är vid aktivitet, vilket helt stämmer med min egen erfarenhet. Därför dubblar man sina insatser på detta med enorma förbättringar av insidan och samarbete med Nike. Apple har alltså till stor del misslyckats att kapa åt sig någon större del av marknaden för mer exklusiva klockor, föga oväntat förstås då denna marknad inte handlar så mycket om funktioner utan om prestige och teknik. Guldversionerna försvinner och ersätts med en keramisk version som bara är en tiondel så dyr samt stålversionerna hålls ganska mycket i skymundan. Den keramiska klockan är dock intressant eftersom Apple troligen kommer att göra nästa version av iPhone i detta oerhört användbara material.
Vattentäthet, bättre sensorer osv kommer troligen att göra enorm skillnad mot den hittills ganska halvdana aktivitetsmätningen. För mig som kund har denna varit OK eftersom jag tidigare inte hade någonting att jämföra med men det har hela tiden känts att man skulle önska bättre koll från klockans sida över vad man gör (sitter, går, cyklar, tränar) och inte bara koll för det mesta men regelbundna missförstånd, t.ex. att jag redan har rest på mig när den påminner osv.
Apple Watch håller nu alltså på att trimmas in mot användarna precis som Apples andra produkter det senaste decenniet- funktionaliteten anpassas och med tiden kommer förstås även designen att förbättras i takt med att man kan förminska komponenterna och göra den framförallt tunnare. Detta är en produkt som kommit för att stanna.
Showens stora stjärna var förstås iPhone. Tekniken har nu nått en sådan nivå att det mest handlar om förbättringar av funktioner- vättentäthet, trådlösa hörlurar, hemknappen, stora kameraförbättringar (som vanligt), stereohögtalare, skärm, lagringskapacitet osv. Designen förändras inte så mycket förutom två nya varianter av svart som ersätter den gråa modellen.
För Apple, liksom andra tillverkare, handlar det nu om att behålla kunderna och få dem att uppdatera regelbundet trots att de fysiska förändringarna är mindre än tidigare. Att då enbart titta på designen när man bedömer deras möjligheter är att göra det alltför enkelt för sig. Apples stora tillgång är den enorma användarskaran som nu ligger på långt över en halv miljard iphones i bruk. Dessa kommer att uppgradera och många kommer att göra det under det kommande året eftersom det är nu som den jättelika grupp som köpte iPhone 6 för två år sedan har kontrakt som löper ut.
Det som det senaste året alltså var ett stort problem om inte för Apple så i varje fall för AAPL-aktien, dvs att man varje kvartal fick jämföra sig med den enorma försäljningen ett år tidigare, blir nu en stor tillgång. Dessa kommer till allra största delen att byta upp sig till iPhone 7. Den må inte ha de stora förändringarna, men den har ett bättre namn (inte "S") och ett berg av iPhone 6 att byta ut.
Lite kuriosa är att Sverige nu nämns som en "key market" för Apple. Vi är nu också för första gången med i första svängen vid lanseringen.
söndag 4 september 2016
Kopparbergs första halvår
Kopparbergs rapport var stabil på alla sätt men gav dem som bara ser på tillväxten skäl att sälja. Detta är troligen en förhastad slutsats och så väldigt typisk för kvartalskapitalism. Jag har arbetat lite för länge i lite för många företag där kvartalen har varierat utan att det för den skull har avslöjat särskilt mycket om hur företaget går för att dra förhastade slutsatser om att omsättningen föll med någon procent. Inte minst när GBP har fallit med ung. 10 % mot i fjol.
Kopparbergs bokslut och förstås ännu mycket mer kvartalsrapporter är notoriskt fåordiga om vad som ligger bakom resultatet och kassaflödet. Trots att omsättningen stod still ökade vinsten lite mysteriöst med nästan 30 % tack vare stora förbättringar inom Finansiella intäkter och kostnader inkl. valutakursdifferenser. Ökningen mot förra året var från -10,3 till +7,2 miljoner. Det lämnas ingen förklaring till detta så man kan förstås spekulera i lyckade terminssäkringar men VD håller fast vid att förbättringen kommer av bättre produktmix (dvs med högre marginal). Detta är troligen sant, men pga att pundet fallit har omsättningen inte ökat som den borde men man har tagit igen detta på terminssäkringen. Omsättningsökningen flyttas s.a.s. nedåt i resultaträkningen.
Vissa skillnader kan vi dock utläsa av rapporten och av externa källor:
- Starkölsförsäljningen på Systembolaget har fallit en del
- Pundet har som sagt sjunkit mot kronan (och värre blir det efter Brexit-omröstningen)
- Man satsar stort på att sälja mer på fat med klart bättre marginal
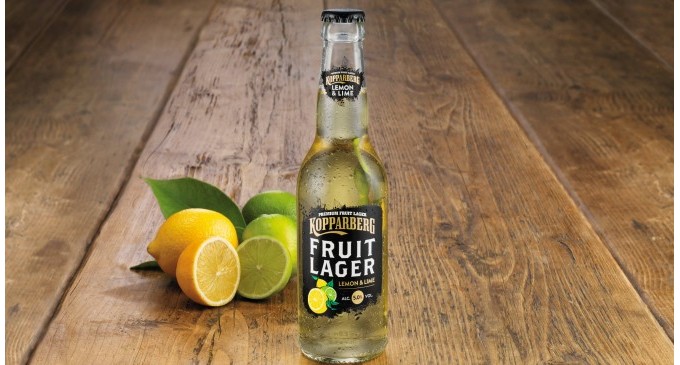
- Man har investerat stort i marknadsföring av Fruit Lager i UK och säger att det går mycket bra
- Kassaflödet för den löpande verksamheten är mycket starkare mot för ett år sedan, från investeringsverksamheten är det sämre men totalt klart starkare precis som vinsten
Jag vill som sagt inte dra några som helst negativa slutsatser av att omsättningen inte steg, vi har sett klart lägre omsättningsökningar än vinstökningar i många år hos Kopparbergs och i grunden är detta förstås ett tydligt tecken på ett sunt företag. Dock är detta förstås en av de saker vi ska hålla ögonen på under kommande kvartal och år, men inte stirra oss blinda på.
Jag skulle precis som alla andra önska större öppenhet från bolaget men så länge de alltsomoftast levererar fantastiska resultat är jag glad att mitt största innehav så diametralt skiljer sig mot de flesta andra tillväxt bolag. Det vill säga alla de företag som levererar många pressmeddelanden men få, om några, vinster.
Det är bara att höja sitt glas för ett av Sveriges bäst skötta företag.
Etiketter:
Kopparbergs
Prenumerera på:
Inlägg (Atom)