onsdag 21 januari 2015

Inför Apples rapport


På tisdag släpper Apple sin rapport för julkvartalet (kommentar till den förra finns här) och två saker kommer att avgöra om den blir bra eller väldigt bra: iphone och dollarkursen. Iphone för att de två nya modellerna enligt alla estimat och anekdoter som kommit hittills har visat på inte bara rekordförsäljning utan att de har massakrerat de olika marknaderna, t.o.m. i Samsungs hemland Korea (!!), som en B52-räd, och trängt undan Samsung och de andra. Dollarkursen eftersom USD har stigit kraftigt mot alla valutor och även om det innebär lägre kostnader för inköp så medför den lägre intäkter också och totalen blir den hårda "fx-headwind" som Apples CFO Luca Maestri varnade för i senaste analytikerkonferensen. En del av detta motverkas av terminskontrakt, men en effekt på resultatet kommer det ändå att bli utan minsta tvekan.


Antalet iPhone som sålts är detsamma som antalet som tillverkats eftersom man inte kom i balans förrän i januari nästan fyra månader efter introduktionen. Med tanke på de väldiga investeringar Apple har gjort inom tillverkningen senaste åren så är det svårt att tro att man tillverkat och sålt färre än 70 miljoner iPhone. Minst lika viktigt är förstås styckepriset ("ASP") som denna gång påverkas kraftigt av den nya modellen som gör att folk köper en mycket högre andel av de dyraste modellerna, men detta förstärks detta år, troligen väldigt mycket av två stora förändringar.

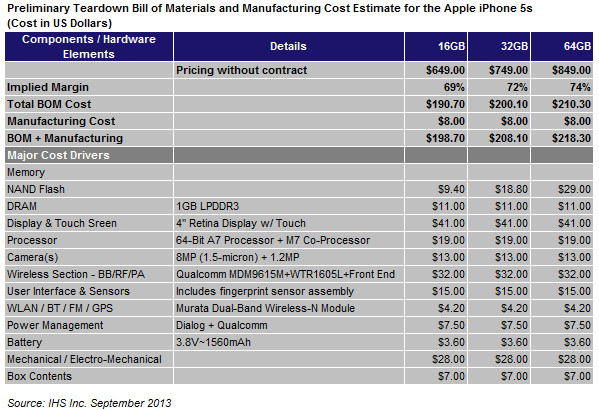
"Alla" trodde att Apple inför iPhone 6 skulle hoppa upp ett steg i lagringskapacitet från 16, 32 och 64 GB (där varje uppgradering kostar 100 dollar) till 32, 64 och 128 och bibehållet pris. Nu är ju Apple Apple och bra mycket smartare än så. Man behöll 16, men tog bort 32 och första uppgraderingen blev till betydligt mycket aptitligare 64 GB följt av 128 GB. De 16 GB som varit de absolut mest vanliga valet är idag för lite för de flesta och nu lockas de istället av den saftiga fyrdubblingen. Detta har uppenbarligen fått långt fler att uppgradera varför 64 GB har varit den med längst leveranstid sedan starten.

Detta är förstås guld värt då vinstmarginalen är uppåt 90 % på varje uppgradering. Nästa guldgruva är iPhone 6P som även om den "bara" är kanske 20-25 % av totalen säljs för 100 dollar (som alltid mer i utlandet) mer än iPhone 6 medan tillverkningskostnaden ökar klart mindre (oklart dock hur mycket). Allt detta ger starkt stöd till det genomsnittliga försäljningspriset.

Att det har varit jul påverkar förstås all försäljning, to.m. iTunes, och vi kan se fram emot nya rekord för Mac, App Store, tillberhör m.m. men säkerligen ett visst tapp, kanske 10-15 % för iPad som inte kom med någon revolutionerande nyhet detta år och överhuvudtaget drabbas av att den initiala rushen när alla skulle skaffa sin första iPad och många snabbt uppgraderade till 2 och 3 nu mest liknar Mac, långa uppgraderingscykler och därför inte alls samma utveckling som iPhone. iPhone gick långsamt första två åren och satte sedan av på en resa mot stratosfären som bara fortsätter, medan iPad gick väldigt bra från start, steg långt snabbare men ligger nu runt 13-14 miljoner per kvartal och ytterligare tio miljoner under julkvartalet.

Hur iPad kommer att utvecklas är förstås inte säkert, men den är här för att stanna och kommer att fortsätta vara en mycket viktig del av Apple det närmaste decenniet. Alla "talking heads" som nu efter minskningar runt 10 % sjunger iPads död och PC:ns eviga dominans har ingen aning om vad de pratar om.

För aktiekursen kommer förstås förutom senaste VPA som alltid utsikterna för marskvartalet att vara väldigt viktiga. Jag tror att man kommer att guida starkt- iPhone säljer som aldrig förr och det kinesiska nyåret kommer att ge stöd, Apple Watch kommer att lanseras och i vilket fall ge vissa intäkter där man hittills bara haft utvecklingskostnader och vissa intäkter kommer från Apple Pay och annat som analytikerna i regel blundar för.

Analytikernas snitt för VPA är tydligen 2,56 att jämföra med 2,07 för ett år sedan, vilket är en fantastisk uppgång på 24 %, men jag tror inte att det räcker. 2,70 känns mer troligt beroende på det ovanstående, framförallt iPhone förstås, men också tack vare de enorma återköpen. Detta är väldigt svårt att räkna på men förra kvartalet lade man 17 miljarder dollar på återköp, vilket gav en fin skjuts upp när man på bara det kvartalet pensionerade ungefär 3 % av sina aktier. Det kanske inte blev lika mycket detta kvartal, vem vet, men ett par procent färre aktier att dela upp vinsten på känns troligt.

Hur aktiekursen går är väldigt svårt att sia om. Handeln på Apples rapporter och presentationer karakteriseras av ständiga försök att göra en snabb vinst och sedan dumpa aktien. När det blir trångt vid utgången har aktien en tendens att falla snabbt. Detta har ingen betydelse alls för investerare värda namnet. Apple är på väg mot en biljon dollar, och förr eller senare kommer aktien att värderas i linje med den pengapress företaget är.


söndag 4 januari 2015

År 2014


Även om det är fel att se årsskiften som början på något nytt på marknaden så är ett år ändå en tillräckligt lång period att kunna stämma av sin avkastning, särskilt förstås om man gör det år efter år.

2014 blev förstås ett mycket bra år för mig när både de gamla och de ovanligt många (fyra) nya innehaven gick mycket bra. Det är svårt att räkna ut det exakta utfallet utan att lägga ned mycket arbete eftersom jag sålt en del av Apple och Starbucks under året samt investerat i nya aktier med pengar från en klocka samt värdesäkrade produkter jag sålde (även de med mycket god; 17-38 % utveckling från slutet av 2012). Dessutom har jag tagit ut pengar och gjort mer fysiska investeringar samt till det goda livet.

Swedbank med idag 34 % av portföljvikten steg modest från 180 till 196 kronor (9 %) till vilket förstås får föras en mycket fin utdelning på 10,10 kr (5 %) och drygt 14 % totalt.

Apple (20 % av portföljen idag) blev förstås årets stora raket med sin kursuppgång från 77 till 110 dollar (i första fallet förstås omräknat efter splitten) och dollarns uppgång från 6,50 till 7,93 en sammanlagd värdeökning i kronor på 74 % under året. Till detta kommer utdelningen på 1,85 dollar (1,7 %) gav ung. 76 % totalt

Starbucks (16 % av portföljen idag) gick från 77 till 81,5 dollar (6 %) samt utdelning på 1,10 dollar (1,25 %) vilket tillsammans med dollaruppgången gav ung. 30 % totalt.

H&M (10 % av portföljen idag) ökade från 294 till 327 (11, 2 %) samt en utdelning på 9,50 vilket ger 14,5 % totalt.

Mina innehav från årets början steg alltså ung. 32 % om man räknar nuvarande fördelning, att jämföra med index inkl. utdelningar som blev +16 % under 2014. (Jag sålde i år mina sista 500 Boliden som jag 2008 köpte för 35 kr men dem räknar jag inte med här eftersom de saknar betydelse.)

Övriga 20 % av dagens portfölj är fördelade på mina nya placeringar- SHB, Investor, Nordea och NCC. Dessa steg från köpetillfället (i våras för första köpet av SHB, Investor och NCC, i höstas för andra köpet av SHB och min lilla placering i Nordea) inkl. eventuell utdelning med 12,5 % (därtill härliga 22,4 % på de sista SHB som jag köpte på 290 kr vid höstens ras), 35 %, 8,3 % samt 9,5 %. Hur man än räknar så slog alltså dessa med bred marginal index om man räknar om till helår, i Investors fall flera gånger om).

SHB är idag 8 % av portföljen, Investor 4 %, NCC 5,5 % och Nordea 2 %. Detta ger om jag räknar som ovan ett "delårsresultat" (i snitt 8 mån.) på runt 15 % vilket betyder ung. 22 % omräknat till helår.

Jag "tjänade" under året långt mer på värdeökningen och utdelningarna än jag gjorde på mitt arbete. Utdelningarna kommer nästa år troligen att ligga runt 50 % av vad jag har i lön. Utdelningarna stiger brant i takt med att jag har minskat i AAPL och SBUX och köpt några av börsens största utdelare.

Båda dessa jämförelser blir förstås mycket mer till aktiernas fördel om man räknar efter skatt då alla placeringar är i ISK med idag försumbar beskattning.

Sådana jämförelser blir dock lite haltande eftersom jag på min löneskatt har betydande ränteavdrag samt både ROT och RUT vilket man förstås endast får någon nytta av om man betalar skatt till att börja med. (Skulle jag endast placera pengar så försvinner i vilket fall min ROT och RUT, ränteavdraget kunde min fru ta över nästan av nu när räntan är lägre och vi båda ligger långt under maxgränsen på 100 000 kr.)

Oavsett hur man räknar var 2014 ett helt fantastiskt år.


fredag 5 december 2014

Vad styr bostadspriserna?


Det enda av bestående värde jag lärde mig på nationalekonomin var grunden för alltsammans, grafen som visar hur tillgång och efterfrågan bestämmer priset på en vara eller tjänst:


Om fler hade satt sig in i detta grundläggande samband så tror jag de också hade förstått hur bostadspriser bestäms på marknaden. Att tro att man genom att försvåra att ta lån eller med skatter mer än ytterst marginellt bestämmer prisnivån på något så livsviktigt och prestigeladdat som människors boende är bara dumt. Om man i Sverige i typ 25 år bygger hälften så mycket som efterfrågas på en marknad med växande befolkning som dessutom under samma tid har fått det mycket bättre ställt så kommer priserna att gå UPP allt annat lika eftersom efterfrågan vida överstiger tillgången, framförallt i storstäderna där det är svårt att bygga mer i de mest attraktiva lägena.

Riktig rocket science med andra ord.

Men räntan då? Och fastighetsskatten? Ja, de påverkar priset på bostaden genom att påverka efterfrågan. Människors efterfrågan är inte konstant, om något blir billigare så ökar det efterfrågan och tvärtom, men det är mycket små förändringar vi talar om här. Under dessa 25 år påverkades efterfrågan av förändringarna ovan genom att sänka priserna (egentligen kostnaden, men det är ju samma sak här). På samma sätt så motverkar högre ränta, högre amorteringskrav och höjda fastighetsskatter att efterfrågan skenar fullständigt.

Alla dessa metoder är dock bara på marginalen vilket visas av hur lite de påverkat prisutvecklingen. Det är som när man höjde momsen förr i tiden i Sverige och trodde att nu skulle folk handla mindre. Visst, någon skillnad blev det, men människor slutar inte köpa vin och dyr mat på helgerna för att skatten höjs och på samma sätt slutar människor inte att vilja förbättra sitt boende, flytta från sina föräldrar eller söka livsstilsmarkerande bostäder i takt med att vi b´blir fler och får det bättre ställt bara för att Riksbanken och Finansinspektionen stramar år diverse regler.

Sambandet tillgång, efterfrågan, pris och kvantitet är alltså oerhört starkt. Alla som har försökt styra över detta har till sist misslyckats. Oftast med fruktansvärda resultat. När priserna stiger på grund av ökad efterfrågan så vill marknaden öka utbudet för att tjäna pengar, men om vi hindrar marknadens mekanismer med regler och pålagor så fortsätter priserna att stiga. Det är inte konstigare än att när man bestämmer priserna med lag så uppstår brister och människor måste köa för att kunna äta sig mätta.


Man blir bara förbannad när man tänker på hur dumt det är att man fortfarande håller fast vid (visserligen något reformerade) strandskyddsregler i ett land med hundratals mil kust och ytterligare hundratals mil sjöstrand istället för att släppa byggandet fritt överallt som det inte är nödvändigt att skydda marken. Dessa regler tillkom dessutom inte för att skydda fåglar, vilket många påstår idag i vår gröna värld, utan för att 70-talsvänstern inte ville att vissa människor skulle ha mer "tillgång till rekreation" vid vatten. Avundsjuka och socialism alltså och resultatet blev mycket sämre boende i slingor inne i barrskog och skriande brist på hus i attraktiva lägen, de som idag är byggda nära vatten med egen strand byggdes före 1975 och har bara stigit i pris sedan dess.

På samma sätt är kommunernas otroliga senfärdighet i att fastställa planer och bevilja bygglov i städerna samt att kräva totalt vansinniga tillgänglighetsregler i hus med några få lägenheter och "miljöbyggande" i förhoppning om att vinna priser för sitt engagemang "för miljön".

Så länge man i Sverige inte bygger tillräckligt mycket och inte bygger det som folk efterfrågar kommer priserna på alla attraktiva bostäder att stiga. Det som anses attraktivt kommer också att fortsätta att öka. Allt längre från städerna och överhuvudtaget där jobben finns kommer priserna att stiga. Som (dubbel) husägare så kan man vara glad för det, men för samhället är det vansinnigt.


fredag 21 november 2014

Groupthink på Riksbanken


Det är lätt att känna sig lite som en haverist när man år efter år (1, 2, 3, 4, 5) propagerar att ett mäktigt organ som Riksbanken, vars kritiker länge var väldigt få, inte bara handlar emot sitt mandat utan dessutom kraftigt vinklar sina prognoser och utredningar. Trevligt nog är jag dock inte ensam (1, 2, 3, 4).
 
Jag minns ett intressant gruppspykologiskt fenomen vi läste om på universitetet; ”groupthink”. Det slog mig idag att Riksbanken under Stefan Ingves måste vara ett praktexempel på just detta. Groupthink (eller grupptänkande) är kortfattat att en grupp börjar tänka som en ledande individ i gruppen gör- fakta från omvärlden sorteras så att bara det som stöder den av gruppen accepterade tesen ges något utrymme, allt annat förkastas. De som stöder den ”rätta” uppfattningen om verkligheten accepteras inom gruppen och de som inte gör det fryses ut så att de ändrar sig eller lämnar gruppens gemenskap. Hell follows...
 
 
Det ledande exemplet är Vita Huset under Lyndon Johnson där det växande engagemanget i Vietnams inbördeskrig som objektivt sett gick mycket dåligt fick männen runt presidenten att bara rapportera det som LBJ ville höra, allt annat sorterades bort och de som ingick i gruppen började tänka att i själva verket var deras politik den rätta och lyckad på alla sätt. Resultatet blev katastrofalt när USA drogs in i ett krig som man omöjligen kunde vinna och visade omvärlden att man inte kunde stå emot kommunismen.
 
 
Resultatet av Riksbankens politik under Stefan Ingves är även det katastrofalt och det är bara den underliggande mycket starka svenska ekonomin som har räddat oss från betydligt värre konsekvenser. Oavsett detta är dagens situation där vi har onödigt hög arbetslöshet sedan många år och balanserar på deflationens rand Stefan Ingves och hans jasägares, inte minst den lydigaste av dem alla, Cecilia Skingsley, fel.


Skulden delas dock med ett antal svenska journalister som istället för att ifrågasätta riksbankschefen när han i intervjuer står och blåljuger om stadigt ökande svensk skuldkvot eller andra talking points bara står och istället låter denne ledande befattningshavare tala till punkt med nästintill inställsamma frågor. Jag förstår mycket väl skillnaden i nationalekonomisk kunskap mellan journalister på Financial Times och Dagens Industri och SVT men någon måtta får det vara om man ska kalla sig journalist, man behöver ju inte gå på Journalisthögskolan för att kunna fråga ”Hur ser du på…?” eller ”Du är kritisk till Finansinspektionens beslut, varför då?”.
 
Naturligtvis saknas inte kompetens i Riksbanken, det är som Harry Flam skrev i förrgår, man har låtit den av Ingves accepterade uppfattningen att hushållens skulder ökar okontrollerat och att räntan därför måste hållas hög och låtit den påverka prognoserna och besluten, helt oavsett hur verkligheten ser ut. "There is noghting worse than a resourceful idiot" som det amerikanska uttrycket lyder. Man har hela tiden trott att inflationen ska komma tillbaka till den nivå som Riskbanken ska hålla, tjurskalligt och utan att någonsin få rätt:


Prognosmakeri är inte lätt så en jämförelse med hur andra har lyckats är rättvist. Dessvärre för Ingves & c:o visar denna att de har varit särklassigt sämst på att förutsäga framtiden varför marknaden (tack och lov) aldrig har trott på vad Riksbanken har sagt och handlat räntorna därefter. Så här går det när man sätter sin egen tjurskallighet mot verkligheten (Riksbanken är längst till höger):


För att visa hur sjukligt galet detta är så kan man försöka översätta detta till näringslivet. Tänk er en börsbolags-VD som kvartal efter kvartal efter kvartal misslyckas med ALLA sina prognoser om hur t.ex. marknaden kommer att efterfråga företagets produkter. Alla andra i branschen gör bättre prognoser än han. Dessutom är det uppenbart att en anledning till de ständiga prognosmissarna är att han låter sina egna fördomar påverka prognoserna varför de konstant missar målet.
 
Naturligtvis skulle en sådan VD snabbt sparkas från sitt jobb och såsmåningom återfinnas på någon mellanchefsposition i ett annat företag. Riksbanksdirektionen borde naturligtvis ha gjort samma sak med sin chef, men istället gav man honom förnyat förtroende i sex år och rensade bort dem som var emot honom och fyllde på med jasägare. Det räcker nästan med att se på det enskilda vansinnet i att göra sig av med den internationellt mycket erkända Lars EO Svensson för att kunna ta in Cecilia Skingsley från Swedbank. Istället för att få in nytt blod som inte är nästan sjukligt fixerad av hushållens skuldsättning fick vi alltså nya tokerier och nu deflation och nollränta. Det sista halmstrået för att få en förändring brast nyligen när Karolina Ekholm som hela tiden företrätt en verklighetsförankrad politik lämnade Riksbanken för departementsvärlden. Godnatt!


Omvärlden har nu föga förvånande vaknat där svensk press så länge sovit och Sveriges riksbanks politik lyfts nu fram som ett avskräckande exempel (1, 2, 3). Aldrig har kritik varit så välförtjänt.


fredag 14 november 2014

Köp inte...


Enkla regler är alltid de bästa så jag tänkte försöka mig på en liten lista över vilka företag man inte ens ska fundera på att köpa, inspirerad av lättsamma listor över vilka vin man aldrig ska köpa (flaskor som föreställer någonting, flaskor med annan färg än brun eller grön osv).


Helt självklara varningsflagg som löjligt optimistiska prognoser, gör regelbundna nyemissioner eller vilda påståenden om att det egna företaget saknar konkurrenter tycker jag inte ens behöver tas med. Here goes...

Uppenbara:

  • Ett företag som lyfter fram EBITDA-resultatet men inte nämner sista raden (läs: förlusten).
  • Ett företag som genomför flera riktade nyemissioner.
  • Ett litet företag vars ledning säger att ”det värsta som kan hända är att vi blir uppköpta”.


Kanske inte lika uppenbara, men minst lika säkra:

  • Ett företag som ”kommunicerar med marknaden” mer än en gång i veckan.
  • Ett företag som aldrig nämner vilka deras kunder är men skriver att de är en ”stor aktör” eller ”marknadsledande”.
  • Ett företag vars VD använder ordet ”orders” i sitt VD-brev.
  • Ett företag vars VD använder VD-brevet till att göra reklam för sina produkter.
  • Ett företag vars VD skriver ett VD-brev på mer än en sida.
  • Ett företag vars VD låter som en begbilhandlare.
  • Ett företag som följs slaviskt av fanboys som fyller Börssnack med inlägg, alltför ivriga för att kolla stavningen.


  • Ett företag där någon i (f.d.) ledande befattning står under åtal.
  • Ett företag där två eller fler i ledande befattning har varit i klammeri med rättvisan de senaste 10 åren.
  • Ett företag som inte är noterat.
  • Ett företag som är noterat på Aktietorget.
  • Ett litet företag vars huvudkonkurrent är del av en stor global koncern.
  • Ett företag som har huvuddelen av sin verksamhet förlagd i ett eller flera tok-länder, mer kända för kaos, korruption och feta generaler än företagsamhet och rättssäkerhet.


onsdag 12 november 2014

Svenska banker idag


Svenska banker är ungefär som mellaneuropeiskt öl- ju mer man har fått desto mer vill man ha. Jag köpte mina första Swedbank i februari 2009 (good ol' days!, se här för rafflande, detaljerad berättelse) och min aptit för de fyra storbankerna har bara ökat med tiden. Det kanske viktigaste jag lärde mig av just Swedbank-köpen en gång för alla lärt mig att fortsätta köpa, dvs komma över det helt idiotiska motstånd man verkar födas med att avstå från att köpa fler aktier efter att kursen stigit kraftigt för att man grämer sig över att man inte köpte när det var billigare, se bild från tidigare inlägg:


Detta hade jag mycket stor nytta av när jag ökade i Apple åren efteråt och som alltid när man bildar nya vanor så sitter de i.

Swedbankaktien har förstås haft sin stora uppgång idag och anledningen att jag har kvar detta mitt nu största innehav är dels att direktavkastningen är utmärkt redan nu och dels att jag är helt säker på att utdelningen kommer att öka i takt med vinsten. Disponeringarna i kvartalsboksluten för den del av vinsten som beräknas (vid beräkning av förändrat kärnprimärkapital) delas ut har ökat mot förra året i takt med att vinsten har ökat och jag tror att man kommer att höja till minst 11 kr för detta år (från 10,10).

Någon större tillväxt har Swedbank inte i dag, utan man utvecklar sin verksamhet men gör det med framgång, jag räknar inte med att öka i Swedbank utan sitta på aktierna under lång tid. En storbank som däremot har en alltmer intressant tillväxtkomponent är Handelsbanken med sin expansion i Storbritannien som inte är mer än några procent av företaget idag, men eftersom den uppenbarligen går mycket bra kan komma att bli alltmer intressant. Flera engelska tidningar (exempel) har skrivit mycket uppskattande om den svenska banken som utmärker sig för flexibilitet och att de enskilda kontoren fattar alla beslut själva- en otänkbarhet i Storbritannien.

SHB köpte jag för första gången vid utdelningarna i våras och ökade med 50 % i när B-aktien gick under 300 kr för tre veckor sedan. SHB är Sveriges näst bästa företag (efter H&M) anser jag och en aktie som jag kommer att fortsätta att köpa under lång tid framöver. Den extrautdelning som man beslutade om förra året tror jag kommer att bli permanent nu, inte bara för att vinsten ökar fint, utan för att avsättningen till pensionsstiftelsen Oktagonen har sänkts från 15 % till 10 %, vilket knappast skulle ske om man inte räknade med att dela ut mer per aktie, och vilket i sig ökar möjligheten att dela ut mer pengar. På sikt tror jag att mitt innehav i SHB kommer att bli lika stort som det i Swedbank, kanske hjälpt av att jag flyttar över från Swedbank om den aktien fortsätter stiga som nu.

Mitt senaste innehav, Nordea, köpte jag också vid raset för tre veckor sedan. Detta är en liten post idag men jag kommer säkert att öka den med tiden. Mitt intresse här är att om man räknar med att SHB:s utdelning ligger kvar på nuvarnade höga nivå är det bara Nordea som verkligen kan öka utdelningen rejält i takt då man trots en höjning bara delar ut 56 % idag. Aktiekursen kommer att följa i dess spår.

Jag skulle inte bli förvånad om jag inom några år skulle ha mer än två tredjedelar av mitt kapital i banker, så stort är mitt förtroende för deras intjäning på sikt. Egentligen precis samma tankar som jag hade våren 2009.

måndag 10 november 2014

Vart är vi på väg idag?


Apples iPad lanserades för 4,5 år sedan och började sedan sälja i snabbare takt än när iPhone kom ut på marknaden. Nu har dess tillväxt först mattats och på senare tid har den sjunkit, senaste kvartalet med 9 % mot året innan.

De reaktioner som varit på iPad tycker jag är högintressanta då de säger så mycket om hur marknaden tänker. När man sålde mycket snabbt och bra trodde många att den skulle ta över tronen från iPhone som Apples största kassako. När försäljningsökningen bromsades hette det allmänt att det var Android-plattorna som "konkurrerar ut" iPad, vilket tystnade rätt snabbt när det blev uppenbart att dämpningen var densamma för alla tillverkare förutom de som säljer rena filmvisare för typ 50 dollar. Nu när försäljningen har minskat (marginellt) är uppfattningen att plattdatorerna "inte blev den succé" man trodde och att "PC:n inte hotas".

Det intressanta med dessa reaktioner är att de som vanligt inte lyfter blicken ett dugg och söker orsaker och verkan utanför det för dagen uppenbara.

Grundläggane för att förstå iPad och iPhones första år på marknaden är att iPhone hölls tillbaka av minst tre skäl som inte hade någon motsvarighet för iPad:

  • Potentiella iPhone-köpare satt fast i tvååriga kontrakt med sina dåvarande mobiler.
  • iPhone var revolutionerande, men det fanns liknande mobiler och det var ännu inte möjligt att installera köpta appar- iPhones verkliga revolution
  • iPhone var mycket dyr och Apple saknade stöd hos de allra flesta operatörer

Detta är inga småsaker, utan framförallt låsningen till gamla kontrakt och den långa tid det tog för Apple att få världens övriga operatörer att acceptera deras drakoniska krav på minimibeställningar (Verizon var t.ex. tvunget att köpa minst 32 miljoner exemplar över ett antal kvartal för att få sälja iPhone) gjorde att iPhone inte tog verklig fart de första åren.


iPad hade som sagt ingenting av detta- det var en revolutionernade produkt som kom ut på en marknad där existerande plattdatorer sågs som skämt och i minst tio år misslyckats med att göra någon glad. De var hyfsat billiga, inte minst eftersom konkurrensen i stor utsträckning var nya PC , vilka var dyrare än iPad, och väldigt dåliga notebooks i liknande prisklass som iPad. Vi var dessutom väldigt många som helt enkelt hade längtat efter en skärm att ta med sig till fåtöljen eller på pendlingen, mycket större än dåtidens små mobiler varför läsning, spel och filmtittande nådde helt nya höjder.

Varför mattas då försäljningen, om det inte är för att konkurrenterna lyckas, Samsung säljer ju t.ex. som jag skrivit många gånger förut, knappast några plattdatorer, utan skänker bort dem. Jo, just därför att så många köpte under de två första åren och eftersom iPad inte säljs med abonnemang och byts ut efter två år av sina användare så sitter väldigt många idag på version 1-3 och är helt nöjda med dem. De uppgraderar sig också, men eftersom det tar längre tid, kanske 50-100 % längre än för smartphones så minskar just nu försäljningen.


Att påstå att försäljningen faller pga att folk istället köper PC eller att folk har ledsnat på plattdatorer är vansinne när de som köper till mycket stor del fortfarande är förstagångsköpare. Som Tim Cook sade på analytikerkonferensen- "ingen mättad marknad har 50 % förstagångsköpare". 

iPad är helt enkelt en annan produkt än iPhone och dess nuvarande och framtida försäljning kommer att ge ett enormt bidrag till Apples vinst, oavsett hur iPhones graf ser ut i jämförelse.

Att vissa dessutom väljer en ny Mac istället för en ny iPad, vilket en del svarar, är mycket bra för Apple då man tjänar mer på Mac-försäljningen. Att en del väljer en iPhone 6 Plus istället för en iPad Mini är förstås VÄLDIGT bra för Apple då försäljningen i detta fall går från den produkt man säljer med sämst marginal till den som har Apples allra högsta marginal.


torsdag 23 oktober 2014

Vad krävs för att lyckas på börsen?


Tålamod
 
Den som har tålamod har en större edge mot marknaden än t.o.m. den som sitter på olaglig information. Tålamod behöver man inte födas med. Jag tror av mina erfarenheter med småbarn att de flesta inte föds med det, men det går utan tvekan att lära sig. Jag var alldeles för het på gröten för typ 10 år sedan och ville casha ut mina vinster men upptäckte snart att det var rätt jobbigt att kolla upp aktierna senare. Jag hade valt rätt aktier men inte alls dragit nytta av deras fulla potential. Så blir man inte rik. Inte heller när man tappar tålamodet med en aktie som tar "för lång" tid på sig att börja stiga när företaget går bra. Alla bra aktier kommer med tiden att värderas korrekt. Efter ett ras kommer börsen tillbaka med tiden, så har det alltid varit och så kommer det att förbli.


Oräddhet
 
En investerare får inte vara feg om han ska lyckas eftersom marknaden är feg. Han har i så fall ingen edge mot marknaden. Värdeinvesterarens mantra är att vara orädd när andra är rädda och, förstås, tvärtom. Världens bästa och mest välmående företag faller brant med jämna mellanrum utan vettig orsak. Springer man då med flocken är man inte vargen utan fåret och som Gordon Gekko så vist en gång sade ”sheep get slaughtered”.


Logiskt tänkande
 
Grundläggande logiskt tänkande på aktiemarknaden är att förstå skillnaden mellan värde och pris. Antingen förstår man det eller också inte. Som Buffett har sagt: ”Antingen är det intuitivt uppenbart för en person från början eller så kommer det aldrig. Ingen börjar förstå detta med tiden.”
 
Kan man inte förstå skillnaden och därmed avgöra, hyfsat korrekt, när en aktie är undervärderad respektive övervärderad är det ingenting fel med en, men man ska inte köpa enstaka aktier utan spara i fonder eller liknande som också kommer att ge en ett betydande kapital. Detta är dock bara sant om man har de två översta rekvisiten och varken säljer eller låter bli att köpa nya andelar för att börserna faller.
 
Andra viktiga aspekter på logiskt tänkande är att förstå t.ex. att om ett företag dag 1 värderas till 100 och det sedan, helt oväntat, presenterar en eller flera mycket goda nyheter men en vecka senare återigen handlas till 100 så har det blivit en bättre och mindre riskfylld investering. Detta låter förstås självklart för många, men gå in på Börssnack och se hur stor andel av skribenterna som resonerar på detta sätt…
 
 
En annan del är att förstå vad som följer logiskt av någonting. Vi som läst logik har tragglat dessa frågor (”Om A så B, om B så C, alltså om A så C”) men det viktiga är inte att kunna ställa upp dem, utan att förstå vad som (sannolikt) följer av någonting. Produkt A slog stort i land 1, är det troligt att det sker i resten av världen nu när företaget ska expandera? Apple har lanserat en serie mycket framgångsrika produkter, är det troligt att man kan fortsätta eller är det slut med det nu? Supersöta läskedrycket har funnits länge, kommer de alltid att vara lika populära?  

 
Det är man själv som ställer till det om man misslyckas att tjäna pengar på börsen, inte marknaden eller dåliga företag. 


tisdag 21 oktober 2014

Apples rapport


Drygt hälften av värdet av min portfölj (Apple och Swedbank) rapporterade inom loppet av åtta timmar i går kväll och i morse. Först ut var Apple som föra förvånande rapporterade mycket starka siffror stött av en enorm efterfrågan på iPhone 6, dessvärre fortfarande i starkt begränsad tillgänglighet, och kanske mer förvånande en oerhört stark försäljning av Mac datorer, upp med 25 %, inte illa för en 31 år gammal produktlinje.


iPad kom in ungefär som förväntat- en begränsad försämring jämfört med förra året medan iTunes och tillbehör fortsatte att tuffa på mycket bra.
 
Vinstökningen blev 13 % vilket är väldigt starkt med tanke på att dollarn har förstärkts så mycket mot alla andra valutor och iPhone 6 inte hade lanserats i Kina än till skillnad från förra året då Kina ingick i den första lanseringen. Apples omsättning i Kina ökar bara mycket lite mot förra året, men det är väldigt starkt eftersom iPhone förstås föll som en sten i kvartalet då alla väntade på de nya modellerna som skulle komma i oktober.
 
 
Tack vare att man återköper aktier ökade vinsten per aktie med drygt 20 % men det är uppenbart efter att ha lyssnat på analytikerkonferensen att man hade tjänat ytterligare några cent om dollarn inte hade förstärkts så mycket. Återköpen uppgick till otroliga 17 miljarder dollar mot normala fem miljarder per kvartal. Ingenting är ett tydligare besked om att Apple räknar med stigande aktiepris än dessa plötsliga jätteköp av aktier. Samma sak hände vid rean förra sommaren och efter presentationen av julkvartalet i slutet av januari i år då aktien sjönk ned mot 500 dollar (70 med nya aktien). Båda gångerna förljdes återköpen av massiva kursuppgångar under månaderna efteråt.
 
Tvärtemot vad olyckskorparna (1, 2, 3) kraxade för ett år sedan så har iPhone inte minskat utan tvärtemot fortsätter att öka. Dess pris har inte behövt sänkas (1, 2, 3) utan tvärtom har Apple höjt genomsnittspriset genom att lansera en premiummodell (det är så man rimligen måste se på iPhone 6+) över standardmodellen. Inte heller har Samsung slagit Apple med sina nya mobiler (1, 2, 3) utan håller på att implodera pga att dess vinst faller handlöst pga konkurrensen med iPhone (där de tjänar pengar) och kinesiska kopior (där de har de största volymerna).


Det visar sig alltså att Apple märkligt nog vet bättre hur de ska agera än analytikerna. iPad håller alltså ställningarna hyfsat, Mac går mycket bra, iPhone går formidabelt och nu lanseras som bekant först Apple Pay (igår) och sedan Apple Watch nästa år. Apple står på ett marmorgolv med sina ”gamla” produktlinjer när de nu börjar lanserar sina nyheter.

Jag tror att Apples vinst per aktie kommer att stiga med minst 25 % under FY2015 (okt-sept). Drivet av iPhones, den snabbt sjunkande antalet utestående aktier, Mac och de två nyheterna. Under 20 % ökning vore sensationellt. Aktien lär hänga med.